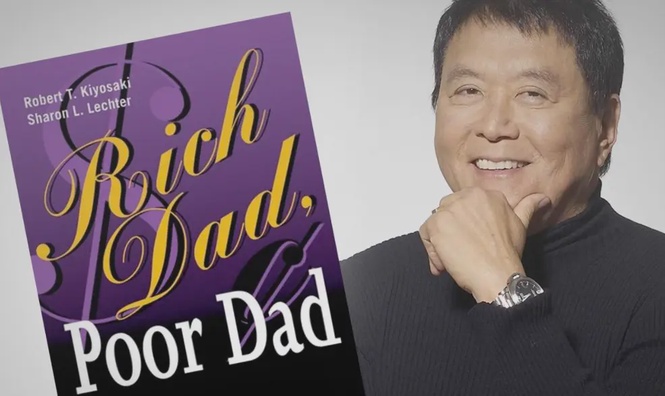
畅销理财书《富爸爸,穷爸爸》作者罗伯特·清崎(Robert Kiyosaki)近日公开表示自己背负高达12亿美元(约48.5亿令吉)的债务,但他非但不感忧虑,更称这是有钱人的常见理财手法,引发市场热议。其前妻兼商业伙伴金·清崎(Kim Kiyosaki)随后出面澄清,指出这笔巨额债务并非由罗伯特个人直接承担,而是分散于合伙投资的商业结构中。
现年79岁的罗伯特近期在Podcast节目“Get Rich Education”中分享其独特的理财哲学。他指出,自己长期将“高额负债”视为加速创造财富的工具,核心逻辑是通过贷款购买能产生现金流的房地产,利用租金收入支付房贷与维护费用;当资产升值时,再透过融资取得资金进行二次投资,同时利用房贷利息抵减等税务优惠达到避税效果。
前妻澄清:12亿美元为合伙投资组合总负债
然而,据《浮华世界》(Vanity Fair)报道,罗伯特的商业伙伴兼前妻金·清崎澄清,该笔12亿美元债务实际上是指他与多位合伙人共同持有、涵盖约1500套公寓单位的整体房地产投资组合总负债。若单纯计算罗伯特个人所承担的债务比例,数值将大幅缩减至约3000万至6000万美元(约1.21亿至2.42亿令吉),此推算基于他自称每年约300万美元的收入。
在法律与财务架构上,罗伯特将各项投资分别设立于有限责任公司(LLC)名下。由于有限责任公司具有独立法人资格,除非投资人提供个人贷款担保,否则公司承担的房地产抵押贷款原则上不会直接转嫁为股东的个人债务。目前罗伯特并未公开其个人担保金额,因此其实际承担的法律责任风险仍待证实。
高杠杆策略暗藏风险 专家警告恐变“穷爸爸破产”
尽管这种高度杠杆化的操作策略在房地产投资圈并非罕见,税务专家佩雷兹(David A. Perez)亦认为以房地产作为担保背负大笔债务“其实非常正常”,但业界专家仍提醒该模式并非毫无风险。金融顾问普尔(John Poole)警告,杠杆在市场上行时能放大收益,但一旦面临租金下跌、空置率上升、利率攀升或房价下跌等市场逆风,财务压力将迅速放大,亏损也会同步扩大。
普尔直言:“清崎或许会把这称为“富爸爸债务”,但对一般投资人来说,它可能很快就会变成“穷爸爸破产”。” 他提醒,以已升值资产作为担保借款虽在特定情况下合理,但不应无期限依赖此策略,因“总有一天必须付出代价”。
值得注意的是,罗伯特过去经营的”Rich Global LLC”曾于2012年因诉讼败诉申请破产,当时即透过公司的有限责任屏障,使债务未直接波及个人财产。这段历史也凸显了其操作模式中,利用法律架构隔离风险的关键环节。