2026年10月9日提呈的2027年财政预算案(Budget 2027),为马来西亚个人所得税带来三项关键调整:个人减免额从RM9,000调高至RM12,000,是2010年以来首次上调;应课税收入(chargeable income)介于RM70,001至RM150,000的两个税阶,税率各降1个百分点;30%最高税率的起征点,则从RM2,000,000下调至RM1,000,000。同时多项减免扩大范围,新增产后护理、AI订阅、领养宠物、运动鞋等可申报项目,2027课税年(YA 2027)起生效,2028年报税时适用。本文整理新税率表、节税试算、各项减免细则与申报清单,助你一次看懂。
快速导航
- 措施一览
- 新税率与个人减免
- 不同收入的节税试算
- 父母与祖父母照护减免
- 健康与保健减免(含产后护理)
- 教育与培训相关的减免和税务扣除
- 生活方式、运动与旅游减免
- 社险缴费减免
- 天使投资与股权众筹
- 首次购屋印花税豁免
- 雇主须知
- 申报准备清单
1 | 措施一览
2027财案个人所得税措施一览
| 项目 | 现行 | 2027财案建议 |
|---|---|---|
| 个人减免 | RM9,000 | RM12,000 |
| 税率 RM70,001 – RM100,000 | 19% | 18% |
| 税率 RM100,001 – RM150,000 (新税阶) | 25% | 24% |
| 税率 RM1,000,001 – RM2,000,000 | 28% | 30% |
| 医疗减免 | 上限RM10,000 | 上限不变,改名健康与保健减免;新增产后护理(RM3,000),也纳入哺乳器材(RM1,000),配偶也可申报减免 |
| 父母与祖父母照护 | 上限RM8,000;指定的看护开销且须医生证明 | 上限不变;涵盖各类照护开销,免医生证明 |
| 与运动相关的生活方式减免 | 上限RM1,000 | 上限不变;新增运动鞋(上限RM300) |
| 教育与技能培训费 | 上限RM7,000,其中技能提升课程上限为RM2,000(至2026课税年) | 上限不变;不限学科,技职课程上限为RM3,000,也纳入子女课程与补习 |
| 生活方式减免 | 上限RM2,500 | 上限不变;新增AI订阅、领养宠物、由注册兽医提供的疫苗接种与绝育费用 |
| 社险缴费 | 上限RM350 | 涵盖自雇社险强制缴费;自愿缴费另加RM150 |
| 旅游景点门票 | RM1,000(至2026课税年) | 延长至2027课税年 |
| 股权众筹与天使投资税务豁免 | 2026年12月31日前的投资 | 延长至2030年12月31日前的投资 |
| 首次购屋印花税豁免 | 房价RM500,000或以下全免 | 房价RM750,000或以下也享部分豁免(2027至2030年签署的买卖合约) |
来源:2027年财政预算案税务措施附录|YYC财经妙算整理
除另有注明,以上措施从2027课税年(YA 2027)起生效,即适用于2027年1月1日至12月31日赚取、2028年申报的收入;2027年申报2026课税年所得税时,规则不变。各项措施目前仍属财案建议,须待相关法案通过并在宪报公布后才成为法律,内陆税收局(LHDN)也将另行发布细则。
2 | 新税率与个人减免
个人减免是税务居民报税时直接扣除的固定额,不必保留单据,也无须另行申请。增加的3000令吉能省多少税,要看收入落在哪个税阶:落在11%税阶省330令吉,落在25%税阶省750令吉。
居民个人所得税率:现行与2027课税年
| 应课税收入(RM) | 现行税率 | 2027课税年起 |
|---|---|---|
| 0 – 5,000 | 0% | 0% |
| 5,001 – 20,000 | 1% | 1% |
| 20,001 – 35,000 | 3% | 3% |
| 35,001 – 50,000 | 6% | 6% |
| 50,001 – 70,000 | 11% | 11% |
| 70,001 – 100,000 | 19% | 18% |
| 100,001 – 150,000 | 25% | 24% |
| 150,001 – 400,000 | 25% | 25% |
| 400,001 – 600,000 | 26% | 26% |
| 600,001 – 1,000,000 | 28% | 28% |
| 1,000,001 – 2,000,000 | 28% | 30% |
| 2,000,001以上 | 30% | 30% |
来源:2027年财政预算案税务措施附录、内陆税收局|YYC财经妙算整理
税率按累进制,降税只影响落在7万至15万令吉区间的那部分收入,并非全部收入都少缴1个百分点。10万至15万令吉是新增税阶,过去10万至40万令吉一律按25%计税。
3 | 不同收入的节税试算
现行与新规则下的税额比较
| 现行应课税收入(RM) | 现行税额(RM) | 新规则下应课税收入(RM) | 新规则下税额(RM) | 少缴(RM) |
|---|---|---|---|---|
| 40,000 | 900 | 37,000 | 720 | 180 |
| 60,000 | 2,600 | 57,000 | 2,270 | 330 |
| 80,000 | 5,600 | 77,000 | 4,960 | 640 |
| 100,000 | 9,400 | 97,000 | 8,560 | 840 |
| 120,000 | 14,400 | 117,000 | 13,180 | 1,220 |
| 150,000 | 21,900 | 147,000 | 20,380 | 1,520 |
| 200,000 | 34,400 | 197,000 | 32,850 | 1,550 |
| 1,500,000 | 388,400 | 1,497,000 | 396,700 | 多缴8,300 |
YYC财经妙算整理
试算说明
试算以税务居民为例,假设个人减免增加的3000令吉全数减少应课税收入,未计入税务回扣、天课(zakat)及其他调整,仅供参考。
少缴的税随收入增加,到应课税收入约15万令吉后便大致持平,在1550令吉左右,因为降税只涵盖15万令吉以下的税阶。不过,应课税收入超过100万令吉的部分改按30%计税,多缴的税会逐步抵消上述节税效果;收入再高一些,整体税负便可能不减反增。
以上试算只计个人减免与新税率。产后护理、AI订阅、社险缴费等新增的减免项目另计,应课税收入落在15万至40万令吉者,每多报1000令吉可再省250令吉。
4 | 父母与祖父母照护减免
现行规则下,为父母或祖父母支付的开销每年最多可减免8000令吉,涵盖诊所与医院的治疗费,居家、日间护理中心与住宿护理中心的看护费,牙科治疗(美容牙科除外),以及上限1000令吉的全身体检与疫苗接种。申报看护费时,须有注册医生证明父母或祖父母的健康状况需要看护。
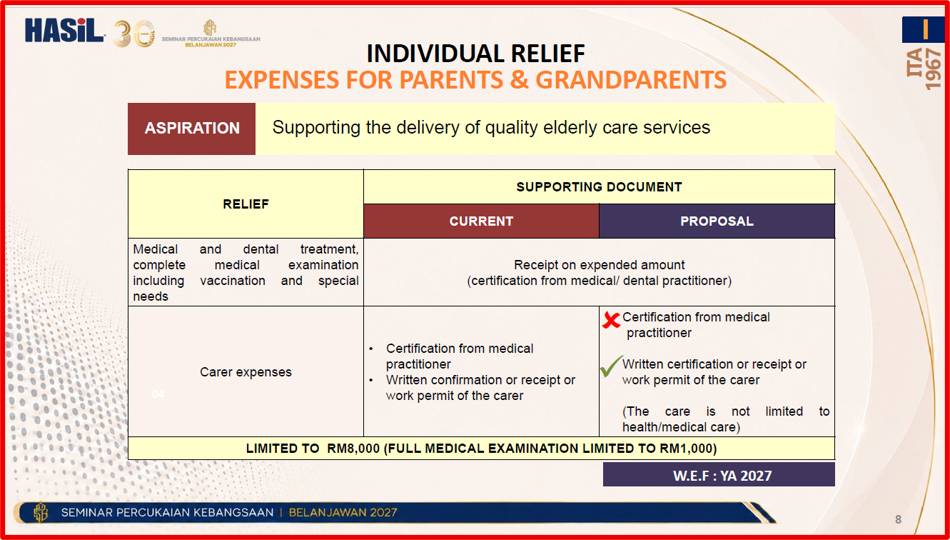
2027课税年起,居家、日间与住宿护理中心的看护开销不再限于医疗护理,各类照护开销都可申报,也不再需要医生证明,改为保留看护者的书面声明或工作准证副本,连同收据。减免上限维持8000令吉。
来源:内陆税收局2027财案全国税务研讨会资料
税收局研讨会资料把看护者的书面声明、收据与工作准证列为任选其一,财案税务措施附录则要求书面声明或工作准证之外另附收据。税收局发布细则前,相关文件最好全部保留。
其他申报条件不变:
- 父母指亲生父母或养父母,祖父母指父母的父母,两者都须是大马税务居民;
- 治疗、检查与看护须在大马境内提供;
- 医生与牙医须分别在大马医药理事会与大马牙医理事会注册;
- 看护者不能是纳税人本人、配偶或子女;
- 外籍看护者须持有效签证或特别工作准证。
照护范围放宽到什么程度,仍待税收局细则说明,例如为身心健康的父母聘请看护能否申报。按现行规则,这类看护费用不能享有减免。
乐龄照护服务税
2027财案还有另一项与照护长者相关的措施:2027年1月1日起,乐龄照护服务的服务税率将从8%降至6%;若每名长者的年度护理费用不超过RM96,000,其护理服务将获全额服务税豁免。
5 | 健康与保健减免(含产后护理)
现行的医疗减免改称“健康与保健减免”,上限维持1万令吉,涵盖范围扩大。
健康与保健减免涵盖项目(总上限RM10,000)
| 项目 | 限额 | 适用对象 |
|---|---|---|
| 严重疾病治疗 | RM10,000总上限内 | 本人、配偶、子女 |
| 生育治疗 | RM10,000总上限内 | 本人或配偶(只限已婚纳税人) |
| 疫苗接种 | RM1,000 | 本人、配偶、子女 |
| 牙科检查与治疗 | RM1,000 | 本人、配偶、子女 |
| 全身体检、心理健康检查或咨询、疾病检测、自我检测医疗器材 | RM1,000 | 本人、配偶、子女 |
| 18岁或以下学习障碍儿童的诊断评估、早期干预或康复治疗 | RM10,000总上限内 | 子女 |
| 新增:产后护理(月子中心或合格人士提供) | RM3,000 | 待税收局细则 |
| 并入:2岁或以下孩子的哺乳器材 | RM1,000 | 本人或配偶 |
来源:2027年财政预算案税务措施附录、内陆税收局|YYC财经妙算整理
申报条件如下:
- 申报须附正式收据;
- 严重疾病与生育治疗须有大马医药理事会注册医生的证明;
- 牙科治疗须有大马牙医理事会注册牙医的证明;
- 从2026课税年起,凡在国家药剂管制局(NPRA)注册的疫苗都符合减免条件;
- 全身体检指大马医药理事会界定的全面检查,并须与医生讨论检查结果。
更新内容如下:
- 新增的产后护理上限为3000令吉,服务须由月子中心,或经注册、认可或持牌的个人提供。
- 哺乳器材原是一项独立减免,目前只限哺乳母亲为2岁或以下的孩子购买、供本人使用,每两年可申报一次;2027课税年起,健康与保健减免纳入哺乳器材,母亲或其配偶购买都可申报,每年可报,不限孩子人数,上限为1000令吉。哺乳器材并入1万令吉总上限后,已用尽医疗减免的家庭,就少了这笔额外的1000令吉减免。
严重疾病包括哪些疾病?
严重疾病指的是内陆税收局指南中列出的疾病,包括爱滋病、帕金森症、癌症、肾衰竭、心脏病、肺动脉高压、慢性肝病、严重病毒性肝炎、伴有神经功能缺损的头部创伤、脑肿瘤或血管畸形、严重烧伤、主要器官移植、严重截肢、慢性皮肤病、精神疾病、内分泌疾病、风湿性疾病、地中海贫血症。
6 | 教育与培训相关的减免和税务扣除
现行的教育费减免上限7000令吉。学士或以下程度的课程只限法律、会计、伊斯兰金融、技术、职业、工业、科学或科技的指定领域,硕士与博士课程则不限领域;技能发展局总监认可的技能提升课程另设2000令吉分项限额,只到2026课税年。与工作无关的自我提升课程,目前归入生活方式减免申报。
2027课税年起,这项减免改称“教育与技能培训费减免”,上限仍是7000令吉,学科不再设限,技职课程与子女的课程补习也纳入其中。
教育与技能培训费减免(总上限RM7,000)
| 类别 | 限额 | 适用对象 |
|---|---|---|
| 政府认可或财政部长批准的本地机构或专业团体开办的证书、文凭、学士、硕士或博士课程,不限学科 | RM7,000总上限内 | 本人 |
| 技能发展局总监认可的技职教育与培训(TVET)技能提升或自我提升课程 | RM3,000 | 本人或配偶 |
| 与工作无关的课程、培训或技能班 | 两项合计RM2,000 | 本人或配偶 |
| 科学、技术、工程与数学(STEM)、艺术、语言或宗教的课程、培训或补习 | 子女 |
来源:2027年财政预算案税务措施附录|YYC财经妙算整理
课程须由政府认可或财政部长批准的本地机构或专业团体开办;技职课程须获技能发展局按《2006年国家技能发展法令》认可;伊斯兰金融课程须获国家银行或证券监督委员会批准。申报时须保留学费收据。
与教育相关的捐款可以享有税务扣除吗?
学校公共捐款基金(TSUWAS)是依《1967年所得税法令》第44(6)条文批准的基金,可设立这项基金的学校包括政府资助学校、非政府拥有的学校(即政府未资助的母语学校或国民型学校),以及政府资助或非政府拥有的宗教学校。个人或公司以现金捐款,可享扣税,上限为总收入(aggregate income)的10%,实物捐赠则不能扣税。这项基金目前只能资助学生发展与福利的项目或活动,学校的行政、日常运作及维修保养开销都不在其列。2027课税年起,用途扩大至行政与日常运作、维修保养、添购设备,以及为学生举办的学校活动。学校申请设立基金,须先取得教育部认可,再向税收局提出;基金由学校与家教协会或校友会共同管理,教育部依日后制定的准则监督。
7 | 生活方式、运动与旅游减免
生活方式减免上限维持2500令吉,目前涵盖书籍、期刊、杂志、报章等刊物(含电子书),个人用途的电脑、智能手机或平板电脑(自营业务所用及保修费除外),以及以本人名义登记的月费上网配套。
2027课税年起新增三项:
- 为本人、配偶或子女用途订阅的AI软件与应用;
- 向注册动物收容所领养宠物的费用;
- 注册兽医提供的疫苗接种与绝育手术。
宠物饲料、美容与一般兽医诊疗不在新增范围内。与工作无关的自我提升课程则移出这项减免,改列教育与技能培训费减免。
运动减免上限维持1000令吉,涵盖《1997年体育发展法令》所列运动的器材(机动两轮车除外)、运动设施租金或入场费、体育专员批准的主办单位所办赛事报名费,以及已注册体育团体或相关公司收取的健身房会员费或训练费。2027课税年起,运动鞋也可申报,上限300令吉,计入1000令吉总上限。开销可为本人、配偶、子女或父母支付,父母须为大马税务居民,每笔都须有收据。
财案与现行规则都没有限定运动器材的购买地点,只要求每笔开销有付款收据,并以本人名义购买或为符合资格的家人购买。税收局尚未就运动鞋发出说明,网购或海外购买者宜保留订单发票与付款证明,申报前留意税收局细则。
旅游景点门票减免延长一年至2027课税年,上限1000令吉,涵盖博物馆、动物园、主题公园、国家公园、海洋公园与地质公园等景点,以及文化与艺术节目的入场费。申报须保留门票与收据。
8 | 社险缴费减免
现行规则下,雇员缴付的社险(PERKESO)与就业保险计划(EIS)缴费,每年最多可减免350令吉。2027课税年起,这350令吉也涵盖自雇人士保险计划(Lindung Kendiri)的强制缴费,适用于客运业、货物或食品运输/外卖员,以及小贩与小商家这三个强制性投保的领域。
Lindung 24 Jam(非工伤意外保障计划)的自愿缴费,以及自雇人士保险计划下17个非强制投保领域的自愿缴费,可额外获得最多150令吉减免。强制与自愿缴费兼有者,合计最多可减免500令吉。这项措施主要照顾零工、电召车司机、外送员与小贩。减免额以该年实际缴付的数额为准。
9 | 天使投资与股权众筹
个人通过股权众筹(ECF)平台投资,或以天使投资者身份投资初创企业,可享所得税豁免,目前只适用于2026年12月31日前的投资。财案把两项豁免延长四年,涵盖2027年1月1日至2030年12月31日的投资。
股权众筹与天使投资所得税豁免比较
| 项目 | 股权众筹(ECF) | 天使投资者 |
|---|---|---|
| 豁免额 | 投资额的50% 投资年份后的第二个课税年可享有豁免 | 投资额的100% 投资年份后的第二个课税年可享有豁免 |
| 上限 | 每年豁免额最高RM50,000,且不超过总收入的10% | 每年投资RM5,000至RM500,000,豁免额不超过总收入 |
| 超出部分 | 不予计算 | 不予计算,不退还也不结转 |
| 核准 | 投资者、所投公司与投资额须经证券监督委员会核实;平台须获证监会批准 | 投资者须获马来西亚商业天使网络(MBAN)认证;所投公司须获天使税务激励办公室(ATIO)认证;投资须获财政部长批准 |
| 持股期 | 至少2年 | 至少2年 |
| 其他条件 | 与所投公司无亲属关系 | 税务居民,收入并非全部来自商业收入;与所投公司无亲属关系;持股不超过其缴足资本的30%;所投公司为至少51%由大马公民持有的本地初创企业 |
来源:内陆税收局第12/2020号公共裁决、《2022年所得税(豁免)(第4号)令》、2027年财政预算案税务措施附录|YYC财经妙算整理
以2027年的投资为例,持股满两年,可在2029课税年获得豁免。
10 | 首次购屋印花税豁免
首次购屋印花税豁免的房价上限,从50万令吉提高到75万令吉:
- 房价50万令吉或以下者,贷款合约与产业转让文件的印花税全免;
- 房价超过50万令吉、不超过75万令吉者,首50万令吉全免,余额减半。
新安排适用于2027年1月1日至2030年12月31日签署的买卖合约,对象是首次购买住宅的大马公民,即从未以个人或联名方式拥有任何住宅产业,包括继承或获赠所得。
11 | 雇主须知
新税率与个人减免从2027课税年起生效,员工的每月税款扣除(PCB)也要随之调整。税收局公布2027年的PCB计算细则后,雇主应确认薪资系统已经更新。
雇主代员工偿还国家高等教育基金(PTPTN)贷款,2027年1月1日至2028年12月31日期间的还款可获扣税,条件是雇主不向员工收回这笔还款、员工为全职雇员,且员工不是企业主,与雇主也没有亲属关系。对想留住年轻员工的企业,这是一项可以考虑的福利安排。
12 | 申报准备清单
✅ 保留每一张收据,纸质或电子档皆可。除了个人减免,各项减免都须有单据佐证。
✅ 2027年1月1日起,按减免类别分开记录开销,随时掌握各项上限还剩多少。
✅留意开销为谁支付。多项减免只限本人、配偶、子女或父母,父母须为大马税务居民。
✅照顾父母或祖父母者,需向看护者取得书面声明或工作准证副本,并保留护理中心的收据。