 hamden18/11/2026 - 12:09 Oleh HAMDEN RAMLI editor@dagangnews.com
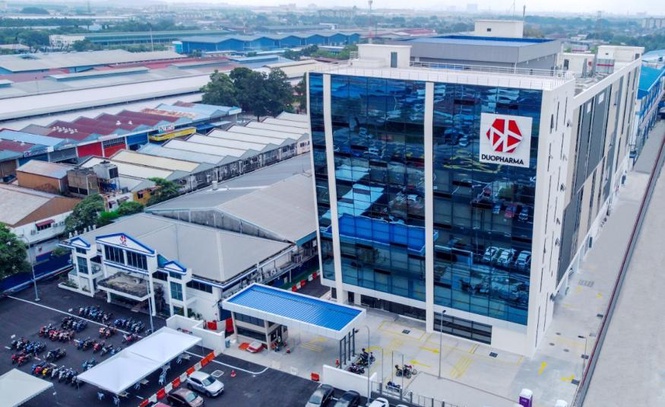
KUALA LUMPUR 18 Nov - Duopharma Biotech Bhd perlu terus memperkukuh segmen penjagaan kesihatan swasta dan pasaran eksport bagi mengimbangi kesan turun naik perbelanjaan perolehan ubat-ubatan kerajaan terhadap prestasi kewangannya, menurut CGS International.
Firma penyelidikan itu berkata, segmen penjagaan kesihatan swasta yang berkembang pesat berpotensi menjadi pemacu penting pertumbuhan pendapatan kumpulan, disokong peningkatan penggunaan ubat generik serta penetapan harga berasaskan pasaran.
"Strategi itu juga dijangka membantu Duopharma mengurangkan kesan perubahan permintaan kerajaan terhadap produk farmaseutikal, sekali gus memberikan asas pendapatan yang lebih seimbang," katanya dalam nota penyelidikan hari ini.
Pandangan itu menyusul prestasi kewangan kumpulan bagi suku ketiga tahun kewangan 2026 (3Q26), apabila hasil merosot 5.6% tahun ke tahun (YoY), terutamanya disebabkan pembelian ubat-ubatan oleh kerajaan yang lebih rendah, termasuk penurunan jualan insulin.
Keadaan itu berlaku susulan pelaksanaan aturan pembekalan insulin secara bersama di bawah kontrak baharu Kementerian Kesihatan (KKM) selama tiga tahun.
Bagaimanapun, campuran jualan yang lebih menggalakkan daripada segmen swasta dan eksport membantu mengimbangi kelemahan permintaan kerajaan, sekali gus menyokong pengembangan margin kasar kepada paras tertinggi dalam beberapa tahun sekitar 48%.
Margin kasar itu meningkat 7.4 mata peratusan YoY dan 5.8 mata peratusan suku ke suku (QoQ).
Untung bersih YoY meningkat, QoQ merosot
Bagi 3Q26, Duopharma mencatatkan keuntungan bersih teras RM28 juta, meningkat 24% YoY tetapi merosot 6.3% QoQ.
Prestasi itu menjadikan keuntungan bersih teras bagi tempoh sembilan bulan 2026 (9M26) meningkat 29.4% YoY kepada RM88.6 juta, masing-masing mewakili 82% daripada unjuran setahun penuh penganalisis dan 83% daripada konsensus Bloomberg.
Pencapaian itu mengatasi jangkaan, terutama disokong pengembangan margin yang kukuh meskipun hasil suku ketiga lebih rendah.
CGSI turut menjangkakan corak pengiktirafan pendapatan kumpulan berubah, dengan sumbangan lebih besar daripada hasil kerajaan berkemungkinan tertumpu pada suku keempat 2026 (4Q26) hingga suku pertama 2027 (1Q27).
Dalam pada itu, pembaharuan kontrak APPL yang dijangka pada Jun 2027 kekal sebagai pemangkin pertumbuhan utama seterusnya bagi Duopharma.
Firma penyelidikan itu melihat pembaharuan kontrak berkenaan sebagai perkembangan penting yang berpotensi menyokong pertumbuhan pendapatan kumpulan, selain pengukuhan berterusan segmen swasta dan eksport.
CGSI turut mengekalkan saranan Tambah (Add) terhadap saham Duopharma dengan harga sasaran RM1.79 berasaskan Model Pertumbuhan Gordon (GGM). - DagangNews.com