 johardy30/09/2026 - 08:56 Oleh Mohamad Iman editor@dagangnews.com
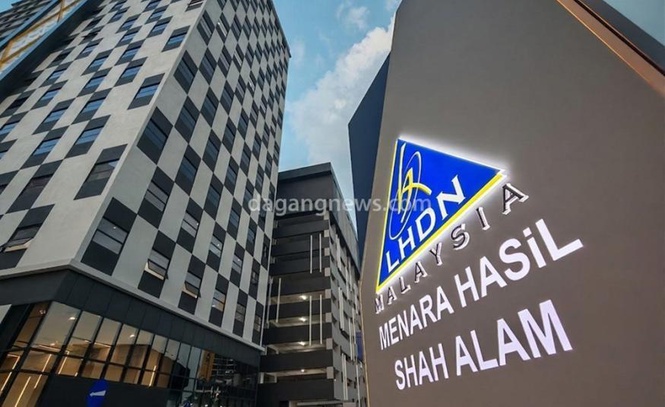
KUALA LUMPUR 30 Sept - Mahkamah Tinggi membenarkan penangguhan sementara yang dipohon ahli perniagaan Datuk Seri Mahmud Abu Bekir Taib terhadap perintah membayar taksiran tambahan dan penalti berjumlah RM41.8 juta yang dikenakan Lembaga Hasil Dalam Negeri (LHDN) bagi tahun taksiran 2021 hingga 2024.
Taksiran berkenaan dikeluarkan terhadap beliau pada Jun lalu, menurut laporan The Edge.
Penangguhan sementara itu dibenarkan oleh Hakim Mahkamah Tinggi Norliza Othman pada Selasa sementara menunggu pendengaran inter partes bagi permohonan penangguhan tersebut yang kini ditetapkan pada 26 November.
Pada masa sama, Norliza menetapkan 20 November untuk memutuskan permohonan Mahmud Abu Bekir bagi mendapatkan kebenaran memulakan semakan kehakiman untuk mencabar pengenaan taksiran tambahan dan penalti tersebut oleh LHDN.
Dalam prosiding semakan kehakiman, kebenaran mahkamah perlu diperoleh terlebih dahulu sebelum merit cabaran terhadap keputusan pihak berkuasa kerajaan, dalam kes ini LHDN, boleh didengar.
Ahli perniagaan Sarawak itu, yang juga anak kepada bekas Ketua Menteri dan Yang Dipertua Negeri Sarawak, Allahyarham Tun Abdul Taib Mahmud, memfailkan permohonan semakan kehakiman pada 14 September lalu menerusi Tetuan Rosli Dahlan Saravana Partnership.
Beliau memohon perintah certiorari untuk membatalkan keputusan LHDN bagi tahun taksiran 2021, 2022, 2023 dan 2024 yang diterimanya menerusi surat bertarikh 23 Jun lalu.
Cabaran terhadap keputusan LHDN
Mahmud Abu Bekir mendakwa keputusan LHDN itu adalah ultra vires, tidak sah, terbatal, menyalahi undang-undang, dibuat tanpa kuasa dan/atau merupakan tindakan melampaui kuasa secara tidak rasional dan/atau tidak munasabah, selain menafikan jangkaan sah beliau.
Beliau turut memohon deklarasi bahawa LHDN terikat dan perlu memberi kesan kepada Seksyen 3 Akta Cukai Pendapatan 1967 (ACP), yang memperuntukkan bahawa cukai pendapatan dikenakan bagi setiap tahun taksiran ke atas pendapatan seseorang yang terakru atau diperoleh dari Malaysia atau diterima di Malaysia dari luar Malaysia.
Selain itu, beliau memohon deklarasi bahawa kuasa LHDN di bawah Seksyen 3 dan 4 ACP terhad kepada pengenaan cukai pendapatan dan bukannya taksiran terhadap kekayaan atau nilai bersih seseorang.
Mahmud Abu Bekir juga memohon deklarasi bahawa tiada asas bagi LHDN untuk secara sewenang-wenangnya menganggap pengeluaran wang daripada akaun bank pembayar cukai sebagai "perbelanjaan yang tidak dapat dijelaskan", sebelum menganggapnya sebagai pendapatan yang tidak diisytiharkan dan boleh dikenakan cukai.
Beliau turut memohon supaya penguatkuasaan keputusan LHDN ditangguhkan sehingga permohonan semakan kehakimannya diputuskan sepenuhnya dan secara muktamad.
Dalam prosiding pada Selasa, Mahmud Abu Bekir diwakili Amira Ahmad Azhar.
Dakwa sudah kemuka 20 penyerahan kepada LHDN
Dalam afidavit bagi menyokong permohonan semakan kehakiman itu, ahli perniagaan berkenaan yang juga pengarah Cahya Mata Sarawak menafikan bahawa beliau tidak berhubung dengan LHDN mengenai urusan cukainya.
Menurutnya, ejen cukainya, MNS Tax Management Consulting Sdn Bhd telah berhubung dengan LHDN bagi pihak beliau dari Oktober 2025 hingga Julai tahun ini, dengan sebanyak 20 penyerahan berasingan dibuat sepanjang tempoh tersebut.
Mahmud Abu Bekir mendakwa beliau menyerahkan penyata modalnya pada 19 Jun dan empat hari kemudian, pada 23 Jun, LHDN mengeluarkan taksiran berkenaan.
"Taksiran tidak boleh begitu sahaja dikeluarkan berdasarkan cadangan terdahulu yang telah digantikan. Berbuat demikian dalam keadaan pembayar cukai telah memberikan kerjasama begitu meluas dengan sendirinya menunjukkan bahawa taksiran itu tidak dibuat dengan sewajarnya menurut kuasa dan kewajipan LHDN di bawah ACP.
"LHDN gagal mengenal pasti sebarang peruntukan dalam ACP yang memberinya kuasa untuk mengenakan cukai atau mengeluarkan taksiran atau taksiran tambahan berdasarkan penyata modal.
"Malah, ACP tidak mengandungi sebarang peruntukan yang memberi kuasa atau menghendaki LHDN menyediakan, menerima pakai atau bergantung kepada 'penyata modal' sebagai asas taksiran," dakwa Mahmud Abu Bekir.
Beliau mendakwa LHDN membuat taksiran tersebut secara sewenang-wenangnya dengan menganggap peningkatan keseluruhan nilai bersih atau kekayaannya seperti yang ditunjukkan dalam penyata modal sebagai pendapatan yang boleh dikenakan cukai.
Mahmud Abu Bekir berkata pendekatan yang didakwa digunakan LHDN itu tidak dibenarkan kerana cukai yang dikenakan di bawah Seksyen 3 dan 4 ACP adalah cukai terhadap pendapatan dan bukannya cukai terhadap kekayaan, modal atau nilai bersih seseorang.
"Atas alasan-alasan ini, saya dengan rendah diri memohon mahkamah membenarkan permohonan saya dan memberikan kebenaran untuk memulakan prosiding semakan kehakiman terhadap LHDN, berserta perintah menangguhkan semua prosiding lanjut berhubung taksiran tersebut sementara menunggu keputusan penuh dan muktamad permohonan substantif," katanya dalam dokumen mahkamah yang dilihat oleh The Edge. — DagangNews.com