
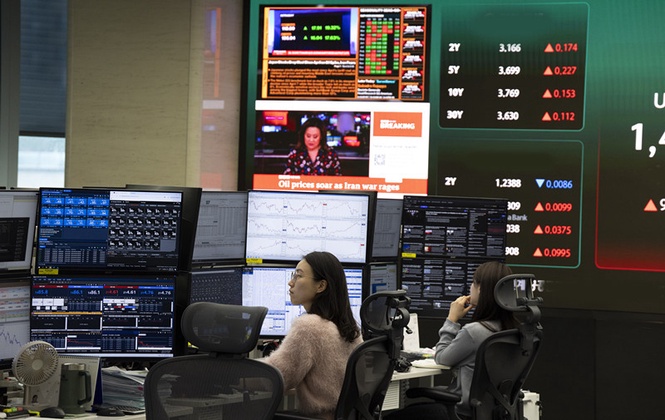
亚洲多数股市收跌。美伊停火谈判前景再度蒙上阴影,推动油价走高,全球债券收益率上升也压制了市场风险偏好。与此同时,OpenAI宣布暂停部分先进人工智能模型的训练,芯片股承压明显。
亚洲交易时段,美国股指期货同步下跌,以科技股为主的纳斯达克期货跌幅接近1%。上周五,华尔街三大股指均收涨。
亚洲各主要货币普遍走软,其中日元跌势最为明显,逼近近期低点。与此同时,美元指数维持在近两个月高位附近,美伊对峙局势持续推升油价,投资者也将目光投向本周即将公布的一系列通胀数据及央行政策决议。
英国股市小幅走高。投资者一方面关注美伊外交谈判的进展,另一方面也注意到华盛顿已拒绝了伊朗提出的霍尔木兹海峡相关提案。同时,欧洲各大股市整体表现平稳,延续上周温和上涨态势。然而,国际原油价格的大幅攀升与人工智能板块的意外利空消息形成双重冲击,令全球投资者的风险偏好明显降温。
日韩股下跌 A股跌幅扩大
韩国综合股价指数(KOSPI)收跌2.7%。韩国SK海力士和三星电子双双下跌逾5%。美国30年期国债收益率升至5.5185%,接近2004年以来的最高水平,10年期国债收益率则继续维持在5%上方。根据芝商所美联储观察工具(CME FedWatch)的数据,市场目前预计美联储10月再次加息的概率约为66%。
日本日经225指数下跌0.7%,更广泛的东证指数小幅下跌0.4%。芯片制造类股成为星期一跌幅最深的板块。日本铠侠控股下跌4.37%。
港股恒生指数开升44点后,升幅曾扩大至逾250点,全日最终收报24,642点,升132点或0.54%;国企指数收报8,216点,升51点或0.63%;恒生科技指数跌15点或0.37%,收报4,296点。
中国股市于中秋假期后复市,A股三大指数低开0.3%至0.7%,其后跌幅扩大,全日跌1.7%至4.5%。上证指数收报3,823点,跌64点或1.67%。深成指跌458点或3.44%,收报12,858点。创业板指跌149点或4.53%,收报3,139点。
亚太其他市场方面,新加坡海峡时报指数上涨0.5%。澳洲标普/ASX 200指数收涨0.17%。印度Nifty 50指数下跌1.46%。印尼雅加达指数下跌1.51%。
投资者正关注星期二澳洲储备银行的货币政策决议。市场和经济学家普遍预计,澳银行将上调现金利率25个基点。本周数据密集发布,包括美国通胀数据、制造业数据及劳动力市场报告,市场还将密切关注霍尔木兹海峡局势的最新进展及其对油价和利率预期的影响。
油价大起 黄金比特币下跌
星期一油价大涨近3%。伊朗表示,不会软化其重开霍尔木兹海峡的条件,此前美国总统特朗普已拒绝了德黑兰的提案,市场对这一关键石油运输通道何时恢复正常通行充满不确定性。伦敦布伦特原油大涨2.69%,至每桶100.03美元。WTI原油大起2.88%,至每桶95.07美元。
黄金价格周一延续跌势,上周已累计下跌逾2%。油价持续高位运行叠加美国经济活动数据走强,市场普遍预期美联储可能需要在更长时间内维持高利率,金价因此承压。现货黄金下跌3.3%,至每盎司4,143.59美元。
比特币延续上周末跌势,受美国国债收益率飙升以及美伊和平谈判进展迟缓影响,市场风险偏好明显降温。作为全球市值最大的加密货币,比特币下跌1.7%,报83,061.4美元。此前,受美国监管政策趋于友好的预期提振,比特币已连续两周录得涨幅。