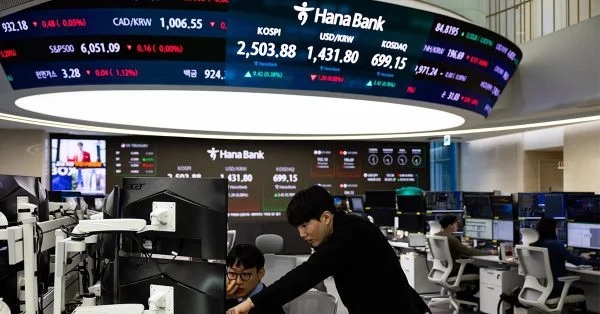
亚洲股市大幅下挫。受中国竞争加剧的担忧以及美国通胀数据超预期升温影响,市场对美联储进一步加息的预期升温,韩国KOSPI指数暴跌近8%,触发熔断机制。
KOSPI指数跌至5,554.22点,创近三个月新低。此次熔断是该指数今年第10次、历史上第16次触发熔断,上一次触发发生在2022年7月29日。
此轮亚洲股市抛售,延续了华尔街前一交易日的疲软走势。以科技股为主的纳斯达克综合指数隔夜下跌1.9%。费城半导体指数连续第六个交易日下跌,创下2025年5月以来最长连跌纪录;罗素2000等权重指数较峰值下跌11%,正式进入回调区间。
英镑兑美元走高,欧元同样录得涨幅。受市场对人工智能领域债务问题的担忧拖累,美元出现回落,而强于预期的英国经济增长数据也为英镑提供了额外支撑。英国国家统计局(ONS)公布数据显示,8月份GDP环比增长0.1%,而市场此前预期为下降0.1%;年增长率达2.1%,为2022年10月以来最强劲表现。
韩股再次触发熔断
亚太股市崩盘,韩国KOSPI指数再次触发熔断,单日跌幅高达7.57%,报5,554.22点,创下2026年下半年最大单日跌幅之一。韩国股市所受冲击尤为惨烈,SK海力士暴跌11.06%;三星电子跌9.48%。市场将半导体股的额外重挫,部分归因于中国内存芯片厂商长鑫存储(CXMT)技术能力的持续提升。
日经225指数同步承压,跌幅扩大至4.77%,为10月以来盘中新低,也延续了亚太地区科技领域的跌势。MSCI亚太指数下跌近3%,有望创下7月以来的最低水平。
港股承上日跌势,恒生指数低开195点后,跌幅逐步扩大至逾300点,午后大市在2.4万关口徘回,全日收报24,062点,跌251点或1.03%;恒生科技指数收报4,060点,跌113点或2.72%;国企指数收报8,103点,跌79点或0.98%。
中国A股三大指数低开1.5%至3.1%,全日跌1.6%至2.9%。上证指数跌59点或1.59%,收报3,707点。深成指跌293点或2.43%,收报11,816点。创业板指挫83点或2.92%,报2,783点。
新加坡海峡时报指数下跌0.49%,此前一天新加坡金融管理局意外维持货币政策不变。此外,澳洲标普/ASX 200指数微跌0.1%。纽西兰NZX 50指数上扬0.53%,印度Nifty 50指数则上涨1.53%。
油价比特币下挫 黄金上涨
市场对美联储10月27日至10月28日会议上加息25个基点的隐含概率,从前一天的22.1%升至31.6%,同时预计到1月底还将累计加息约40个基点。油价星期四有所回落。布伦特原油下跌2.01%,报每桶104.67美元;美国德州西部轻原油(WTI)下跌0.15%,报每桶94.07美元。
黄金从星期三的大幅初跌中强势反弹。此前,美国月度消费者价格涨幅加速且超出市场预期,主要原因是伊朗战争导致能源成本攀升,由此引发金价急挫。利率上升会提高持有黄金这类无息资产的机会成本,从而对金价形成压制;而美元走强则会令黄金对海外买家而言更加昂贵,削弱其吸引力。现货黄金上涨1.26%,至每盎司4,156.93美元。
市场普遍预计美联储将在2026年至少再加息一次,因为政策制定者对如何遏制不断上升的通胀压力深感忧虑。比特币报81,327.1美元,下挫2.30%。