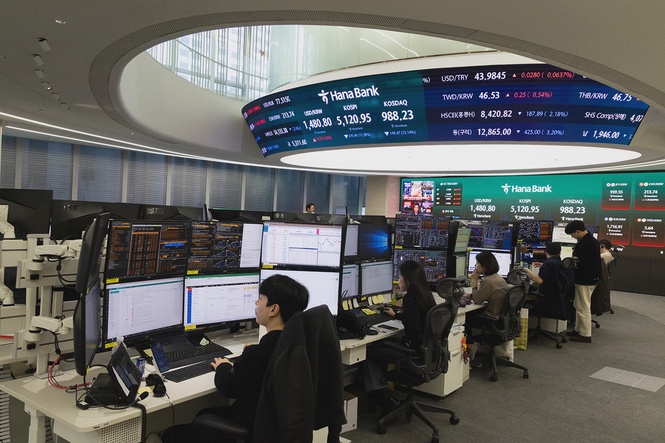
亚洲股市大幅下跌,科技股抛售潮从华尔街蔓延至亚洲,市场对中国半导体竞争加剧以及人工智能投资回报前景的担忧,导致韩国和中国台湾股市遭受重创。
与此同时,中东局势持续升温,油价虽小幅回落但仍维持高位。投资者正密切关注即将公布的美国通胀数据,以及即将拉开帷幕的企业财报季。
华尔街科技股的抛售为亚洲市场定下基调。纳斯达克综合指数星期一(10月12日)下跌0.5%,半导体股普遍走弱,费城半导体指数大跌2.7%,触及9月中旬以来最低水平。亚洲交易时段,纳斯达克100指数期货下跌0.8%,标普500指数期货跌0.2%。
美国和欧洲芯片制造商股价普遍下跌,AI相关股票的抛售潮持续蔓延,拖累整体科技板块走低。市场对AI投资可持续性的担忧,以及来自中国竞争对手的压力不断加剧,成为此轮下跌的主要驱动因素。
欧元区政府债券收益率星期二(10月13日)整体维持平稳,在多年高位附近盘整。固定收益市场的交易员们正在权衡多重压力:能源价格居高不下、巴黎政治摩擦升温,以及全球企业债发行潮对机构资金的强力争夺。
韩国芯片商首当其冲 日经下跌
MSCI亚太综合指数下跌约2%,有望创下8月以来最低收盘水平。韩国KOSPI指数暴跌5.46%至6,035.35点,创7月以来新低;日本日经225指数在长假结束后重新开市,下跌1.82%至67,777.52点。
韩国内存芯片制造商首当其冲。SK海力士大跌10.09%,三星电子下跌7.39%,LG伊诺特跌幅同样达到5.63%。日本生产者价格通胀9月份从8月的7.6%回落至6.8%,低于市场预期。但受日元走弱及原材料成本上涨影响,以日元计价的进口价格大幅跳升24.5%,这可能持续施压日本央行在10月29日至10月30日的会议上收紧货币政策。
港股恒生指数低开99点,其后跌幅一度扩大至逾280点,盘中曾失守两万四关口,其后跌势喘稳,下午反覆回升,并以全日最高位收市,报24,345点,升74点或0.3%;恒生科技指数收报4,136点,跌32点或0.79%;国企指数收报8,174点,升6点或0.08%。
中国A股三大指数低开近1%至2.2%,半日跌幅收窄,收市更个别发展。上证指数全日升3点或0.1%,收报3,800点。深成指跌31点或0.25%,收报12,353点。创业板指跌5点或0.18%,收报2,958点。
澳洲S&P/ASX 200基本持平。澳洲储备银行(RBA)9月份会议纪要显示,委员会一致同意加息25个基点至4.60%,主要驱动因素包括能源价格上涨、AI相关需求增加以及产能限制,尽管经济产出增速放缓、居民消费走弱、劳动力市场也在逐步降温。
油价大跌 黄金比特币微起
伊朗战争推动油价飙升至每桶100美元以上,使得英国石油实现债务目标变得更加容易。这场持续七个月的冲突,加上乌克兰多次出动无人机袭击俄罗斯炼油厂,也收紧了成品油市场,燃料价格涨幅远超原油。WTI原油跌1.76%,至每桶92.07美元。布伦特原油跌1.43%,至每桶105.13美元。
市场同样担忧油价上涨是否会进一步加剧通胀压力。自美国和以色列于2月下旬联合对伊朗发动攻击以来,黄金价格已累计下跌约五分之一,反映出市场对冲突推高通胀、进而促使货币政策进一步收紧的忧虑。现货黄金增加0.25%,至每盎司4,181.95美元。
AI超大规模云服务商及半导体基础设施巨头纷纷叩开多币种债务市场的大门,其中包括以欧元计价的“反向扬基债券”(Reverse-Yankee)品种,募集资金用于数据中心和计算网络的数千亿美元资本支出计划。比特币微起0.17%,报83,407.2美元。