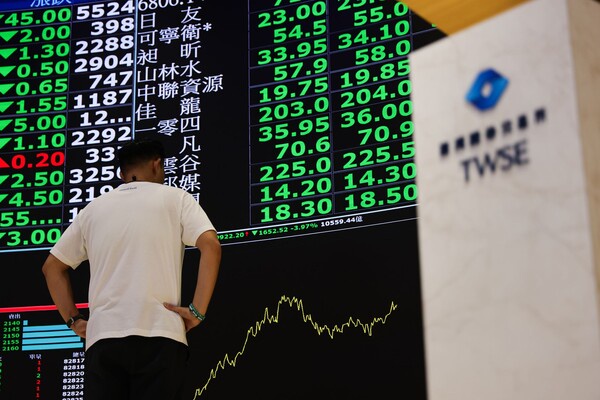
亚洲主要股市普遍下跌,台湾加权指数重挫6.03%,创下当日亚洲主要市场最大跌幅;韩国日本股市亦同步下跌,A股科技板块明显承压。港股则逆市小幅上涨。市场正在全球AI资本开支增长的持续性,英伟达即将公布季度财报,相关业绩指引成为科技股投资者关注的焦点。
英伟达定于11月17日公布2027财年第三季度业绩。市场将重点关注AI芯片需求、数据中心业务增长、业绩指引及管理层交接安排。
英国股市小幅上涨,扭转了此前略微偏低的开盘预期,尽管伊朗局势紧张及加息忧虑仍未消散。欧洲股市整体持平,市场在经历了动荡的上星期之后仍难以找到方向。上星期市场的剧烈波动,部分源于英伟达(NVIDIA)首席执行员黄仁勋的突然离职所引发的冲击。
韩股日经大跌 A股扩大跌势
韩国KOSPI指数收跌3.59%,报5100.5点。SK海力士盘中一度下跌8%,三星电子亦走弱,半导体及存储芯片股成为主要拖累。日本日经225指数下跌2.25%,报59769点,失守60000点整数关口
台湾加权指数收跌6.03%,报41,040.08点。半导体及科技股普遍走弱,外资单日净卖超701.9亿新台币。台积电与联发科双双重挫。
港股高开71点后,涨幅扩大至逾200点,高见23,894点;大市午后初段升幅收窄至约百点。恒生指数收报23,753点,升116点或0.49%;国企指数收报7,981点,升44点或0.55%;恒生科技指数收报3,801点,跌11点或0.3%。
中国A股三大指数低开0.6%至1.3%,午后跌界扩大,全日跌0.9%至4.4%。上证指数3,600关失而复得,全日跌31点或0.87%,收报3,602点。深成指挫278点或2.53%,收报10,690点。创业板指泻106点或4.37%,收报2,320点。
其他市场方面,澳洲标普/澳交所200指数小跌0.41%,新加坡海峡时报指数下跌0.93%,纽西兰NZX 50指数上涨0.92%,印度Nifty指数增加0.29%。
原油黄金比特币大跌
国际能源署还宣布计划进一步释放成员国的战略石油储备,创历史新高,预计到2月底将共释放7100万桶石油。该机构预测第四季度全球日均石油供应量将达到1.05亿桶,较日均需求预测高出约170万桶。国际能源署曾预测第四季度将出现供应短缺。布伦特原油跌0.72%,至每桶95.15美元。WTI原油微跌0.28%,至每桶88.31美元。
上星期黄金累计下跌4.5%,并触及逾一年低位。现货黄金微跌0.58%,至每盎司3,863.10美元。油价上涨加剧市场对通胀的担忧,同时强化了借贷成本将长期维持高位的预期,令黄金承压。美国10月份生产者价格加速上涨,录得四年来最大年度涨幅,进一步夯实了美联储在12月加息后继续收紧货币政策的理由。
比特币小幅反弹,但仍接近近三个月低点。美国加息预期升温以及监管前景不明朗,令加密货币市场整体承压。全球最大加密货币比特币跌0.82%,报64,507.00美元。