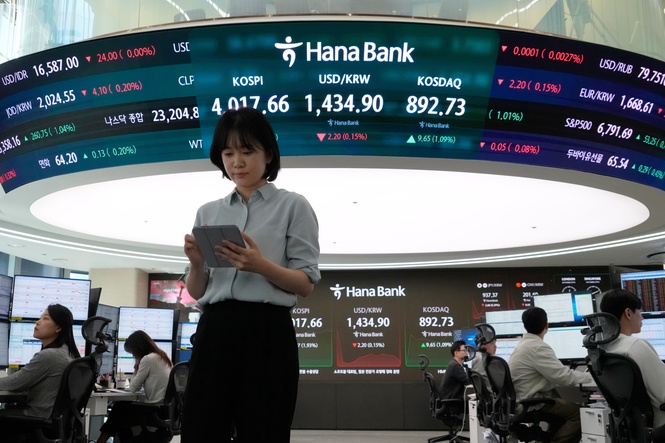
亚洲股市表现分化,韩国股市因内存芯片市场竞争加剧而大幅下跌,与此同时,油价在俄乌能源停火协议前景不明的背景下回落。韩国综合股价指数(KOSPI)下跌3.65%。
周一市场交投清淡,日本现货股票市场因体育节休市,美国债券市场则因哥伦布日假期关闭。美国股票交易所正常开市,但国债现货交易暂停。华尔街上周五延续了创纪录的强势行情,标普500上涨0.6%,道琼斯工业平均指数上涨0.8%,纳斯达克综合指数上涨0.6%。
亚洲交易时段,纳斯达克100期货上涨0.2%至31,163.25点,标普500期货上涨0.2%至7,877.75点。市场本周将重点关注美国消费者及生产者通胀数据和零售销售数据,以寻找美联储下一步行动的线索。市场目前预计本月加息概率为18%,12月加息概率为85%。
欧洲各大股市小幅走高,机构投资者在权衡原油价格下跌、尚未证实的地缘政治消息以及即将到来的第三季度企业财报等多重因素后,整体情绪谨慎乐观。英国股市走高,油价下跌的提振效应盖过了中东局势持续升温带来的压力。
韩股大幅下挫 A股反覆偏软
韩国KOSPI指数在长周末后恢复交易即大幅下挫,SK海力士下跌4.6%,三星电子下跌4.39%,LG伊诺特暴跌16%。此轮下跌的导火索是中国内存芯片制造商长鑫存储技术(CXMT)在4F² DRAM架构方面取得的新进展,该架构旨在大幅提升内存密度。
港股开市造好,恒生指数开升223点后,升幅逐步收窄,午后大市一度转跌,其后走势反覆,全日收报24,271点,升59点或0.25%。国企指数全日收报8,168点,升20点或0.25%;恒生科技指数走势受压,全日收报4,169点,跌28点或0.67%。
中国A股三大指数低开0.2%至0.7%,其后反覆偏软,全日跌0.4%至2.6%。上证指数跌16点或0.43%,收报3,797点。深成指跌256点或2.03%,收报12,384点。创业板指跌79点或2.61%,收报2,963点。
澳洲标普/ASX 200指数上涨0.8%,但MAAS集团下跌11.2%至4.11澳元,延续跌势,此前AI数据中心运营商Firmus宣布取消原定的50亿美元IPO计划。
其他市场方面,纽西兰NZX 50上涨0.6%,新加坡海峡时报指数上涨0.36%,印尼雅加达综合指数下跌2.59%。印度Nifty 50下跌0.8%。
油价比特币上涨 黄金微跌
油价下跌,此前美国总统唐纳德·特朗普宣布俄乌两国达成能源停火协议,但双方均未正式确认该协议。与此同时,投资者正积极备战美国银行业财报季的开幕,以及周三即将发布的通胀数据。此外,围绕霍尔木兹海峡的谈判陷入僵局,中东局势再度升温,持续威胁全球能源供应。布伦特原油起0.69%,至每桶105.44美元。WTI原油起0.66%,至每桶92.46美元。
能源成本上升及更广泛的通胀威胁促使部分央行加息,而这对黄金构成压力,因为黄金本身不产生利息收益。澳新银行(ANZ)分析师表示,黄金近期的良好表现得益于投资需求的上升。彭博数据显示,流入黄金支持型交易所交易基金(ETF)的资金已达四年高位。现货黄金微跌0.47%,至每盎司4,174.35美元。
比特币小幅反弹,此前油价因俄乌停火希望而走低,为风险市场提供了一定支撑,比特币借此收复部分失地。全球最大加密货币比特币上涨0.9%,报83,893.2美元。上周比特币累计下跌约2%,现货比特币ETF资金持续流出对其形成一定压力。周一,整体加密货币市场也随比特币回升而普遍上涨,延续了10月初低迷开局后的反弹态势。