亚洲主要股市走势分化。A股创业板指数重挫3.41%;韩国KOSPI指数则大涨3.09%;日经225指数亦收涨逾1%。
隔夜美股科技股反弹,加之Anthropic公布IPO招股书、韩国经济数据好于预期,提振日韩半导体股。与此同时,中国科技成长板块持续承压,区域市场表现形成鲜明对比。
亚洲货币走势分化。随着本星期美联储政策决议临近,美元持续走强,日元走软,印尼盾则在接近历史低位的水平上持续承压。欧元和英镑也小幅回落,投资者纷纷在本星期多项央行决议前调整持仓。
目前,外汇市场的焦点集中于本星期各大央行的政策决议。美联储预期中的暂停加息以及日本央行的前瞻指引,将对美元兑日元走势产生重要影响;而持续的外资流出则令印尼盾面临进一步下行风险。
中国升势乏力 日经韩股上涨
中国内地A股三大指数高开0.02%至0.9%,惟升势乏力下倒跌,全日各跌1.3%至3.4%。上证指数收报3,648点,跌49点或1.33%。深成指跌288点或2.5%,收报11,245点。创业板指跌穿2,600关,挫90点或3.41%,收报2,548点。
港股恒指全日收报23041.32点,跌0.73%,最高见23313.92点,低见22983.99点。恒生科技指数报3,800点,跌57点或1.5%。恒生国指跌35点或0.5%,报7,766点。
日经225指数收涨1.78%,报63294点,东京电子涨4.5%、Screen Holdings涨5.2%;日元兑美元走软至157.68,进一步降低出口成本,为制造业板块提供额外支撑。这直接推升了日本半导体设备股的估值重估,因为出口型企业的日元计价利润将随日元贬值而提升。
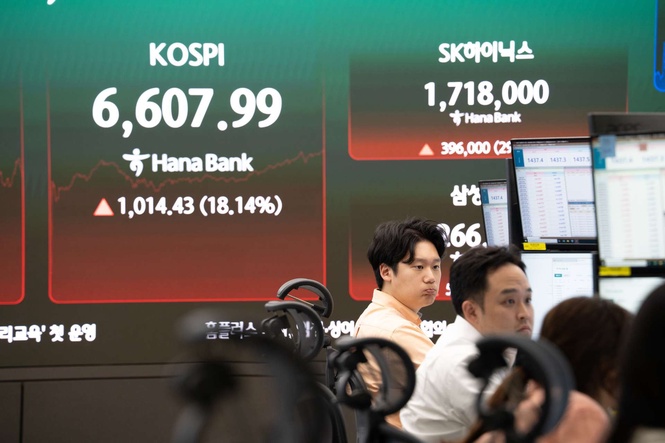
韩国KOSPI收涨3.09%,至5638点,SK海力士涨逾6%、三星电子涨近5%,韩国KOSPI指数10月累计跌幅仍约17%,距52星期高点9385.59点差距较大,10月27日反弹更多属于超跌修复。
其他市场方面,澳洲标普/ASX 200指数上涨0.46%,新加坡海峡时报指数小幅下跌0.31%。印度Nifty 50指数跌0.34%。
油价上扬 黄金比特币下跌
油价连续第二个交易日下跌,新一轮外交努力令市场对美伊冲突进一步升级的担忧有所缓解。与此同时,人工智能投资热情在上星期市场抛售后重燃,股市也有望迎来反弹。市场对美联储本星期加息的概率定价约为10%,但能源价格的持续高位仍令市场预期年内存在加息可能。布伦特原油上扬0.83%,至每桶111.66美元。WTI原油上涨0.96%,至每桶102.74美元。
黄金价格星期二小幅下跌,投资者正等待美联储本星期的货币政策决议。与此同时,美伊外交努力为能源市场带来一定缓解,但通胀压力与利率走向的不确定性仍持续压制金价。现货黄金下跌0.2%,报每盎司4,010.39美元。
比特币延续近期跌势,跌破近期交易区间,此前企业最大持币方Strategy暂停了对该加密货币的购买。市场对本星期美联储会议的谨慎情绪也令投资者普遍回避比特币等投机性资产。加密货币领域整体价格星期二亦大幅下跌。比特币下跌0.5%,报79,830.3美元。