亚航集团(AAGB,5238,主板消费股)股价重挫至四年低位后,联合创办人兼顾问丹斯里东尼费南德亲自出面“灭火”,强调公司从未与马来西亚政府讨论任何拯救或纾困计划,目前流动资金超过10亿令吉,公司业务持续性没有问题。
东尼费南德同时否认政府曾接触其他航空公司,讨论在AirAsia出现财务问题时接手其国内航线及乘客。
这番回应的背景,是市场对AirAsia财务状况的担忧突然升温。受到相关报道冲击,AirAsia股价周四单日暴跌21%,跌至四年来最低水平;自中东冲突爆发以来,累计跌幅更达到约75%。
市场现在真正关注的问题是:AirAsia究竟只是面对短期高油价冲击,还是已经出现严重的资金压力?
东尼费南德:没有拯救,也没有与政府谈判
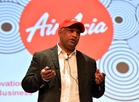
东尼费南德周五在媒体汇报会上明确表示:“我们没有从政府那里得到任何东西。我不知道这些报道从哪里来。”
他进一步强调,公司没有与政府讨论救援方案,也“不需要拯救、纾困或任何类似安排”。
此前路透社引述知情人士报道称,马来西亚政府曾询问马航(Malaysia Airlines)及峇迪航空(Batik Air),是否有能力在必要情况下吸收AirAsia部分国内市场份额。这被形容为政府在监控AirAsia财务状况下所进行的情景规划。
不过,东尼费南德对此予以否认。
他说,根据自己获得的消息,政府并没有与其他航空公司进行有关讨论,而且从实际营运角度来看,其他航空公司也不可能轻易取代AirAsia。
“你怎么取代马来西亚的100架飞机?”
东尼费南德指出,要承接AirAsia现有运力,不只是增加飞机那么简单,还必须拥有相应的成本结构、品牌、市场覆盖、航线网络以及转机体系。
换句话说,即使其他航空公司增加运力,也未必能够以AirAsia目前的低成本模式和票价结构,直接填补其市场位置。
手握逾10亿令吉,AirAsia强调没有现金危机
面对市场最担心的资金问题,东尼费南德披露,AirAsia目前拥有超过10亿令吉现金,并形容集团对现有流动性“非常放心”。
截至今年6月底,AirAsia账面现金及现金等价物约为9.54亿令吉。东尼费南德表示,此后的流动资金已经进一步提高至超过10亿令吉。
更值得关注的是,AirAsia目前正在积极进行大规模融资。
集团计划从国际市场筹集约10亿美元债务融资,同时寻求马来西亚本地金融机构提供约7亿令吉融资。
以目前规模计算,两项融资合计涉及约50亿令吉以上资金。
东尼费南德透露,公司已经获得一家中东投资者签署的10亿美元融资条款书(term sheet),资金来源已经得到保证,但AirAsia并没有急于接受,而是继续比较不同方案,希望取得成本最低的融资条件。
有关融资预计可能在今年12月至明年1月完成。
与此同时,集团也考虑通过印尼和菲律宾业务进行股权融资。
东尼费南德特别强调,这轮融资并不是为了填补迫在眉睫的现金缺口,而是一次降低融资成本的再融资行动。
他说:“当你看到我们的再融资计划时,重点是成本,而不是新资本。我现在关注的只是降低成本。”
这一区别相当重要。
如果该公司的说法成立,那么AirAsia目前面对的问题并非“有没有钱继续经营”,而是如何在高油价及融资环境变化下,以更低成本重新整理资产负债表。
真正压力来自油价,第二季亏损8.31亿令吉
不过,AirAsia目前面对的经营压力确实不容忽视。
中东冲突推高国际能源价格,航空燃油成本随之大幅增加,对低成本航空公司的利润率形成直接冲击。
AirAsia截至6月底第二季录得8.305亿令吉净亏损,其中包括约3.31亿令吉外汇亏损;与此同时,航空燃油价格上涨进一步推高营运成本。
这也是近期市场重新审视AirAsia财务风险的重要原因。
航空公司属于典型的高固定成本行业,飞机、租赁、人力及机场相关成本很难在短时间内大幅下降。一旦燃油成本突然上升,如果票价无法同步调整,利润空间很容易受到挤压。
因此,即使AirAsia目前拥有超过10亿令吉流动资金,市场接下来仍会紧盯一个问题:如果高油价持续更长时间,公司的现金消耗速度会有多快?
这可能比“政府会不会救AirAsia”的传闻更加关键。
东尼费南德:现在和疫情时期完全不同
东尼费南德认为,目前面对的局面远没有新冠疫情期间严重。
疫情时期航空公司几乎无法飞行,收入来源突然消失;目前虽然燃油成本大涨,但飞机仍然能够正常营运,而且旅游及航空需求依然强劲。
他说:“新冠疫情比我们现在面对的情况糟糕得多。疫情期间我们不能飞,但现在我们可以飞,而且需求非常强劲。”
AirAsia目前客座率维持在约80%或以上。
集团此前在第三及第四季削减约60条航线,但随着经营环境逐渐稳定,目前已经开始恢复其中25条航线,预计第四季以及明年还会有更多航线重新投入营运。
今年截至目前,AirAsia已经运载约4300万人次乘客,全年目标为6500万至7000万人次,并希望明年进一步达到8000万人次。
这意味着从营运数据来看,AirAsia面对的并不是“没有乘客”的需求危机,而更接近于一场由燃油成本、汇率及融资成本共同造成的利润率压力。
市场观察:救援传闻暂时降温,市场下一步看三个数字
东尼费南德此次公开回应,至少针对近期最敏感的“政府救援”和“AirAsia可能出现严重流动性问题”两大市场疑虑作出正面澄清。
但对投资者而言,仅仅否认救援传闻并不足以完全消除风险。
接下来AirAsia的基本面能否稳定,主要还是取决于三个数字:航空燃油价格、现金水平,以及融资成本。
首先是油价。如果中东局势继续推高航空燃油价格,即使客座率保持强劲,AirAsia的成本压力仍可能持续。
其次是现金。超过10亿令吉流动资金能够提供一定缓冲,但市场更需要观察未来几个季度的经营现金流,以及高油价环境下现金是否快速下降。
第三则是AirAsia正在进行的大规模再融资。如果10亿美元国际融资及7亿令吉本地融资能够按照东尼费南德所说的时间表完成,而且融资成本明显下降,将有助于缓解市场对集团资产负债表的担忧。
因此,这场风波真正需要观察的,并不是AirAsia“会不会获政府拯救”,而是公司能否证明自己根本不需要拯救。
在股价已经从中东冲突爆发以来累计下跌约75%的情况下,市场显然已经计入相当悲观的预期。接下来决定股价能否真正稳定的,不会只是管理层的一次澄清,而是未来几个季度的现金流、油价、融资进度和盈利表现。
对AirAsia而言,眼前最重要的任务,是用财务数据证明东尼费南德今天说的这句话:“我们不是在逃跑,我们非常有信心会东山再起。”
The post 亚航集团四年新低后急灭火:东尼否认政府拯救,手握逾10亿令吉现金、另筹近54亿融资 appeared first on 股票消息.