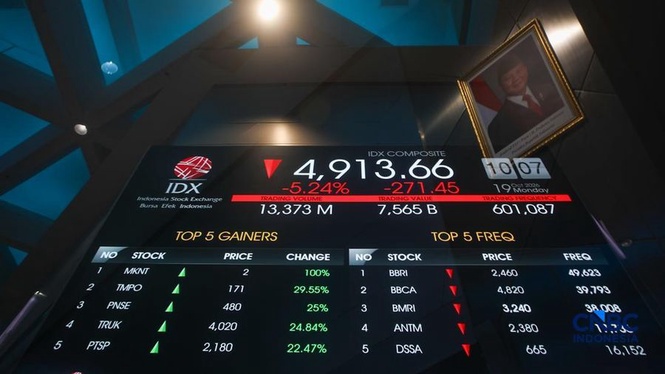
Pasaran saham Indonesia berdepan risiko tekanan jualan daripada dana pelaburan global sekiranya MSCI melaksanakan perubahan klasifikasi negara itu daripada pasaran sedang pesat membangun (emerging market) kepada pasaran kendiri (standalone market), lapor CNBC Indonesia.
Sebelum ini, pasaraan saham Indonesia dilapor merudum 11.27 peratus ke paras terendah sejak 2020.
Risiko Terhadap Pasaran Saham Indonesia
Berdasarkan himpunan data pegangan 34 dana dagangan bursa (ETF) yang berasaskan indeks MSCI, nilai saham Indonesia dalam portfolio berkenaan mencapai AS$1,884.05 juta, atau kira-kira AS$1.88 bilion. Jumlah itu bersamaan sekitar Rp34 trilion berdasarkan kadar pertukaran AS$1 kepada Rp18,040.
Nilai tersebut diperoleh daripada jumlah 561 pegangan saham Indonesia berdasarkan data pegangan setakat 15 Oktober 2026. Data itu menggambarkan pegangan sebelum kejatuhan pasaran pada 16 Oktober, sekali gus belum mencerminkan baki nilai pegangan selepas pembetulan pasaran tersebut.
Sekiranya semua pegangan saham Indonesia dalam sampel itu perlu dikeluarkan bagi mengikuti perubahan indeks, nilai yang berpotensi dijual mencecah sekitar AS$1.88 bilion berdasarkan penilaian pada 15 Oktober.
Nilai jualan sebenar kelak bergantung pada harga saham, kadar pertukaran mata wang, perubahan pegangan serta ketetapan dan masa pelaksanaan MSCI.
IEMG Menguasai Hampir Separuh Pendedahan Pelaburan
Pendedahan pelaburan terbesar dalam himpunan data ini melibatkan iShares Core MSCI Emerging Markets ETF atau IEMG, dengan pegangan saham Indonesia bernilai AS$825.07 juta.
Nilai tersebut mewakili sekitar 43.79 peratus daripada keseluruhan pegangan Indonesia dalam sampel berkenaan.
Seterusnya ialah iShares Core MSCI EM IMI UCITS ETF, yang didagangkan menggunakan beberapa kod saham termasuk EIMI, EMIM dan IS3N, dengan nilai pegangan sebanyak AS$247.55 juta.
EMXC menyusul dengan pegangan saham Indonesia bernilai AS$141.82 juta, diikuti EEM sebanyak AS$133.39 juta dan IXUS sebanyak AS$99.89 juta.
Secara keseluruhan, lima ETF terbesar menguasai AS$1,447.71 juta, atau 76.84 peratus daripada nilai saham Indonesia yang dikenal pasti.
Penumpuan ini menjadikan pelarasan portfolio beberapa dana utama sebagai faktor penting dalam menilai potensi tekanan jualan.
Jumlah Pegangan Berpotensi Dijual Cecah AS$1.88 Bilion
Daripada sampel tersebut, pegangan saham Indonesia dalam 29 dana iShares mencapai AS$1,841.81 juta, manakala lima dana State Street SPDR mempunyai pegangan bernilai AS$42.24 juta.
Dengan andaian semua pegangan Indonesia perlu dijual, nilai saham yang berpotensi terlibat dalam penjualan mencapai AS$1,884.05 juta berdasarkan penilaian pada tarikh data pegangan berkenaan.
Jumlah aset di bawah pengurusan (AUM) bagi semua dana dalam sampel mencecah AS$502,671.02 juta, atau sekitar AS$502.67 bilion.
Bagaimanapun, angka itu merangkumi pelaburan di pelbagai negara. Bagi menilai risiko penjualan saham Indonesia, nilai yang relevan ialah pegangan saham negara itu sahaja.
Jumlah AS$1.88 bilion tersebut juga belum mewakili keseluruhan ETF global. Beberapa produk utama Xtrackers, UBS dan Amundi, selain mandat pelaburan institusi berasaskan indeks serta produk pelaburan pasif selain ETF, belum dimasukkan dalam jumlah berkenaan.
UBS sebelum ini menganggarkan perubahan klasifikasi Indonesia kepada pasaran kendiri berpotensi mencetuskan aliran keluar dana pasif sekitar AS$4 bilion, menurut laporan Reuters pada 16 Oktober 2026.
Anggaran itu mempunyai skop berbeza daripada himpunan data 34 ETF tersebut. Disebabkan kemungkinan berlakunya pertindihan, anggaran AS$4 bilion oleh UBS tidak boleh ditambah kepada AS$1.88 bilion daripada sampel ETF berkenaan.
BEI Ketatkan Had ARB Kepada 7 Peratus Hingga Akhir Tahun
Ketika pasaran berdepan tekanan, Bursa Efek Indonesia (BEI) mengetatkan had penolakan automatik bawah atau auto rejection bawah (ARB) daripada 15 peratus kepada 7 peratus bagi saham yang tertakluk kepada peraturan dagangan di Pasaran Reguler dan Pasaran Tunai.
Pelarasan ini mengecilkan had penurunan harga saham yang dibenarkan dalam satu hari dagangan. Namun, had ARB yang lebih ketat tidak serta-merta menghapuskan tekanan jualan.
Sekiranya saham yang ditawarkan untuk dijual belum diserap oleh pembeli, barisan pesanan jualan boleh kekal dan tekanan harga berterusan pada hari dagangan berikutnya.
Oleh itu, perubahan ARB lebih berkait dengan kawalan pergerakan harga harian berbanding penghapusan risiko aliran keluar dana.
Had ARB sebanyak 7 peratus terpakai pada harga setiap saham mengikut peraturan bursa. Ia bukan had penurunan harian sebanyak 7 peratus bagi Indeks Harga Saham Gabungan (IHSG).
Jika Tekanan Berterusan, Sejauh Mana IHSG Boleh Jatuh?
IHSG ditutup pada paras 5,185.11 pada Jumaat, 16 Oktober 2026, selepas merosot 11.57 peratus.
Paras penutupan itu digunakan sebagai titik rujukan bagi simulasi berikut, bukannya paras indeks terkini pada 19 Oktober.
Besarnya potensi penjualan saham daripada ETF belum mencukupi untuk menentukan sasaran paras IHSG secara langsung.
Kesannya bergantung pada saham yang dijual, wajaran saham berkenaan dalam indeks, kadar penjualan, kecairan serta kemampuan pelabur lain menyerap saham yang ditawarkan.
Sebahagian risiko perubahan klasifikasi juga mungkin telah diambil kira dalam pembetulan harga yang berlaku.
Justeru, nilai pegangan sebelum kejatuhan pasaran tidak boleh terus dianggap sebagai aliran keluar tambahan yang keseluruhannya masih belum berlaku.
Dengan had ARB kini pada 7 peratus, teks ini menganggarkan pergerakan setara pada IHSG sekitar 5 peratus. Oleh itu, asas pengiraan yang digunakan ialah setiap penurunan terkumpul sebanyak 5 peratus pada IHSG.
Bagaimanapun, data pegangan ETF belum memberikan asas untuk menyatakan bahawa mana-mana paras tersebut pasti atau paling berkemungkinan dicapai.
Penilaian itu memerlukan analisis penjualan bagi setiap saham, wajaran indeks, kecairan serta kemampuan pasaran menyerap transaksi.
MSCI sendiri masih menjalankan proses rundingan sehingga 30 April 2027, dengan keputusan dijadualkan diumumkan selewat-lewatnya pada 30 Jun 2027.
Perkembangan proses tersebut, respons terhadap pembaharuan pasaran serta tingkah laku pelabur akan menentukan skala pelarasan portfolio dan kesannya terhadap IHSG.