 johardy16/11/2026 - 08:00 Oleh Dr Darween Rozehan Shah Iskandar Shah suratpembaca@dagangnews.com
Sebuah rumah mungkin mampu dibeli, tetapi belum tentu mampu didiami dengan selamat. Apabila ruang tidur terlalu panas, bil elektrik meningkat dan jalan keluar ditenggelami banjir, kos sebenar memiliki rumah muncul selepas kunci diserahkan.
Bagi keluarga berpendapatan rendah, kos itu boleh mengambil bahagian yang sepatutnya digunakan untuk makanan, pendidikan dan rawatan.
Dalam perbahasan perumahan Malaysia, harga jualan, ansuran dan jumlah unit siap sering menjadi ukuran utama. Semua itu penting.
Namun, perubahan iklim menuntut ukuran tambahan: sejauh mana rumah melindungi kesihatan penghuninya dan berapa banyak wang yang diperlukan untuk mengekalkan perlindungan tersebut sepanjang hayat bangunan?
Jabatan Perangkaan Malaysia (DOSM) melaporkan 78.0% isi rumah warganegara memiliki kediaman yang diduduki pada 2024, manakala 19.7% menyewa.
Kadar pemilikan yang tinggi ialah pencapaian, tetapi tidak memberitahu kita sama ada rumah berkenaan terlalu panas, mengalami kelembapan berpanjangan atau terletak di kawasan berisiko banjir. Memiliki aset dan memiliki perlindungan ialah dua ukuran yang berbeza.
Bil banjir yang melangkaui pagar rumah
Laporan DOSM yang diterbitkan pada 15 April 2026 merekodkan kerugian akibat banjir sebanyak RM636.9 juta bagi 2025, berbanding RM933.4 juta pada 2024.
Pengiraan berdasarkan angka tersebut menunjukkan penurunan sebanyak 31.8%. Namun, kerosakan aset awam dan infrastruktur meningkat sebanyak 25.3%, daripada RM303.4 juta kepada RM380.2 juta.
Kerosakan tempat kediaman pula berjumlah RM183.8 juta. Apabila digabungkan dengan kerosakan aset awam dan infrastruktur, kedua-duanya menyumbang kira-kira 88.6% daripada kerugian yang direkodkan pada 2025. Bahagian infrastruktur itu meliputi aset awam secara keseluruhan, bukan kemudahan perumahan sahaja.
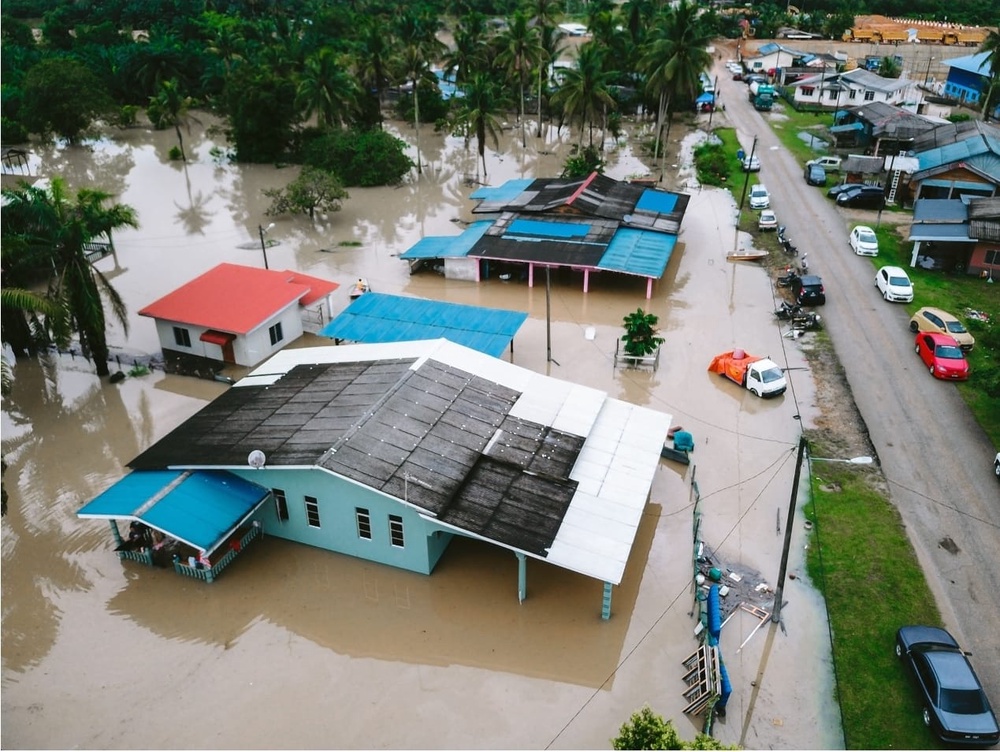
Mesej ekonominya jelas: rumah yang tidak dinaiki air sekalipun boleh terjejas apabila jalan, bekalan atau kemudahan di sekelilingnya gagal berfungsi.
Penurunan kerugian nasional dalam tempoh setahun tidak membuktikan setiap kawasan semakin selamat. Angka itu juga tidak mengasingkan jumlah kerugian yang berpunca khusus daripada perubahan iklim.
Angka kerosakan tersebut bukanlah jumlah keseluruhan kos yang melibatkan kesihatan dan kesejahteraan. Keluarga mungkin turut kehilangan pendapatan semasa membersihkan rumah, membayar penginapan sementara atau menanggung kos penjagaan ahli keluarga.
Jumlah yang kelihatan kecil berbanding dengan ekonomi negara boleh menjadi kejutan besar kepada isi rumah yang mempunyai simpanan terhad.
Haba di dalam rumah ialah isu kesihatan
Banjir mudah dilihat. Haba yang terkumpul di ruang kediaman lebih mudah dianggap sebagai ketidakselesaan biasa.
Pertubuhan Kesihatan Sedunia (WHO) menjelaskan haba boleh membebankan jantung dan buah pinggang serta memburukkan penyakit sedia ada.
Warga emas, kanak-kanak dan individu yang mempunyai masalah kesihatan memerlukan perhatian khusus. Pendapatan dan akses kepada penyejukan turut menentukan tahap perlindungan.
Bukti tempatan juga semakin berkembang. Kajian yang diterbitkan pada 2025 melibatkan 108 peserta daripada kumpulan rentan di kawasan bandar dan luar bandar di Lembah Klang mendapati pendedahan kepada haba dalaman, berdasarkan indeks tekanan haba yang digunakan, lebih tinggi dalam kalangan kumpulan bandar. Penyelidik turut mengesan kaitan dengan penanda tindak balas tubuh terhadap haba.
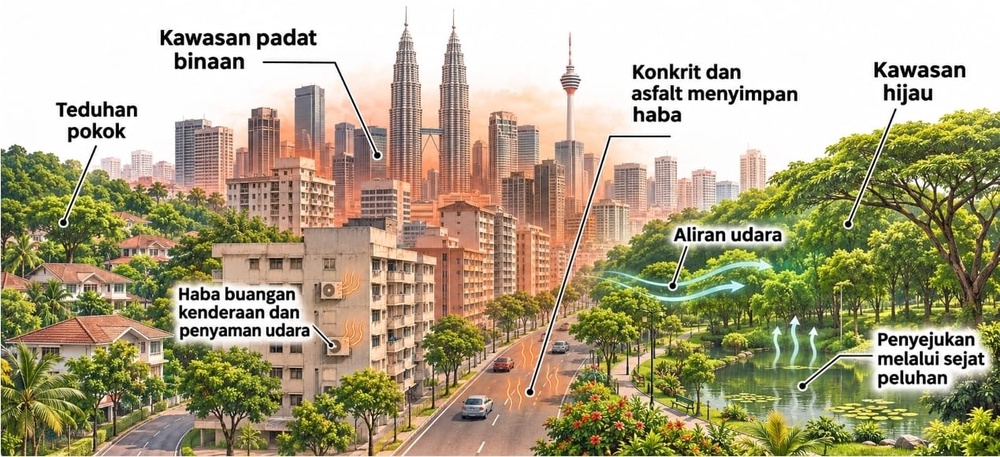
Kajian itu tidak mewakili semua rumah di Malaysia dan tidak membuktikan sesuatu jenis rumah menyebabkan penyakit tertentu. Namun, kajian itu mengingatkan kita bahawa nasihat “duduk di rumah” hanya berkesan jika keadaan di dalam rumah benar-benar melindungi penghuninya.
Selepas banjir, masalah lain pula boleh berpanjangan. Kelembapan dan kulapuk menimbulkan risiko kepada kesihatan pernafasan, sementara kerosakan sistem air dan sanitasi boleh meningkatkan pendedahan kepada pencemaran.
Mengecat semula dinding tanpa membaiki punca kebocoran atau kelembapan mungkin mencantikkan rumah, tetapi tidak menyelesaikan masalah kesihatannya.
Siapa membayar kos penyejukan
Data DOSM menunjukkan 68.8% isi rumah warganegara memiliki penyaman udara pada 2024.
Angka pemilikan ini tidak mengukur kemampuan membayar bil, keadaan peralatan atau sama ada semua ruang penting mendapat penyejukan. Sebaliknya, ketiadaan penyaman udara juga tidak semestinya bermakna rumah itu tidak selesa. Reka bentuk dan persekitaran turut penting.
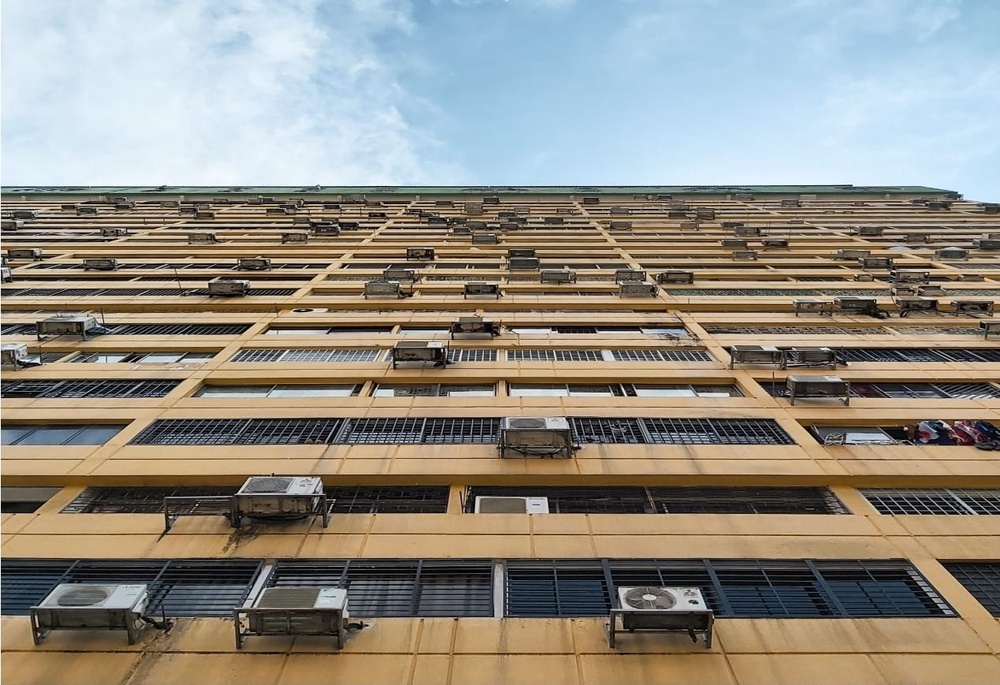
Penyaman udara boleh melindungi kesihatan ketika cuaca panas. Masalah timbul apabila reka bentuk yang lemah memerlukan penggunaannya secara berterusan, lalu memindahkan kos pembinaan yang dijimatkan kepada bil bulanan penghuni.
Bagi penyewa, keadaan lebih rumit: mereka membayar bil elektrik tetapi lazimnya mempunyai kuasa yang terhad untuk mengubah bumbung atau struktur bangunan.
Oleh itu, kemampuan menanggung kos perumahan wajar dinilai melalui gabungan ansuran atau sewa, utiliti, penyelenggaraan, pengangkutan dan pendedahan kepada kerosakan.
Rumah yang murah tetapi jauh daripada tempat kerja dan mahal untuk disejukkan boleh menjadi pilihan yang membebankan sepanjang tempoh didiami.
Kesan ekonomi juga melibatkan majikan dan perniagaan kecil. Gangguan perjalanan, penyakit dan tanggungjawab menjaga keluarga boleh mengurangkan masa bekerja. Kerajaan pula perlu membaiki kemudahan awam.
Pencegahan di kawasan kediaman mempunyai manfaat yang melangkaui pemilik hartanah. Justeru, pembiayaannya tidak wajar diletakkan sepenuhnya pada isi rumah.
Kelestarian mesti sampai kepada penghuni
Malaysia memerlukan program naik taraf kediaman sedia ada yang mengutamakan kawasan berisiko dan penduduk yang kurang berkemampuan.
Antara langkah yang wajar dinilai ialah penyediaan teduhan, penebatan bumbung, penggunaan bahan bumbung yang mengurangkan penyerapan haba, pembaikan kebocoran dan pengudaraan yang sesuai. Pemilihan langkah perlu berdasarkan keadaan bangunan, keselamatan, kos dan prestasi sebenar selepas pemasangan.
Pengudaraan semula jadi juga perlu mengambil kira mutu udara luar. Ketika jerebu, membuka tingkap seluas-luasnya mungkin menambah pendedahan kepada asap. Reka bentuk yang baik perlu menangani beberapa risiko serentak, bukannya menyelesaikan masalah haba dengan mewujudkan masalah kesihatan yang lain.
Pada peringkat kejiranan, pokok teduhan, kawasan resapan dan kolam takungan perlu dirancang bersama-sama dengan saliran, penyelenggaraan serta laluan kecemasan. Menambah kemudahan tanpa peruntukan bagi penjagaan berterusan hanya menangguhkan masalah.
Projek baharu pula patut dinilai berdasarkan risiko sepanjang hayatnya, termasuk kemungkinan memindahkan limpahan air ke kawasan jiran.
Pembiayaan boleh menggabungkan geran bersasar, pinjaman penambahbaikan berkos rendah dan dana penyelenggaraan. Bantuan kepada pemilik rumah sewa wajar disertai perlindungan supaya manfaat naik taraf tidak hilang melalui kenaikan sewa yang membebankan.
Kerajaan tempatan, agensi perumahan dan agensi kesihatan perlu berkongsi maklumat risiko dengan memastikan privasi penduduk dilindungi.
Label `Hijau' tidak memadai
Pada masa yang sama, label “hijau” tidak memadai. Penilaian perlu merangkumi penggunaan tenaga semasa bangunan digunakan, pelepasan daripada bahan dan pembinaan, serta kemampuan penghuni menanggung kosnya.
Pilihan untuk merobohkan dan membina semula bangunan mesti dibandingkan dengan pilihan untuk membaikinya berdasarkan keselamatan, prestasi, kos keseluruhan dan kesan pemindahan penduduk.
Penduduk perlu terlibat dalam keputusan tersebut. Pemindahan ke bangunan yang lebih baharu boleh menjejaskan kehidupan jika menjauhkan mereka daripada tempat kerja, sekolah dan jaringan penjagaan.
Kelestarian yang menaikkan nilai hartanah tetapi menyingkirkan penghuni asal belum menjawab persoalan tentang siapa yang sebenarnya mendapat manfaat.
Ukur perlindungan selepas rumah diduduki
Ukuran kejayaan perlu melangkaui jumlah unit yang disiapkan.
Pantau suhu dalaman, beban bil tenaga, kebocoran berulang, tempoh gangguan selepas banjir dan pengalaman penghuni. Gunakan penilaian sebelum dan selepas naik taraf untuk mengetahui intervensi yang berkesan, bukan sekadar jumlah wang yang dibelanjakan.
Pelaburan ini perlu dinilai dengan disiplin ekonomi: kos awal, penyelenggaraan, jangka hayat dan kerugian yang berpotensi dielakkan.
Tiada kadar pulangan sejagat yang boleh digunakan untuk semua projek. Namun, menunggu sehingga kerosakan berlaku juga mempunyai harga, dan harga itu sering dibayar oleh keluarga yang paling kurang mampu untuk pulih.
Rumah ialah tempat rakyat sepatutnya berlindung daripada krisis. Dasar perumahan Malaysia hanya benar-benar berjaya apabila rumah mampu dibeli atau disewa, mampu diselenggarakan dan tetap melindungi kesihatan ketika cuaca berubah. Menyerahkan kunci ialah permulaan tanggungjawab itu, bukan pengakhirannya. - DagangNews.com