Setiap kali musim e-Filing tiba, ramai mula mencari resit lama, menyemak perbelanjaan dan mengira semula jumlah pelepasan cukai yang boleh dituntut. Ada yang hanya mengetahui tentang pelepasan asas.
Sebenarnya, perbelanjaan untuk pendidikan, rawatan perubatan dan keperluan keluarga juga boleh diambil kira dalam pengiraan cukai tertakluk pada syarat yang ditetapkan.
Menariknya, menerusi Belanjawan 2027 yang dibentangkan pada 9 Oktober 2026, kerajaan mengumumkan beberapa perubahan berkaitan cukai pendapatan individu.
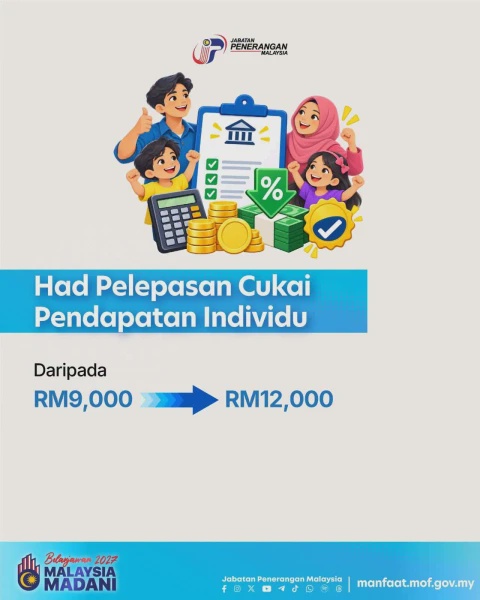
Antaranya termasuk kenaikan had pelepasan asas daripada RM9,000 kepada RM12,000 selain peluasan beberapa kategori pelepasan sedia ada yang melibatkan penjagaan keluarga, pendidikan, sukan dan gaya hidup.
Perubahan ini wajar diberi perhatian khususnya bagi golongan bekerja, pasangan yang mempunyai anak serta individu yang menanggung kos penjagaan ibu bapa. Dengan memahami pengumuman lebih awal, pembayar cukai boleh mula mengenal pasti perbelanjaan yang berpotensi berkaitan dengan pelepasan cukai.
Namun begitu, pengumuman belanjawan tidak bermakna semua perbelanjaan yang disebut terus layak dituntut. Syarat kelayakan, had khusus dan tarikh kuat kuasa perlu dirujuk kepada ketetapan rasmi apabila diperincikan.
Jom semak lapan perubahan berkaitan pelepasan cukai 2027 yang perlu anda tahu!
1. Had pelepasan cukai individu naik kepada RM12,000
Antara pengumuman utama ialah kenaikan had pelepasan cukai individu daripada RM9,000 kepada RM12,000. Perubahan ini merupakan semakan pertama sejak 2010.
Secara ringkas, pelepasan cukai mengurangkan jumlah pendapatan yang diambil kira untuk pengiraan cukai. Dengan kenaikan sebanyak RM3,000 ini, jumlah pendapatan bercukai seseorang boleh menjadi lebih rendah bergantung pada keadaan dan pengiraan cukainya.
Bagaimanapun, kenaikan tersebut tidak bermaksud jumlah cukai setiap individu akan berkurang dengan nilai yang sama. Penjimatan sebenar bergantung pada jumlah pendapatan bercukai serta kadar cukai yang dikenakan.
2. Pelepasan perubatan diperluas kepada penjagaan selepas bersalin
Belanjawan 2027 turut memperluas skop pelepasan cukai berkaitan perubatan supaya merangkumi perkhidmatan penjagaan selepas bersalin.
Perubahan ini memberi ruang kepada pembayar cukai untuk menuntut perbelanjaan yang layak berkaitan penjagaan selepas melahirkan anak, tertakluk pada syarat yang ditetapkan.
Walau bagaimanapun, pembayar cukai perlu meneliti panduan rasmi Lembaga Hasil Dalam Negeri Malaysia (LHDN) bagi mengetahui jenis perkhidmatan yang diterima, had tuntutan dan dokumen sokongan yang diperlukan.
3. Kos penjagaan ibu bapa dan datuk nenek diperluas
Sebelum ini, pelepasan berkaitan penjagaan ibu bapa tertumpu pada perbelanjaan kesihatan yang memenuhi syarat. Menerusi Belanjawan 2027, skop tersebut diumumkan akan diperluas kepada perbelanjaan penjagaan yang lebih menyeluruh.
Pelepasan ini turut merangkumi penjagaan datuk dan nenek. Perubahan tersebut boleh membantu anak atau cucu yang menanggung kos penjagaan ahli keluarga berusia.
Namun, tidak semua perbelanjaan secara automatik layak dituntut. Pembayar cukai perlu merujuk syarat yang akan diperincikan oleh LHDN sebelum membuat tuntutan.
4. Pembelian kasut sukan turut diambil kira
Bagi mereka yang aktif bersukan, satu lagi perubahan yang diumumkan ialah peluasan pelepasan berkaitan peralatan sukan untuk merangkumi pembelian kasut sukan.
Ini bermakna pembelian kasut bagi aktiviti sukan berpotensi dimasukkan dalam kategori perbelanjaan yang layak, tertakluk pada syarat dan had tuntutan.
Pembayar cukai disarankan menyimpan resit pembelian sebagai bukti perbelanjaan. Mereka juga perlu memastikan kasut yang dibeli memenuhi kriteria yang ditetapkan dan bukannya menganggap semua jenis kasut boleh dituntut.
5. Pelepasan yuran pendidikan meliputi semua bidang pengajian
Belanjawan 2027 juga turut memperluas skop pelepasan yuran pendidikan dan latihan kemahiran kepada semua bidang pengajian.
Perubahan ini memberi manfaat kepada individu yang mengikuti pengajian atau latihan untuk meningkatkan pengetahuan serta kemahiran masing-masing.
Sebelum ini, kelayakan pelepasan bagi yuran pendidikan tertakluk pada kategori dan syarat tertentu. Dengan peluasan yang diumumkan, lebih banyak bidang berpotensi dipertimbangkan.
Bagaimanapun, pembayar cukai masih perlu menyemak syarat kelayakan kursus, institusi dan perbelanjaan yang ditetapkan dalam panduan rasmi.
6. Yuran tuisyen anak turut diperluas
Selain pendidikan untuk diri sendiri, pelepasan berkaitan pendidikan turut diperluas kepada yuran tuisyen anak.
Langkah ini boleh membantu ibu bapa yang menanggung kos kelas tambahan, khususnya bagi menyokong pembelajaran dan perkembangan anak-anak.
Walaupun begitu, ibu bapa perlu menunggu atau merujuk perincian rasmi mengenai jenis kelas yang layak, had tuntutan serta bukti pembayaran yang perlu disediakan.
Menyimpan resit dan rekod bayaran secara teratur boleh memudahkan urusan apabila tiba masa mengemukakan tuntutan cukai.
7. Pelepasan gaya hidup merangkumi langganan AI dan perbelanjaan haiwan peliharaan
Antara perubahan yang menarik perhatian ialah peluasan pelepasan gaya hidup kepada langganan perisian kecerdasan buatan (AI).
Ini termasuk langganan perkhidmatan AI yang memenuhi syarat, sekali gus mencerminkan penggunaan teknologi digital yang semakin meluas dalam kehidupan harian dan pekerjaan.
Selain itu, skop pelepasan turut diperluas kepada kos vaksinasi haiwan peliharaan serta kos mengambil haiwan peliharaan dari pusat berdaftar.
Bagaimanapun, pembayar cukai perlu menyemak perincian tentang perkhidmatan AI yang layak, jenis perbelanjaan haiwan yang diterima dan pusat pengambilan yang diiktiraf. Resit serta dokumen berkaitan juga wajar disimpan sebagai bukti.
8. Kadar cukai pendapatan turut berubah mengikut julat pendapatan
Selain perubahan kepada pelepasan cukai, Belanjawan 2027 turut mengumumkan pelarasan kadar cukai pendapatan individu pemastautin bagi beberapa julat pendapatan bercukai.
Bagi julat RM70,001 hingga RM100,000, kadar cukai diumumkan turun daripada 19 peratus kepada 18 peratus. Sementara itu, bagi julat RM100,001 hingga RM150,000, kadar berkenaan dikurangkan daripada 25 peratus kepada 24 peratus.
Dalam masa yang sama, kerajaan mengumumkan kadar cukai sebanyak 30 peratus bagi individu yang mempunyai pendapatan melebihi RM1 juta.
Perubahan ini penting kerana jumlah cukai yang perlu dibayar bukan bergantung pada pelepasan semata-mata. Kadar cukai yang dikenakan terhadap pendapatan bercukai juga mempengaruhi pengiraan akhir.
Bagaimanapun, sistem cukai pendapatan individu menggunakan struktur progresif. Ini bermaksud bahagian pendapatan yang berbeza dikenakan kadar masing-masing mengikut julat yang ditetapkan, bukannya keseluruhan pendapatan terus dikenakan satu kadar hanya kerana seseorang memasuki julat pendapatan tertentu.
Oleh itu, pembayar cukai perlu mengambil kira pendapatan bercukai, pelepasan yang layak dan kadar yang berkenaan untuk memahami kesan sebenar perubahan tersebut terhadap cukai tahunan mereka.
Bila perubahan pelepasan cukai 2027 mula berkuat kuasa?
Perubahan pelepasan cukai yang diumumkan menerusi Belanjawan 2027 ditetapkan untuk Tahun Taksiran 2027 (YA2027).
Ini bermakna pelepasan berkenaan akan terpakai bagi pendapatan yang diperoleh sepanjang tahun 2027, dengan pemfailan cukai dibuat pada tahun 2028 mengikut jadual taksiran cukai individu Malaysia.
Bagaimanapun, pembayar cukai perlu merujuk pengumuman rasmi Kementerian Kewangan dan Lembaga Hasil Dalam Negeri Malaysia (LHDN) bagi mendapatkan maklumat lanjut tentang tarikh kuat kuasa, had tuntutan, kategori perbelanjaan yang layak serta dokumen sokongan yang diperlukan.
Baca juga: Pelepasan Cukai Pelancongan 2026: Claim Hingga RM1,000 Tahun Ini
 Sebab Kenapa LHDNM Masih Mencari Anda Selepas e-Filing
Sementara menunggu panduan lengkap dikeluarkan, anda boleh mula menyusun resit dan rekod perbelanjaan yang berpotensi layak mendapat pelepasan cukai.
Langkah ini dapat memudahkan urusan tuntutan apabila tiba masanya. Namun, pastikan setiap tuntutan dibuat berdasarkan syarat rasmi yang ditetapkan dan bukan semata-mata berdasarkan pengumuman umum.
Kesimpulannya, Belanjawan 2027 membawa beberapa perubahan yang wajar diketahui oleh pembayar cukai individu termasuk kenaikan had pelepasan asas kepada RM12,000 dan peluasan skop perbelanjaan berkaitan keluarga, pendidikan, sukan serta gaya hidup.
Memahami perubahan ini lebih awal dapat membantu anda merancang kewangan dengan lebih baik. Namun, sebelum membuat tuntutan, pastikan kategori perbelanjaan, had dan syarat kelayakan disemak berdasarkan panduan rasmi yang berkuat kuasa.