 Iktisad29/09/2026 - 07:00 Oleh Dr Razli Ramli editor@dagangnews.com
Emas semakin menjadi perhatian masyarakat sebagai satu daripada pilihan pelaburan, khususnya ketika ketidaktentuan ekonomi menyebabkan orang ramai mencari aset yang dianggap mampu mengekalkan nilai kekayaan dalam jangka panjang.
Dengan hanya beberapa klik melalui telefon pintar, seseorang hari ini boleh membeli, menyimpan dan menjual emas secara digital.
Namun, di sebalik kemudahan tersebut, timbul persoalan yang jauh lebih penting: adakah kita benar-benar memahami emas yang dibeli, struktur transaksinya, pemilikannya dan risiko yang terlibat?
Lebih penting bagi gerakan koperasi, persoalannya bukan sekadar berapa banyak keuntungan yang boleh dijana melalui emas, tetapi sama ada sesuatu aktiviti itu benar-benar patuh Syariah, memenuhi keperluan kawal selia, mempunyai tadbir urus yang kukuh dan mampu melindungi kepentingan anggota.
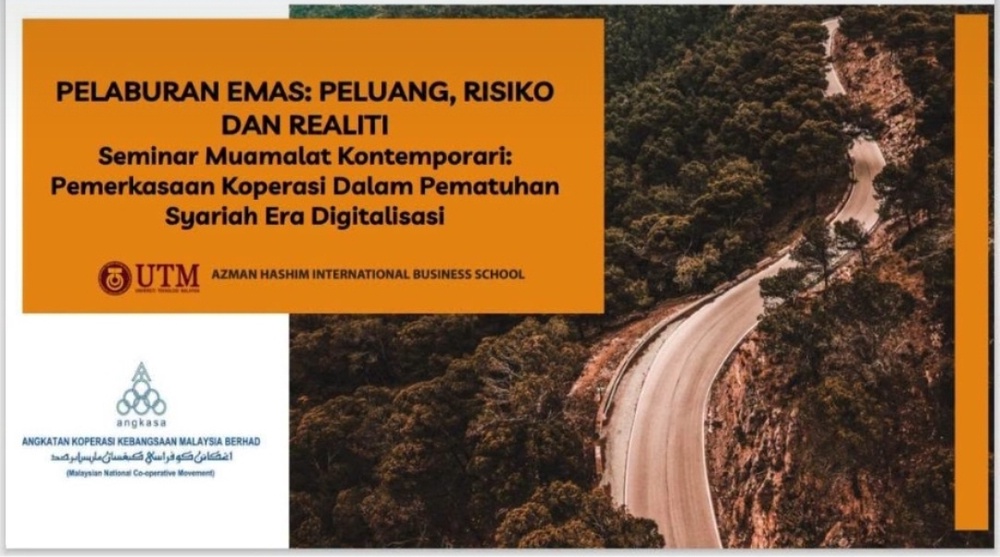
Persoalan ini antara perkara utama yang penulis kongsikan dalam ceramah bertajuk Pelaburan Emas: Peluang, Risiko dan Realiti sempena Seminar Muamalat Kontemporari: Pemerkasaan Koperasi dalam Pematuhan Syariah Era Pendigitalan anjuran ANGKASA di Kuala Terengganu pada Khamis, 24 September 2026.
Sesi tersebut menghimpunkan kira-kira 200 peserta yang terdiri daripada pengurusan koperasi di Terengganu di bawah Suruhanjaya Koperasi Malaysia (SKM).
Satu perkara yang sering disalahfahami masyarakat ialah apabila emas itu halal, maka semua bentuk transaksi yang menggunakan emas turut dianggap secara automatik patuh Syariah.
Emas halal tidak bermakna semua transaksinya patuh Syariah
Hakikatnya, emas mempunyai kedudukan istimewa dalam fiqh muamalat kerana ia termasuk dalam kategori barangan ribawi. Oleh itu, transaksi tertentu yang melibatkan emas perlu mengambil kira prinsip Syariah berkaitan, termasuk aspek al-Sarf, akad, pembayaran, pemilikan dan qabd.
Dalam transaksi moden, persoalan qabd atau penguasaan milik terhadap emas menjadi semakin penting apabila urus niaga dilakukan secara digital.
Persoalannya mudah: apabila seseorang membeli emas melalui aplikasi, emas itu berada di mana? Siapa pemiliknya? Siapa yang menyimpannya? Bilakah pemilikan berpindah? Adakah pembeli mempunyai hak sebenar terhadap emas tersebut?
Pendigitalan tidak menghapuskan prinsip Syariah. Teknologi hanyalah medium. Akad tetap akad. Pemilikan tetap perlu berlaku. Qabd tetap perlu diberi perhatian.
Justeru, masyarakat perlu membezakan antara emas sebagai aset dengan produk yang menggunakan emas sebagai aset sandaran.
Akaun emas, emas fizikal, platform digital, skim berkaitan emas atau produk pelaburan yang memberikan pendedahan kepada emas mungkin mempunyai struktur transaksi berbeza dan tidak boleh dinilai hanya berdasarkan nama “emas”.
Emas mempunyai potensi sebagai satu daripada komponen dalam strategi pengurusan kekayaan jangka panjang. Ia boleh membantu mempelbagaikan portfolio dan menjadi antara aset yang dipertimbangkan ketika merancang simpanan serta pelaburan.
Namun, pelabur perlu membuang satu persepsi yang berbahaya — bahawa emas sentiasa naik dan pasti memberikan keuntungan.
Emas bukan jalan pintas menjadi kaya
Emas bukan tiket cepat kaya. Harga emas boleh meningkat, tetapi ia juga boleh turun. Oleh itu, keputusan untuk memiliki emas sepatutnya dibuat berdasarkan objektif kewangan, tempoh pelaburan, kemampuan menanggung risiko dan kefahaman terhadap produk yang dibeli.
Lebih membimbangkan apabila seseorang membuat keputusan pelaburan hanya kerana melihat harga emas sedang meningkat atau terpengaruh dengan kejayaan orang lain. Dalam pelaburan, “orang lain untung” bukan bukti bahawa kita pasti untung.
Bagi koperasi, emas mungkin membuka ruang perniagaan yang menarik. Koperasi boleh mempertimbangkan emas sebagai sebahagian daripada strategi pelaburan atau melihat peluang menawarkan produk dan perkhidmatan berkaitan emas kepada anggota.
Namun, sebelum menceburi bidang tersebut, pengurusan perlu menjawab satu soalan asas: “Apakah sebenarnya peranan koperasi dalam perniagaan emas ini?” Adakah koperasi mahu menjadi pelabur, penjual emas, ejen, penyedia platform atau pengurus produk?
Jawapan kepada soalan ini penting kerana setiap model mempunyai risiko, struktur akad, tanggungjawab operasi dan keperluan kawal selia yang berbeza.
Koperasi juga tidak sepatutnya menganggap bahawa statusnya sebagai koperasi bermakna semua aktiviti berkaitan emas hanya perlu dilihat daripada satu perspektif kawal selia.
Kenal pasti siapa yang mengawal selia
Sifat dan struktur aktiviti perlu diteliti bagi menentukan keperluan pihak berkuasa yang berkaitan, termasuk SKM, Bank Negara Malaysia (BNM) dan Suruhanjaya Sekuriti Malaysia (SC), mengikut bidang kuasa dan aktiviti yang dijalankan.
Penulis menekankan bahawa risiko terbesar bukan hanya harga emas jatuh. Apabila membincangkan perniagaan emas, kita sering memikirkan risiko harga. Sebenarnya, koperasi berdepan risiko yang jauh lebih luas.
Antaranya ialah risiko Syariah, risiko pasaran, risiko kecairan, risiko pihak lawan, risiko operasi, risiko teknologi dan risiko reputasi.
Bayangkan koperasi menawarkan produk emas kepada anggota tetapi kemudian menghadapi masalah untuk memenuhi tuntutan penebusan. Atau pihak lawan gagal memenuhi tanggungjawabnya. Atau berlaku serangan siber sehingga rekod transaksi terganggu.
Persoalan yang perlu ditanya ialah: siapa yang menanggung kerugian dan bagaimana anggota dilindungi?
Di sinilah tadbir urus menjadi amat penting. Pematuhan Syariah tidak sepatutnya hanya berlaku ketika produk hendak dilancarkan. Ia perlu diteruskan dalam operasi, dokumentasi, pemantauan, audit dan pengurusan risiko.
Scam semakin canggih, waspada paparan keuntungan
Satu lagi realiti yang tidak boleh dipandang ringan ialah penipuan pelaburan emas. Hari ini, penipu tidak semestinya menggunakan kaedah yang mudah dikesan.
Ada yang menyediakan laman web yang kelihatan profesional, aplikasi mudah alih, paparan keuntungan, gambar jongkong emas, gambar peti simpanan dan testimoni pelanggan.
Ada juga yang menggunakan WhatsApp, Telegram, media sosial, nama tokoh terkenal atau dakwaan mempunyai hubungan dengan institusi tertentu untuk meningkatkan keyakinan mangsa. Mangsa melihat angka keuntungan dalam aplikasi dan menganggap pelaburannya sedang berkembang.
Tetapi persoalan paling asas masih perlu ditanya: “Di mana emas saya?”
Jika emas itu benar-benar wujud, siapa pemiliknya? Siapa yang menyimpannya? Adakah ia boleh ditebus? Apakah akadnya? Apakah bukti pemilikan? Apakah pula status kawal selia aktiviti tersebut?
Jika jawapan kepada soalan asas ini tidak jelas, jangan terburu-buru menyerahkan wang.
“Guaranteed return” adalah tanda scammer
Pelabur juga perlu berhati-hati apabila ditawarkan pulangan yang terlalu indah untuk dipercayai.
Antara ungkapan yang patut menimbulkan tanda tanya ialah “confirm untung”, “guaranteed return”, “zero risk”, “untung tetap setiap bulan” atau “masuk hari ini, esok boleh keluar dengan keuntungan”.
Hakikatnya, tiada pelaburan yang boleh dianggap bebas risiko hanya kerana ia menggunakan nama emas.
Jika seseorang menjanjikan pulangan tinggi tanpa risiko, persoalan yang lebih bijak bukanlah “berapa banyak saya akan untung?” Sebaliknya: “Di mana sebenarnya risiko itu berada?”
Bagi koperasi, persoalan ini lebih penting kerana wang dan kepentingan anggota turut dipertaruhkan. Keputusan perniagaan tidak seharusnya dibuat semata-mata berdasarkan potensi pulangan tanpa memahami keseluruhan struktur dan risiko produk.
Sebab itu, sebelum koperasi menceburi perniagaan emas, beberapa perkara asas perlu dipastikan.
Lima perkara sebelum koperasi masuk perniagaan emas
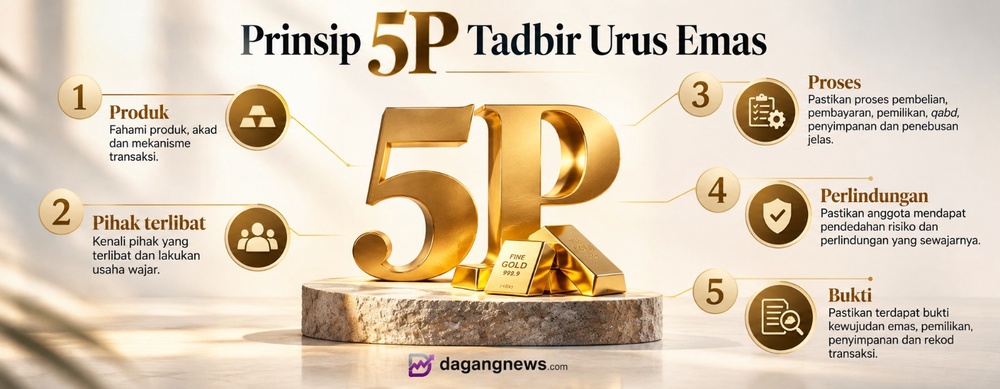
Sebagai panduan mudah, pengurusan koperasi boleh menggunakan prinsip 5P Gold Governance:
Pertama — Product (Produk).
Fahami produk, akad dan mekanisme transaksi.
Kedua — People (Pihak terlibat).
Kenali pihak yang terlibat dan lakukan usaha wajar.
Ketiga — Process (Proses).
Pastikan proses pembelian, pembayaran, pemilikan, *qabd*, penyimpanan dan penebusan jelas.
Keempat — Protection (Perlindungan).
Pastikan anggota mendapat pendedahan risiko dan perlindungan yang sewajarnya.
Kelima — Proof (Bukti).
Pastikan terdapat bukti kewujudan emas, pemilikan, penyimpanan dan rekod transaksi.
Pendekatan ini penting supaya koperasi tidak hanya bertanya “berapa keuntungan?”, tetapi turut bertanya “bagaimana keuntungan itu dijana dan apakah risiko di sebaliknya?”
Akhirnya, emas memang mempunyai peluang. Tetapi emas juga mempunyai risiko. Bagi koperasi, perkara paling penting ialah amanah terhadap anggota. Koperasi mengurus bukan sekadar wang. Koperasi mengurus kepercayaan.
Sekiranya berlaku kegagalan dalam perniagaan emas, kerugian mungkin boleh dicatat dalam penyata kewangan dan dipulihkan dari semasa ke semasa. Tetapi apabila kepercayaan anggota hilang, pemulihannya jauh lebih sukar.
Sebab itu, dalam era pendigitalan, kita tidak seharusnya menggunakan teknologi untuk mempercepatkan transaksi yang tidak jelas. Sebaliknya, teknologi perlu digunakan untuk memperkukuh ketelusan, pemilikan, jejak audit, kawalan penipuan, pengurusan risiko dan pematuhan Syariah.
Pesanan penulis kepada pengurusan koperasi mudah: jangan hanya bertanya, “Berapa banyak kita boleh untung daripada emas?”
Tanyalah juga, “Berapa besar amanah anggota yang sedang kita uruskan?”
Kerana emas boleh dibeli dan dijual, tetapi kepercayaan anggota yang hilang amat sukar untuk dibeli kembali. Itulah hakikat sebenar pelaburan emas — peluang perlu dilihat, risiko perlu diurus dan realiti perlu dihadapi dengan ilmu, tadbir urus dan amanah. - DagangNews.com