 johardy06/11/2026 - 08:00
Penilaian dalaman sebanyak RM7.5 bilion bagi Datasonic Technologies Sdn Bhd (DTSB), anak syarikat milik penuh Datasonic Group Berhad (Datasonic), yang dahulunya dikenali sebagai NexG Berhad, mula mendapat perhatian susulan permintaan kerajaan untuk mendapatkan harga indikatif bagi kemungkinan pengambilalihan DTSB.
Dalam maklum balasnya kepada Bursa Malaysia pada 21 Ogos 2026, Datasonic berkata, pihak pengurusan memperoleh nilai kira-kira RM7.5 bilion itu menggunakan kaedah aliran tunai terdiskaun (DCF), dengan mengambil kira keupayaan DTSB menjana pendapatan pada masa hadapan, unjuran aliran tunai masa hadapan, kemampanan perniagaan dan faktor lain yang berkaitan.
Lembaga Pengarah telah meneliti asas, andaian dan kaedah yang digunakan. Datasonic turut menegaskan bahawa angka itu merupakan penilaian dalaman pihak pengurusan, bukannya penilaian bebas, nilai urus niaga yang dipersetujui atau tawaran muktamad.
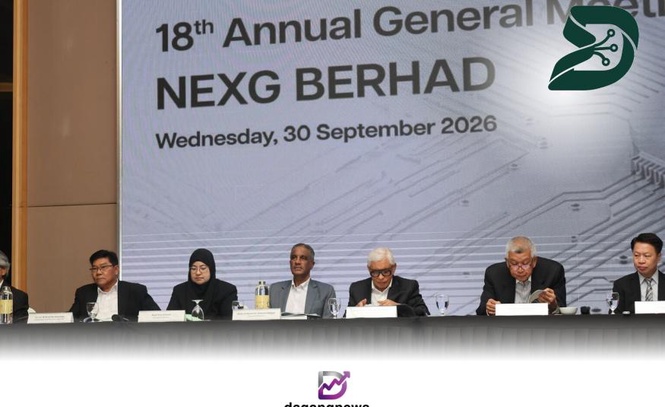
Pada Mesyuarat Agung Tahunan (AGM) Datasonic ke-18 pada 30 September 2026, pemegang saham memperoleh dua maklumat tambahan mengenai cara DCF itu disusun.
Ketika menjawab soalan Kumpulan Pengawas Pemegang Saham Minoriti (MSWG) mengenai andaian yang mendasari penilaian tersebut, pihak pengurusan mendedahkan bahawa DCF itu menggunakan tempoh unjuran eksplisit selama 12 tahun dan mengambil kira nilai terminal nominal.
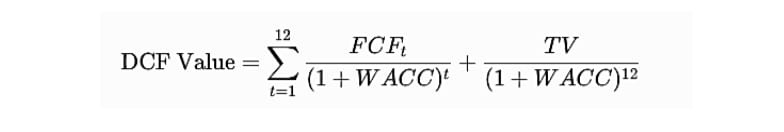
Pendedahan ini tidak membolehkan pemegang saham membuat pengiraan semula untuk memperoleh penilaian RM7.5 bilion itu, tetapi memberikan gambaran lanjut mengenai jangkaan yang mendasarinya.
Memahami skala penilaian RM7.5 bilion
Skala penilaian RM7.5 bilion itu menarik perhatian.
Dua kontrak utama DTSB mempunyai nilai keseluruhan kira-kira RM2.46 bilion, manakala penilaian tersebut adalah kira-kira 6.7 kali permodalan pasaran Datasonic sebanyak RM1.12 bilion ketika angka itu didedahkan kepada umum.
Bagaimanapun, kedua-duanya tidak memberikan penanda aras yang setara bagi penilaian tersebut. Nilai kontrak mewakili potensi perniagaan, bukannya tunai yang akhirnya dijana, manakala permodalan pasaran mencerminkan nilai ekuiti kumpulan tersenarai itu, bukannya nilai DTSB berdasarkan DCF.
Oleh itu, untuk memahami penilaian RM7.5 bilion tersebut, andaian yang terkandung dalam DCF pihak pengurusan perlu diteliti, melangkaui angka utama berkenaan.
ARTIKEL BERKAITAN: Nilai RM7.5 bilion Datasonic Technologies dibuat berdasarkan kaedah aliran tunai terdiskaun - NexG
Mengapa tempoh 12 tahun penting
Secara ringkas, DCF menilai sesebuah perniagaan dengan menganggarkan aliran tunai bebasnya pada masa hadapan dan mendiskaunkan aliran tunai itu kepada nilai kini.
Dalam pengiraan ini, FCF merujuk kepada aliran tunai bebas, WACC ialah kadar diskaun dan TV ialah nilai terminal.
Tempoh unjuran 12 tahun itu amat penting apabila dibandingkan dengan kontrak utama sedia ada DTSB.
Kontrak pasport dan kad pengenalan kebangsaannya pada masa ini merangkumi tempoh enam tahun hingga Mei 2032, iaitu hanya separuh daripada tempoh unjuran eksplisit tersebut.
Walaupun DTSB mempunyai rekod prestasi yang terbukti dalam infrastruktur identiti Malaysia, tahun ketujuh hingga tahun ke-12 akan semakin bergantung pada aspek ekonomi perniagaan yang diperbaharui atau perniagaan baharu pada masa hadapan, termasuk volum perniagaan, harga dan margin.
Apakah aliran tunai yang dapat menyokong penilaian itu?
Bagi penilaian Datasonic sebanyak RM7.5 bilion itu, unjuran aliran tunai sepanjang tempoh 12 tahun berkenaan bergantung pada asas aliran tunai permulaan, corak pertumbuhan dan pelaburan yang diperlukan untuk menyokongnya.
Nilai kini aliran tunai tersebut pula bergantung pada kadar diskaun yang digunakan, di samping sumbangan nilai terminal.
Andaian aliran tunai amat penting bagi unjuran selama 12 tahun. Datasonic menjana aliran tunai selepas perbelanjaan modal pada peringkat kumpulan sebanyak kira-kira RM80.79 juta pada tahun kewangan 2026 (FY2026), yang memberikan titik rujukan berguna untuk menggambarkan bagaimana perbezaan asas permulaan dan pertumbuhan boleh menghasilkan kesan pengkompaunan dari semasa ke semasa.
Pada kadar pertumbuhan tahunan tetap sebanyak 10%, RM80.79 juta itu akan mencapai kira-kira RM254 juta selepas 12 tahun, berbanding RM432 juta pada kadar 15%.
Ilustrasi ini menggunakan aliran tunai selepas perbelanjaan modal pada peringkat kumpulan dan tidak mewakili aliran tunai bebas DTSB secara berasingan atau unjuran pihak pengurusan.
Bagaimanapun, penjanaan tunai pada masa lalu tidak menunjukkan corak pertumbuhan tahunan yang tetap.
Berdasarkan ukuran yang sama pada peringkat kumpulan, pertumbuhan tahun ke tahun ialah 9.0% pada FY2017 dan 91.6% pada FY2018, diikuti penurunan sebanyak 29.7% pada FY2019 dan 34.7% pada FY2021.
Pelaburan turut menentukan penjanaan tunai
Keadaan ini menunjukkan mengapa asas aliran tunai permulaan dan andaian pertumbuhan bagi setiap tahun penting dalam menilai unjuran 12 tahun.
Penjanaan aliran tunai tersebut juga memerlukan pelaburan. Datasonic telah menggariskan cadangan kemudahan pengeluaran ID berkeselamatan bernilai RM250 juta, dengan Fasa 1 melibatkan RM85 juta untuk jentera dan naik taraf kemudahan, diikuti kemudahan baharu berteknologi maju di bawah Fasa 2.
Oleh itu, pengembangan tersebut menambah satu lagi dimensi kepada unjuran 12 tahun berkenaan, iaitu jumlah modal yang digunakan dan seberapa cepat modal itu diterjemahkan kepada penjanaan tunai tambahan.
Peranan nilai terminal
Pihak pengurusan turut mendedahkan bahawa DCF tersebut mengambil kira nilai terminal nominal, yang bermakna sebahagian daripada penilaian RM7.5 bilion itu berkaitan dengan DTSB selepas tempoh unjuran eksplisit selama 12 tahun.
Ini menjadikan pecahan nilai antara tempoh unjuran eksplisit 12 tahun dengan nilai terminal amat relevan.
Tempoh unjuran eksplisit meliputi jangka masa tertentu yang membolehkan prestasi masa hadapan dinilai kelak, manakala nilai terminal mencerminkan aspek ekonomi perniagaan DTSB selepas tahun ke-12, jauh melangkaui tempoh kontrak utama sedia adanya.
Semakin besar sumbangan nilai terminal, semakin tinggi kebergantungan pada keupayaan DTSB untuk mengekalkan penjanaan tunai selepas tempoh unjuran eksplisit.
Bagaimanapun, pihak pengurusan tidak mendedahkan cara nilai terminal itu dikira atau andaian yang mendasarinya. Oleh itu, tidak wajar untuk membuat andaian mengenai kaedah atau kadar pertumbuhan tertentu yang digunakan.
Apakah yang perlu dipantau oleh pemegang saham?
Walaupun andaian yang mendasari unjuran aliran tunai 12 tahun pihak pengurusan tidak didedahkan sepenuhnya, pemegang saham boleh menilai dari semasa ke semasa sejauh mana prestasi perniagaan memenuhi jangkaan yang tersirat dalam penilaian RM7.5 bilion itu.
Kejelasan mengenai kesinambungan kontrak akan menjadi faktor utama. Kontrak utama semasa DTSB hanya meliputi kira-kira separuh daripada tempoh unjuran 12 tahun. Oleh itu, pembaharuan kontrak dan perolehan kontrak baharu penting untuk menyokong tahun ketujuh hingga tahun ke-12 dalam unjuran pihak pengurusan.
Penggunaan kapasiti merupakan satu lagi aspek yang perlu dipantau. Fasa 1 bertujuan menggandakan pengeluaran pasport semasa, manakala Fasa 2 dijangka menghasilkan tiga kali ganda pengeluaran tahunan Fasa 1. Jumlah pengeluaran dan kadar penggunaan kapasiti akan menunjukkan sama ada kapasiti tambahan itu dimanfaatkan.
Pertumbuhan di luar negara boleh menjadi satu lagi sumber perniagaan pada masa hadapan. Projek sektor swasta dan luar negara pada masa ini menyumbang kira-kira 15% daripada hasil kumpulan.
Dengan pihak pengurusan menyasarkan ASEAN dan Afrika, peningkatan sumbangan ini akan menunjukkan kemajuan dalam memperluas perniagaan melangkaui pasaran teras sedia ada.
Secara bersama, perkembangan ini menyediakan petunjuk nyata untuk menguji penilaian RM7.5 bilion itu dari semasa ke semasa. Kontrak, kapasiti dan pertumbuhan di luar negara hanyalah sebahagian daripada gambaran keseluruhan; ukuran akhirnya ialah aliran tunai yang dijana. - DagangNews.com
Analisis MSWG ini pertama kali disiarkan di The Observer bertarikh 9 Oktober 2026.