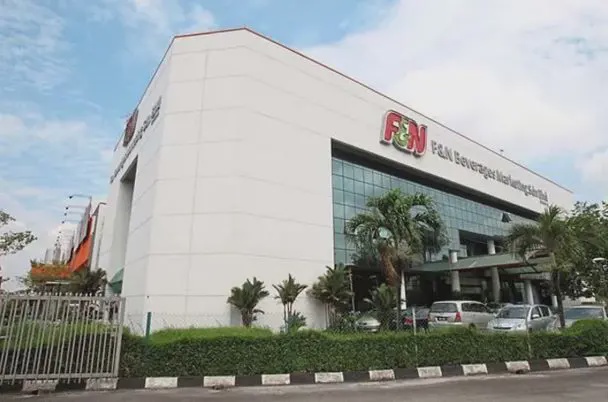
PETALING JAYA: Prestasi kewangan Fraser & Neave Holdings Bhd. (F&NHB) dijangka terus berdepan tekanan pada tahun kewangan 2027 (FY2027) berikutan peningkatan kos bahan mentah serta kerugian operasi daripada dua perniagaan baharunya yang masih dalam fasa pengembangan.
Penganalisis CIMB Securities, Walter Aw Lik Hsin berkata, kerugian operasi awal F&N Agrivalley dan kilang tenusu di Kemboja menjadi antara faktor yang membebankan keuntungan syarikat pada tahun kewangan 2026.
“Keuntungan operasi segmen makanan dan minuman (F&B) Malaysia merosot 28.3 peratus tahun ke tahun kepada RM200.9 juta, meskipun hasil meningkat 3.3 peratus berikutan permintaan domestik yang lebih kukuh.
“Keadaan itu disebabkan kerugian operasi awal Agrivalley dan peningkatan kos input yang mengimbangi pertumbuhan jualan dalam pasaran tempatan.
“Di Indochina pula, hasil dan keuntungan operasi masing-masing merosot 16.6 peratus dan 25.2 peratus tahun ke tahun susulan gangguan di kawasan sempadan, penyusutan nilai baht Thailand berbanding ringgit serta kerugian operasi awal kilang baharu di Kemboja,” katanya dalam satu nota penyelidikan.
Mengulas prospek perniagaan baharu F&NHB, beliau berkata, kedua-dua operasi berkenaan dijangkakan masih mencatatkan kerugian pada tahun kewangan 2027 ketika syarikat berusaha meningkatkan kapasiti pengeluaran dan kecekapan operasi.
“Agrivalley perlu memperbaiki hasil pengeluaran ladang, produktiviti ternakan dan tahap sara diri bekalan makanan ternakan sebelum mampu mencapai operasi yang lebih menguntungkan.
“Kilang tenusu di Kemboja pula memerlukan masa untuk membangunkan rangkaian pengedaran dan memperkukuh kedudukan jenama dalam pasaran tempatan, meskipun usaha pemasaran awal menunjukkan perkembangan memberangsangkan,” katanya.
Beliau menjangkakan kilang tenusu berkenaan mula mencatatkan keuntungan pada tahun kewangan 2028, manakala Agrivalley dijangka mencapai tahap sama pada tahun kewangan 2029.
“Dalam pada itu, peningkatan kos input pada separuh pertama tahun kewangan 2027 dijangka terus memberi tekanan kepada operasi F&NHB, mendorong syarikat memberi tumpuan kepada langkah penjimatan kos dan peningkatan kecekapan.
“F&NHB turut melaksanakan kenaikan harga purata sekitar tiga hingga empat peratus bagi portfolio produk terpilih dalam tempoh dua suku tahun lalu sebagai sebahagian usaha mengimbangi peningkatan kos.
“Bagaimanapun, keuntungan bersih teras (CNP) syarikat dijangka meningkat 5.5 peratus tahun ke tahun pada tahun kewangan 2027, disokong asas keuntungan yang lebih rendah pada tahun sebelumnya,” jelasnya.
Sehubungan itu, CIMB Securities mengekalkan saranan ‘pegang’ terhadap saham F&NHB dengan harga sasaran RM23.20 sesaham.
Walter berkata, walaupun saham syarikat diniagakan pada penilaian lebih rendah berbanding purata sektor barangan pengguna asas, pelabur wajar mengambil pendekatan tunggu dan lihat sehingga terdapat petunjuk lebih jelas mengenai pemulihan pendapatan.
“Kekuatan jenama dan pendedahan F&NHB kepada sektor barangan pengguna asas yang lebih defensif kekal sebagai kelebihan, namun potensi kenaikan saham dalam tempoh terdekat masih terbatas berikutan kos input yang tinggi dan kerugian operasi perniagaan baharu,” katanya. – UTUSAN
The post F&N dijangka berdepan tekanan kos, operasi baharu pada 2027 appeared first on Utusan Malaysia.