 liza24/09/2026 - 09:22 Oleh KAMALIZA KAMARUDDIN liza@dagangnews.com
KUALA LUMPUR 24 Sept – RHB Research menjangkakan prospek sektor minyak dan gas (O&G) Malaysia terus mendapat sokongan daripada peningkatan pelaburan huluan PETRONAS walaupun prestasi syarikat dalam sektor itu bagi suku kedua tahun kewangan 2026 (2Q26) menunjukkan keputusan yang tidak sekata.
Firma penyelidikan itu berkata kadar tambang kapal tangki juga dijangka kekal lebih tinggi berbanding tahun lalu, disokong eksport minyak mentah yang meningkat dan laluan perdagangan jarak jauh.
Pasaran pengangkutan gas asli cecair (LNG) pula menunjukkan tanda pemulihan daripada paras terendah, yang dijangka menyokong prospek pendapatan lebih stabil.
Menurut RHB Research, pemulihan bekalan tenaga di Timur Tengah juga dijangka berlaku secara berperingkat, sekali gus memberi sokongan berterusan kepada pasaran minyak, produk petroleum ditapis dan kadar tambang pengangkutan.
“Bagaimanapun, harga produk petrokimia dikhuatiri kekal tidak menentu dalam tempoh terdekat bergantung kepada kelajuan pemulihan bekalan dan perkembangan geopolitik.
“Pemulihan kadar penggunaan loji menjadi faktor penting bagi Petronas Chemicals Group Bhd (PCHEM), khususnya selepas kadar penggunaan loji syarikat itu merosot pada 2Q26,” kata RHB Research yang mengekalkan penarafan Overweight terhadap sektor O&G Malaysia.
Keputusan 2Q26 tidak sekata
RHB Research berkata sembilan daripada 10 syarikat dalam liputannya telah mengumumkan keputusan terbaharu, dengan lima mencatat prestasi melebihi jangkaan, manakala empat lagi tidak mencapai jangkaan.
Bagaimanapun, musim keputusan 2Q26 dilihat cenderung positif dari segi keseluruhan apabila prestasi lebih baik daripada jangkaan bagi syarikat bermodal besar seperti MISC Bhd, Dialog Group Bhd dan Petronas Dagangan Bhd.
Antara syarikat yang mengatasi jangkaan ialah Dialog, Malaysia Marine and Heavy Engineering Holdings Bhd (MMHE), MISC, Petronas Dagangan dan Sumisaujana Group Bhd.
RHB Research berkata MISC mendapat manfaat daripada kadar tambang kapal tangki petroleum lebih tinggi, jumlah hari operasi yang lebih banyak serta margin lebih baik.
“Petronas Dagangan pula mencatat keuntungan kasar lebih tinggi daripada segmen komersial, manakala MMHE mendapat manfaat daripada pelaksanaan projek yang lebih baik. Sumisaujana pula mencatat margin lebih baik hasil pelarasan harga, campuran produk lebih menguntungkan dan usaha pengoptimuman kos.
“Sebaliknya, PCHEM, Dayang Enterprise Holdings Bhd, Bumi Armada Bhd dan Wasco Bhd mencatat keputusan di bawah jangkaan kami. Dayang terjejas akibat tempahan kerja dan penggunaan kapal yang lebih rendah serta pendapatan sewaan kapal pihak ketiga yang berkurangan,” katanya.
Bumi Armada pula terkesan akibat gangguan operasi dan aktiviti penyelenggaraan di beberapa aset kapal pengeluaran, penyimpanan dan pemunggahan terapung (FPSO), termasuk Armada Kraken dan Armada Olombendo, manakala Wasco terjejas akibat kelewatan projek dan penghantaran lebih rendah.
Pelaburan PETRONAS jadi pemacu utama
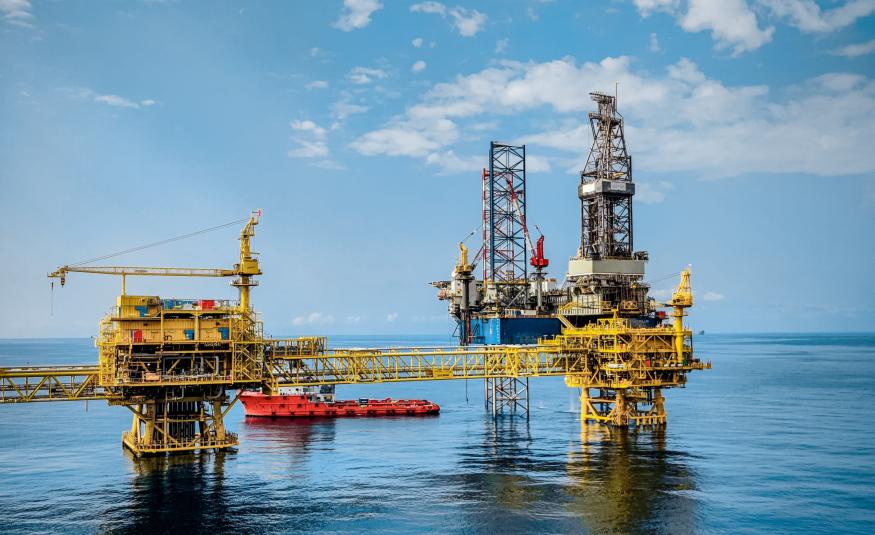
PETRONAS merekodkan perbelanjaan modal RM41.4 bilion pada separuh pertama 2026 (1H26), namun RHB Research berkata angka itu banyak dipengaruhi segmen hiliran yang menyumbang RM26 bilion atau 63% daripada jumlah keseluruhan, terutama suntikan modal tambahan ke dalam usaha sama PRefChem.
“Sebaliknya, perbelanjaan modal huluan meningkat 19% tahun ke tahun kepada RM8.7 bilion pada 1H26 dan kami melihat angka itu sebagai petunjuk lebih relevan terhadap aktiviti sektor O&G Malaysia,” katanya.
Dari segi keuntungan, segmen huluan kekal menjadi penyumbang utama PETRONAS apabila keuntungan selepas cukai (PAT) meningkat 70% tahun ke tahun kepada RM28.1 bilion, disokong harga purata yang direalisasikan lebih tinggi.
Segmen Gas dan Tenaga Baharu turut mencatat peningkatan apabila PAT melonjak 60% kepada RM16.7 bilion, didorong jumlah jualan LNG dan gas diproses yang lebih tinggi, selain harga purata LNG serta margin produk LNG yang lebih baik.
Pasaran tenaga masih beri sokongan
RHB Research berkata harga minyak tidak mungkin kembali serta-merta ke paras sebelum konflik walaupun ketegangan geopolitik semakin reda kerana kapasiti fizikal industri tenaga masih terjejas.
Pemulihan dijangka bermula pada suku keempat 2026, manakala kapasiti penapisan dijangka kembali ke paras sebelum konflik hanya pada suku kedua 2027.
RHB Research turut memetik anggaran Rystad Energy bahawa kos pembaikan dan pemulihan infrastruktur tenaga serantau berjumlah AS$34 bilion hingga AS$58 bilion, termasuk AS$30 bilion hingga AS$50 bilion bagi kemudahan O&G.
Dalam pasaran petrokimia, harga urea turun kepada AS$455 setan, manakala ammonia susut kepada AS$438 setan. Sebaliknya, harga metanol meningkat kepada AS$623 setan.
RHB Research berkata keadaan itu menyebabkan prospek harga petrokimia kekal tidak menentu dan memberikan sokongan margin yang terhad kepada PCHEM.
Oleh itu, pemulihan penggunaan loji dilihat sebagai pemacu lebih penting kepada pendapatan PCHEM dalam tempoh terdekat. - DagangNews.com