 hamden19/11/2026 - 11:23 Oleh HAMDEN RAMLI editor@dagangnews.com
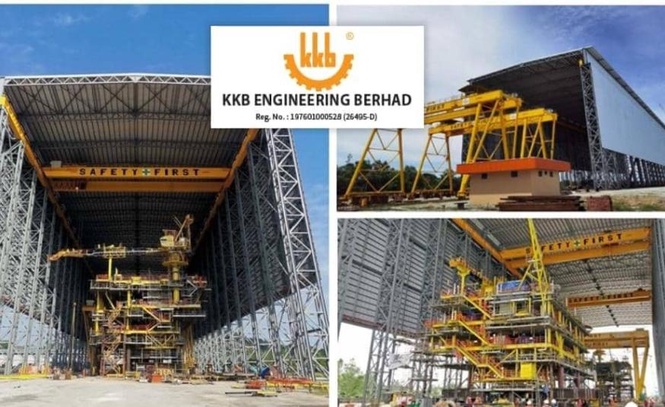
KUALA LUMPUR 19 Nov - Peluang memperoleh projek bekalan air bernilai kira-kira RM4.6 bilion di Sarawak berpotensi menjadi pemangkin utama penilaian semula saham KKB Engineering Bhd, sekali gus menyokong prospek pertumbuhan kumpulan itu dalam jangka sederhana hingga panjang.
RHB Research berkata, peluang berkenaan merangkumi hasrat Kerajaan Negeri Sarawak mengambil alih 79 projek bekalan air yang dibiayai Kerajaan Persekutuan dengan kos kira-kira RM3.5 bilion, selain program penggantian 2,742 kilometer (km) paip air usang dan rosak di seluruh negeri sehingga 2030.
"Program penggantian paip itu akan dilaksanakan secara berperingkat menerusi peruntukan kerajaan negeri sebanyak RM1.1 bilion," katanya dalam nota penyelidikan hari ini.
Menurut RHB Research, KKB Engineering berada pada kedudukan untuk memanfaatkan peluang berkenaan, disokong kepakaran kumpulan dalam bidang kejuruteraan, pembinaan dan pembuatan serta kedudukan tunai bersih yang kukuh.
Kedudukan tunai bersih kumpulan sebanyak RM230 juta pada akhir suku ketiga 2026 (3Q26) dijangka membolehkannya membiayai projek sedia ada selain menyokong penyertaan dalam peluang kontrak baharu yang berpotensi diperoleh.
Sehubungan itu, firma penyelidikan berkenaan mengekalkan saranan BELI terhadap saham KKB Engineering dengan harga sasaran tidak berubah pada RM1.72, mencerminkan potensi kenaikan sebanyak 47%, selain anggaran hasil dividen sekitar 4% bagi tahun kewangan 2027 (FY27F).
Prestasi kewangan
Dari segi prestasi kewangan, KKB Engineering mencatatkan keuntungan bersih teras RM18.3 juta bagi tempoh sembilan bulan pertama 2026 (9MFY26), meningkat berbanding RM7.8 juta dalam tempoh sama tahun sebelumnya.
Pencapaian itu memenuhi 86% daripada unjuran keuntungan setahun penuh firma penyelidikan berkenaan.
Prestasi lebih baik daripada jangkaan disokong peningkatan margin keuntungan kasar (GPM) kepada 46% dan margin keuntungan selepas cukai (PAT) sebanyak 20.6% pada 3Q26, yang berkemungkinan merupakan paras suku tahunan tertinggi pernah direkodkan kumpulan.
Peningkatan margin itu didorong bahagian fabrikasi keluli, khususnya projek Belud South Greenfield (Belud), selain usaha berterusan kumpulan menguruskan kos operasi dengan berkesan.
Bagi 3Q26, keuntungan teras kumpulan meningkat lebih 100% tahun ke tahun kepada RM13.7 juta, disokong pengiktirafan hasil lebih tinggi daripada projek fabrikasi keluli, terutama projek Belud bernilai RM212 juta.
Projek berkenaan, yang diperoleh pada awal tahun ini, telah mencapai 70% kemajuan pada akhir 3Q26 dan dijangka siap pada awal suku pertama 2027 (1Q27).
Bahagian kejuruteraan mencatatkan keuntungan selepas cukai RM14.2 juta pada 3Q26, berbanding kerugian selepas cukai RM7.4 juta pada 3Q25.
Bagaimanapun, segmen pembuatan merekodkan keuntungan selepas cukai lebih rendah sebanyak RM4.5 juta berbanding RM9.1 juta sebelumnya, susulan pengambilan paip keluli lembut berlapis konkrit yang lebih rendah oleh pelanggan.
Prospek
Dari segi prospek kontrak, baki buku pesanan KKB Engineering berjumlah kira-kira RM1.23 bilion pada akhir 3Q26, dengan pelaksanaan dijadualkan sehingga suku keempat 2029 (4Q29).
Kumpulan turut mempunyai buku tender bernilai RM217 juta yang merangkumi bidang kejuruteraan, pembinaan dan pembuatan, selain tender minyak dan gas bernilai RM500 juta di Sabah dan Sarawak.
Keputusan bidaan tender berkenaan dijangka diketahui pada separuh pertama 2027 (1H27), dengan kumpulan dijangka mencatatkan kadar kejayaan antara 30% hingga 40%.
Susulan keputusan kewangan yang mengatasi jangkaan, RHB Research menaikkan andaian margin FY26 yang sebelum ini dianggap terlalu konservatif, sekali gus meningkatkan unjuran pendapatan sebanyak 14.5%.
Bagaimanapun, unjuran pendapatan FY27 dan FY28 dikekalkan memandangkan projek Belud dijangka hampir siap pada awal 1Q27, manakala projek baharu bernilai RM979 juta yang diperoleh pada September dan Oktober masih berada pada peringkat awal pelaksanaan.
Harga sasaran RM1.72 dikekalkan berdasarkan penilaian nisbah harga kepada pendapatan (P/E) sasaran FY27F sebanyak 17 kali, hampir menyamai purata 10 tahun Indeks Pengeluaran Perindustrian Bursa Malaysia, selain mengambil kira premium alam sekitar, sosial dan tadbir urus (ESG) sebanyak 2% terhadap nilai intrinsik saham itu. - DagangNews.com