 liza19/10/2026 - 12:12 Oleh KAMALIZA KAMARUDDIN liza@dagangnews.com
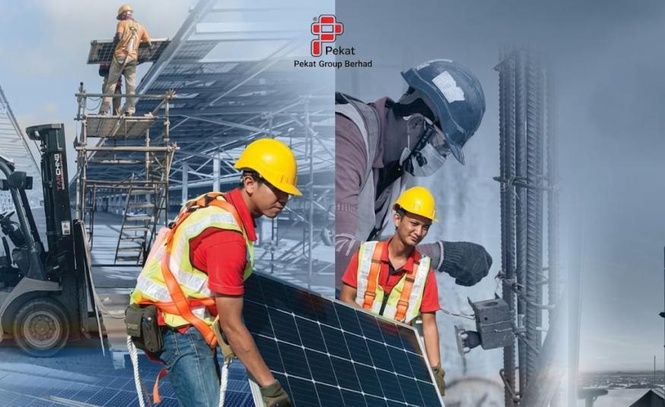
KUALA LUMPUR 19 Okt – Permintaan tenaga boleh baharu daripada pusat data akan terus menyokong pertumbuhan Pekat Group Berhad menerusi Skim Bekalan Tenaga Boleh Baharu Korporat (CRESS), dengan keperluan kapasiti solar dianggarkan mencecah 10 gigawatt (GW) dalam tempoh dua hingga tiga tahun akan datang.
MBSB Research berkata, berdasarkan anggaran pihak pengurusan, kapasiti operasi pusat data sebanyak 5GW dalam tempoh berkenaan berpotensi memerlukan kapasiti solar kira-kira 10GW bagi memenuhi syarat penggunaan tenaga boleh baharu sebanyak 30%, selain sekurang-kurangnya 20 gigawatt-jam (GWh) sistem penyimpanan tenaga bateri (BESS).
Firma penyelidikan itu berpandangan semakan caj akses sistem (SAC) tidak mungkin menjejaskan permintaan CRESS, disokong keperluan tenaga boleh baharu daripada pusat data yang semakin berkembang.
“Pihak pengurusan Pekat percaya CRESS kekal berdaya maju dari segi komersial walaupun pada kadar SAC tetap terdahulu sebanyak 20 sen bagi setiap kilowatt-jam (kWj).
“CRESS menawarkan fleksibiliti komersial berbeza daripada projek solar berskala besar (LSS), apabila pemaju tenaga boleh baharu dan pembeli tenaga boleh merundingkan perjanjian dua hala untuk tempoh sehingga 30 tahun,” kata MBSB Research dalam nota kajiannya.
Di bawah rangka kerja yang disemak, caj sebanyak 14 sen/kWj diperuntukkan kepada pemaju tenaga boleh baharu (RED), manakala 4 sen/kWj dikenakan secara berasingan kepada pengguna hijau (GC).
Bagaimanapun, pihak pengurusan Pekat percaya beban kos ekonomi sebenar masih boleh dirundingkan antara kedua-dua pihak.
MBSB Research menjangkakan peluang mendapatkan projek baharu kekal sihat bagi semua bahagian perniagaan Pekat, dengan bahagian solar berpotensi mendapat manfaat daripada pelaksanaan LSS5+, CRESS dan LSS6 yang akan datang, manakala perniagaan peralatan perlindungan kilat dan pembumian (ELP) disokong saluran projek pusat data.
Buku tempahan Pekat mencecah RM797 juta
Buku tempahanterkumpul Pekat berjumlah RM797 juta, terdiri daripada RM308 juta bagi EPE Switchgear, RM298 juta bagi kerja ELP dan RM151 juta bagi bahagian solar.
Ia merangkumi projek komersial dan perindustrian, luar grid, kediaman serta solar berskala besar. MBSB Research melihat peluang mendapatkan kontrak baharu sebagai antara faktor yang menyokong prospek kumpulan.
Ketika ini, Pekat sedang giat merundingkan peluang projek CRESS, namun pihak pengurusan belum mendedahkan nilai saluran projek berpotensi sementara menunggu komitmen dimuktamadkan.
MBSB Research berkata, kejayaan mendapatkan satu atau dua projek CRESS sahaja boleh memberi sumbangan bermakna kepada Pekat, memandangkan nilai kontrak kejuruteraan, perolehan, pembinaan dan pentauliahan (EPCC) yang berpotensi besar.
Pekat bercadang menyertai projek berkenaan terutamanya melalui aturan konsortium, dengan mengambil kepentingan ekuiti minoriti sambil melaksanakan kerja EPCC. Kumpulan itu juga telah mengenal pasti dan menyediakan beberapa tapak tanah berpotensi bagi pembangunan projek tenaga boleh baharu.
Antara cadangan berkenaan ialah memajak kira-kira 470 ekar tanah di Sungai Petani, Kedah, melalui perjanjian bersyarat selama 24 tahun bagi pembangunan solar fotovolta (PV) dan BESS.
MBSB Research berpandangan tapak itu berpotensi dibangunkan di bawah CRESS, walaupun aturan pembelian tenaga masih belum didedahkan.
Unjuran keuntungan 2027 meningkat kepada RM73.2 juta
MBSB Research menyemak naik unjuran pendapatan Pekat bagi tahun kewangan 2027 dan 2028 masing-masing sebanyak 16.9% dan 13.8%, susulan jangkaan peningkatan aliran kerja daripada perniagaan EPCC solar dan ELP, didorong pelaksanaan projek tenaga boleh baharu serta pelaburan pusat data.
Bagi tahun kewangan 2027, hasil Pekat diunjurkan meningkat kepada RM742.5 juta daripada RM638.1 juta pada 2026. Keuntungan teras selepas cukai dan kepentingan minoriti (PATAMI) pula dijangka meningkat kepada RM73.2 juta daripada RM54.4 juta, manakala pendapatan sesaham diunjurkan naik kepada 10.3 sen daripada 7.7 sen.
Bagi 2028, hasil kumpulan diunjurkan mencecah RM778.5 juta dan keuntungan teras selepas cukai serta kepentingan minoriti meningkat kepada RM77.3 juta, dengan pendapatan sesaham sebanyak 10.9 sen.
Sehubungan itu, MBSB Research menaikkan harga sasaran Pekat kepada RM3.19 daripada RM2.46, berdasarkan pendapatan sesaham FY2027 sebanyak 10.3 sen dan nisbah harga kepada perolehan hadapan sebanyak 31 kali, selaras dengan purata sejarah lima tahun. - DagangNews.com