Kerajaan akan mengekalkan sistem Cukai Jualan dan Cukai Perkhidmatan (SST), namun pada masa sama menyerap elemen baik daripada sistem Cukai Barang dan Perkhidmatan (GST) bagi memastikan tiada kesan cukai berganda atau cascading.
Pendekatan selaras dengan usaha kerajaan
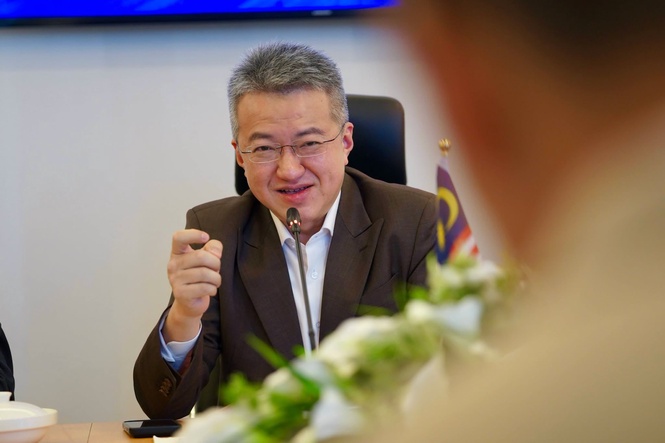
Memetik laporan daripada Malaysia Gazette, Timbalan Menteri Kewangan, Liew Chin Tong menyatakan, pendekatan itu selaras dengan usaha kerajaan menambah baik sistem percukaian sedia ada tanpa menambah beban kepada pengguna.
Ujarnya, Perdana Menteri, Datuk Seri Anwar Ibrahim sebelum ini turut menjelaskan perkara berkenaan ketika sesi libat urus bersama pelbagai sektor di Kementerian Kewangan pada 18 Ogos lalu.
“Kerajaan akan serap elemen yang dikatakan bagus dalam sistem GST ke dalam sistem yang sedia ada. Sistem sedia ada ialah SST, tetapi memang ada elemen GST seperti memastikan tidak ada kesan cascading, tidak ada kesan berganda dalam percukaian sistem percukaian itu.
“Itu akan dimasukkan dalam sistem yang sedia ada. Bermakna sistem kita sistem SST, tetapi kita ambil elemen daripada sistem GST di mana memastikan tidak ada elemen cascading dalam apa yang kita ada,” katanya.
Kerajaan pilih teruskan SST
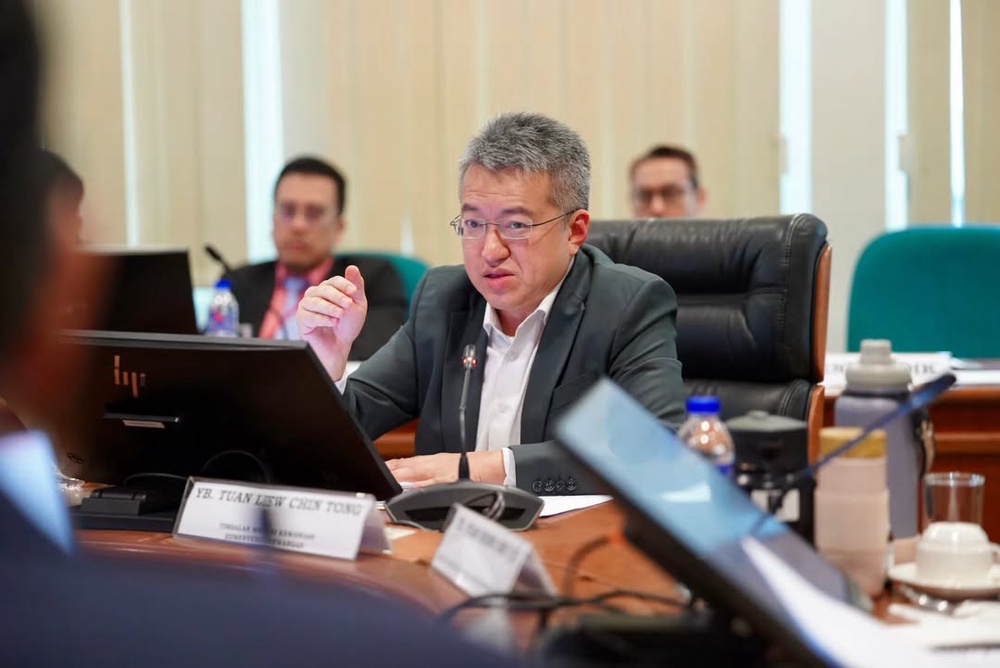
Beliau berkata demikian ketika menjawab soalan lisan Ketua Pembangkang, Datuk Seri Hamzah Zainudin di Dewan Rakyat berhubung hala tuju kerajaan sama ada SST akan dikekalkan atau kembali kepada GST.
Menurut Chin Tong, kerajaan memilih untuk meneruskan SST kerana sistem berkenaan lebih mudah difahami selain mempunyai sejarah pelaksanaan melebihi 50 tahun.
Katanya, GST yang diamalkan di beberapa negara bermula di Perancis pada 1954 dan ketika itu sistem e-Invois masih belum wujud.
“Kenapa GST perlukan input output? Kerana GST masa itu tak ada e-Invois. Kita sudah ada e-Invois, maka tidak akan ada leakage,” katanya.
Dalam pada itu, Chin Tong berkata GST tidak semestinya menjadi sistem percukaian paling baik kerana pelaksanaannya memerlukan kira-kira 480,000 syarikat sebagai pihak pemungut cukai.
“Bermakna 480,000 syarikat akan dijadikan ejen pengutip. Tapi SST memerlukan 80,000 syarikat saja.
“Jadi ini adalah perbezaan di antara dua sistem. Apa yang kita nak wujudkan ialah satu sistem di mana kita tidak ganggu pihak yang teramai,” katanya.
Menurut beliau, GST juga mempunyai kesan dipindahkan secara langsung kepada pengguna, yang bermakna pengguna akan menanggung keseluruhan cukai berkenaan.
“Memang bisnes suka kerana dia boleh direct pass through (dipindahkan secara langsung kepada pengguna).
“Jadi apa yang kerajaan nak wujudkan ialah satu keseimbangan supaya pengguna tidak diganggu dan bisnes kita memastikan tidak ada kesan cascading,” katanya.
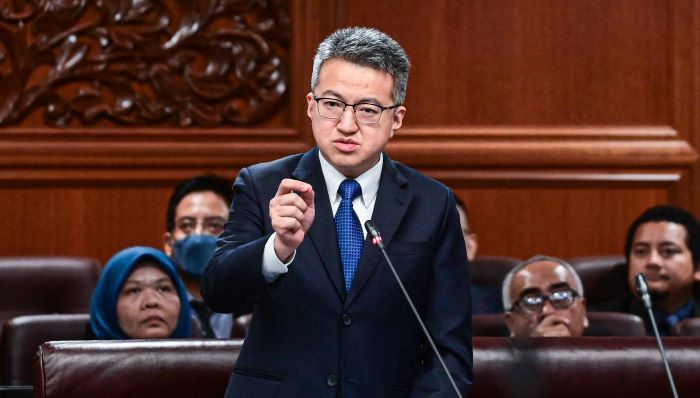
Sementara itu, mengenai pelaksanaan e-Invois, Chin Tong berkata syarikat dengan jualan tahunan melebihi RM100 juta telah melaksanakan e-Invois bermula 1 Ogos 2024, melibatkan 5,578 pembayar cukai.
Pelaksanaan itu kemudiannya diperluaskan kepada syarikat dengan jualan tahunan antara RM25 juta hingga RM100 juta, melibatkan 14,567 pembayar cukai, diikuti syarikat dengan jualan antara RM5 juta hingga RM25 juta yang melibatkan 51,710 pembayar cukai.
“Yang ada perubahan ataupun ada pushback ialah di antara yang RM5 juta ke bawah,” katanya.
Sumber: Malaysia Gazette (Muhammad Azizul Osman)