 hamden28/09/2026 - 11:40 Oleh HAMDEN RAMLI editor@dagangnews.com
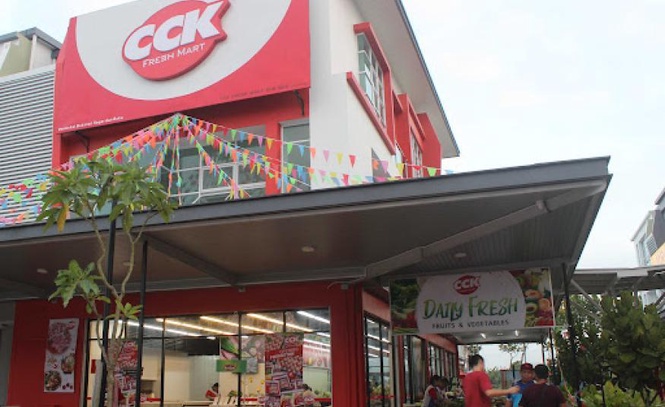
KUALA LUMPUR 28 Sept - Kilang pemprosesan makanan Boyolali di Jawa Tengah yang berukuran kira-kira dua kali ganda saiz kilang Cikupa dijangka memulakan operasi pada suku keempat 2026 (4Q26), sekali gus menjadi pemangkin utama kepada fasa pertumbuhan seterusnya CCK Consolidated di Indonesia.
RHB Research berkata, kemudahan lebih besar itu bukan sekadar menyokong pemulihan operasi selepas gangguan di Cikupa, malah menyediakan kapasiti tambahan yang ketara untuk CCK menangani pertumbuhan permintaan dan mengembangkan perniagaan makanan diprosesnya di Indonesia.
“Kami kekal positif terhadap prospek jangka panjang CCK, disokong kemudahan pemprosesan makanan Boyolali di Jawa Tengah yang dijangka memulakan operasi pada 4Q26 dan mempunyai kira-kira dua kali ganda kapasiti berbanding kilang Cikupa.
“Kami melihat ini sebagai lebih daripada sekadar pemangkin pemulihan, kerana kemudahan yang lebih besar itu sepatutnya menyediakan kapasiti tambahan yang bermakna kepada CCK untuk menangkap pertumbuhan permintaan dan mengembangkan perniagaan makanan diprosesnya di Indonesia,” katanya dalam nota penyelidikan hari ini.
Menurut RHB Research, perhatian pelabur dijangka beralih secara beransur-ansur kepada peningkatan kapasiti Boyolali dan potensi sumbangannya terhadap pendapatan FY27F, ketika kesan kelemahan jangka terdekat akibat kebakaran di Cikupa semakin dicerminkan dalam harga saham.
Dalam tempoh terdekat, pendapatan CCK dijangka kekal di bawah tekanan apabila kesan penuh penutupan kilang Cikupa mula dicerminkan dalam suku akan datang.
Operasi pembuatan CCK di Indonesia telah menjadi penyumbang utama kepada tekanan terhadap untung bersih 2Q26, dengan hasil merosot kepada RM42.4 juta daripada RM55.5 juta sebelum ini susulan jumlah pengeluaran lebih rendah dan kelemahan rupiah Indonesia (IDR).
Walaupun pendapatan dilaporkan terjejas dengan ketara akibat kira-kira RM16 juta perbelanjaan berkaitan kebakaran, keuntungan asas kekal berdaya tahan dengan keuntungan teras RM19 juta dan margin keuntungan kasar (GPM) sebanyak 21.9%.
Pada masa sama, operasi Pontianak yang berjalan pada kapasiti penuh menunjukkan permintaan asas terhadap produk makanan diproses CCK kekal kukuh.
Justeru, penganalisis melihat kelemahan pendapatan semasa sebagai gangguan sementara dan bukannya kemerosotan asas perniagaan.
CCK juga telah menerima kira-kira RM3.4 juta hasil bayaran insurans, manakala pemulihan akhir masih tertakluk kepada penilaian.
Dari sudut penilaian, penganalisis mengekalkan saranan BELI terhadap CCK Consolidated dengan sasaran harga RM1.60, yang memberikan potensi kenaikan 81% serta hasil dividen 4%.
Mereka turut mengekalkan unjuran pendapatan dan penilaian pada 13 kali P/E ke atas EPS FY27F, sejajar dengan -2 sisihan piawai daripada purata lima tahun Indeks Pengguna Bursa Malaysia.
Sasaran harga itu termasuk premium ESG sebanyak 2% berdasarkan skor ESG CCK pada 3.1 berbanding purata negara 3.0.
Pada 7.5 hingga 8.2 kali P/E FY27F, penganalisis menyifatkan penilaian CCK sebagai tidak mahal, dengan potensi pertumbuhan jangka panjang kini semakin disokong oleh pengembangan kapasiti Boyolali.
Risiko utama kepada prospek syarikat termasuk kelewatan dalam pengembangan di Indonesia, kelembapan pasaran runcit dan turun naik kadar pertukaran asing. - DagangNews.com