hamden03/11/2026 - 09:30 Oleh HAMDEN RAMLI editor@dagangnews.com
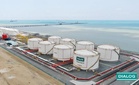
KUALA LUMPUR 3 Nov - Dialog Group Bhd dijangka meraih tambahan keuntungan berulang tahunan antara RM6 juta hingga RM7 juta bermula tahun kewangan 2030 (FY30), susulan rancangan peluasan kapasiti terminal tangki di Dialog Terminals Langsat 3 (DTL3), Tanjung Langsat.
MBSB Research menganggarkan peluasan kapasiti sebanyak 100,000 meter padu (m³) itu memerlukan perbelanjaan modal (capex) sekitar RM210 juta dalam tempoh tiga tahun, dengan kadar pulangan dalaman (IRR) projek dianggarkan sebanyak 9.5%.
Firma penyelidikan itu berkata, perkembangan itu positif kerana bukan sahaja menambah kapasiti penyimpanan kumpulan, malah mengukuhkan prospek pertumbuhan jangka panjang Dialog dalam segmen pertengahan industri minyak dan gas.
Projek berkenaan akan dilaksanakan menerusi keupayaan kejuruteraan, perolehan, pembinaan dan pentauliahan (EPCC) dalaman kumpulan, dengan penyiapan disasarkan menjelang pertengahan 2029.
"Kami menganggarkan IRR projek sebanyak 9.5% berdasarkan andaian margin EBITDA 80%, perbelanjaan modal penyelenggaraan tahunan RM2 juta, nisbah pembiayaan hutang kepada ekuiti 70:30 serta kadar faedah tahunan 5%.
"Tambahan kapasiti itu juga akan memperkukuh portfolio terminal tangki bebas Dialog, dengan kemudahan berkenaan difahamkan menyasarkan pasaran spot dan bukannya bergantung kepada satu pelanggan utama menerusi kontrak jangka panjang.
"Bagaimanapun, sumbangan pendapatan daripada peluasan itu hanya dijangka bermula FY30 dan tidak mengubah unjuran pendapatan sesaham (EPS) kumpulan ketika ini," kata MBSB Research dalam nota penyelidikan hari ini.
Dalam perkembangan berkaitan, firma itu menjangkakan Dialog berada pada landasan untuk mencatat prestasi kewangan tertinggi baharu pada FY27, disokong beberapa pemangkin pertumbuhan daripada segmen huluan dan pertengahan kumpulan.
Antaranya, aset pengeluaran huluan Dialog dijangka mendapat manfaat daripada persekitaran harga minyak mentah yang kekal tinggi, selain pengiktirafan pendapatan daripada pegangan 25% dalam Kontrak Perkongsian Pengeluaran (PSC) Cendramas yang bermula 23 September 2026.
Prospek pendapatan kumpulan turut disokong pengeluaran gas pertama daripada Kluster Baram Junior pada suku kedua FY27, selain penyiapan tangki bahan api boleh baharu berkapasiti 150,000m³ di Langsat pada suku pertama FY27.
Sumbangan pendapatan stabil daripada pajakan terminal tangki berasaskan kontrak take-or-pay turut menjadi sokongan kepada prestasi segmen pertengahan kumpulan.
Selain itu, Dialog dijangka menerima manfaat daripada peningkatan tuntutan bayaran berdasarkan kemajuan kerja EPCC bagi kemudahan penyimpanan berkapasiti 272,000m³ yang menyokong projek loji biopenapisan Petronas-Eni-Euglena.
Walaupun kekal positif terhadap asas perniagaan kumpulan, penganalisis menurunkan saranan terhadap Dialog kepada NEUTRAL daripada BELI susulan kenaikan harga saham baru-baru ini yang mengehadkan potensi pulangan.
Harga sasaran berdasarkan jumlah nilai bahagian (SOP) dinaikkan sedikit kepada RM2.23 daripada RM2.22, dengan jangkaan pulangan keseluruhan kini hanya 6%.
Sementara itu RHB Research berkata, sumbangan ketara daripada peluasan terbaharu DTL3 dijangka hanya bermula pada tahun kewangan berakhir 30 Jun 2030 (FY2030), susulan sasaran penyempurnaan projek pada pertengahan 2029.
Sehubungan itu, firma itu mengekalkan unjuran pendapatan Dialog bagi FY2027 hingga FY2029 serta saranan BELI dengan harga sasaran RM2.44, berdasarkan penilaian jumlah bahagian (SOP).
Harga sasaran itu mencerminkan potensi kenaikan sebanyak 14%, selain anggaran hasil dividen sekitar 2% bagi FY2027.
"Antara risiko utama yang boleh menjejaskan prestasi kumpulan termasuk penurunan harga minyak, kadar penyimpanan tangki yang lebih rendah serta penyusutan kadar penggunaan terminal penyimpanan bebas," katanya. - DagangNews.com