 liza13/11/2026 - 11:29 Oleh KAMALIZA KAMARUDDIN liza@dagangnews.com
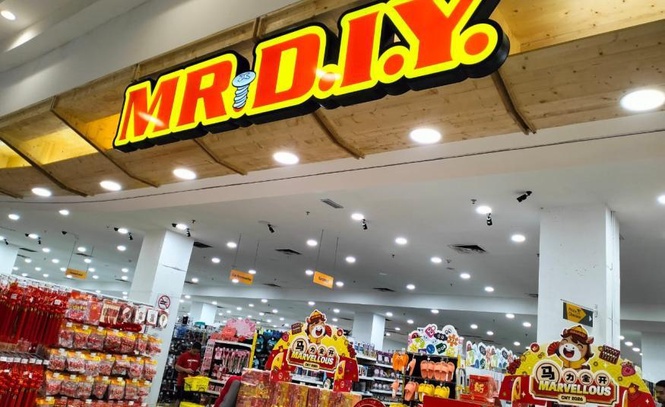
KUALA LUMPUR 13 Nov – Penganalisis berpandangan tekanan persaingan daripada platform e-dagang China, Pinduoduo (PDD) terhadap MR DIY Group (M) Bhd mungkin bersifat sementara dan mengekalkan prospek positif terhadap peruncit itu meskipun harga sahamnya mengalami penurunan ketara.
Pandangan itu disokong penilaian CGS International (CGSI) yang berpendapat kebimbangan pasaran terhadap kemasukan PDD ke Malaysia mungkin keterlaluan, terutama sekiranya peraturan sektor e-dagang domestik diperketatkan
Kempen penghantaran percuma bagi pembelian satu barangan yang diperkenalkan PDD sejak penghujung 2025 memberi tekanan kepada sentimen pelabur dan harga saham MR DIY dalam tempoh terdekat.
Bagaimanapun, firma penyelidikan itu melihat strategi berkenaan sebagai tekanan sementara yang didorong subsidi pemasaran, bukannya perubahan struktur pasaran yang akan menjejaskan kedudukan peruncit tempatan secara berpanjangan.
Menurut CGSI, perbelanjaan promosi yang agresif seperti itu sukar dikekalkan dalam jangka panjang, terutama mengambil kira kos logistik bagi penghantaran barangan bernilai rendah.
Firma itu menetapkan harga sasaran MR DIY pada RM1.90 dan mengekalkan saranan Tambah terhadap saham berkenaan.
Persaingan harga dan perubahan corak perbelanjaan
Sementara itu, Kenanga Research berpandangan permintaan asas dalam sektor peruncitan masih disokong perbelanjaan isi rumah, meskipun pengguna semakin berhati-hati dan sensitif terhadap harga.
Baru-baru ini firma itu berkata bantuan fiskal kerajaan menerusi program Sumbangan Asas Rahmah (SARA) dan Sumbangan Tunai Rahmah (STR) akan terus menyokong perbelanjaan pengguna.
Perbelanjaan itu dijangka lebih tertumpu kepada barangan keperluan dan produk bernilai rendah, sekali gus memberikan sokongan kepada peruncit seperti MR DIY.
Kenanga turut mengambil kira rekod MR DIY yang sebelum ini mencatatkan tambahan hasil sekitar 1% hingga 2% susulan pelaksanaan semakan gaji minimum terdahulu, menunjukkan keupayaan kumpulan menyerap sebahagian kesan perubahan kos dan perbelanjaan pengguna.
Majoriti penganalisis kekal positif
Menurut data Bloomberg, sebanyak 14 daripada 17 firma penyelidikan yang meliputi MR DIY masih memberikan saranan beli terhadap saham kumpulan itu.
Macquarie Group pada 9 November turut mengekalkan penarafan 'outperform' terhadap saham berkenaan.
Bagaimanapun, tekanan jualan berterusan menyebabkan saham MR DIY susut 34.4 sen atau 23.8% sejak awal tahun ini, sebelum ditutup pada RM1.05 pada 12 November.
Pada harga itu, kumpulan berkenaan mempunyai nilai pasaran RM9.95 bilion, manakala nisbah harga kepada pendapatan (P/E) hadapannya menyusut kepada 15.8 kali berbanding lebih 40 kali ketika penyenaraiannya pada Oktober 2020.
Pelabur kini menantikan keputusan kewangan suku ketiga tahun kewangan 2026 (3QFY26) MR DIY yang dijadual diumumkan pada 17 November bagi menilai kesan persaingan e-dagang terhadap prestasi operasi kumpulan. - DagangNews.com