 sarah28/10/2026 - 08:51 Oleh SARAH NADLIN ROHIM editor@dagangnews.com
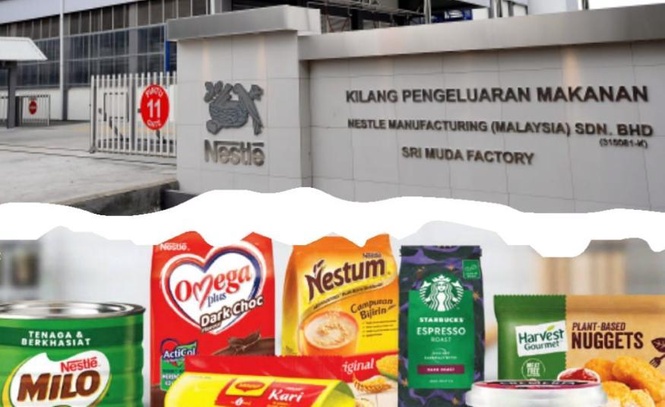
KUALA LUMPUR 28 Okt - Keuntungan Nestlé (Malaysia) Bhd melonjak hampir 44% kepada RM557.6 juta bagi sembilan bulan pertama 2026, namun penganalisis memberi amaran bahawa harga koko yang masih tinggi serta ketidaktentuan kos bahan mentah boleh mengehadkan pertumbuhan margin keuntungan pengeluar makanan dan minuman itu pada tahun depan.
BIMB Securities berpandangan, walaupun Nestlé menikmati peningkatan kecekapan operasi dan kos perolehan yang lebih baik tahun ini, kadar pengembangan margin keuntungan yang dicatatkan sepanjang 2026 mungkin sukar dikekalkan apabila manfaat penurunan kos komoditi semakin berkurangan.
Penganalisisnya, Sabariah Akhair berkata, harga koko masih berada pada paras tinggi berbanding tahap sejarah, manakala kos tenaga, pengangkutan dan pembungkusan dijangka terus mengalami turun naik, sekali gus menimbulkan ketidaktentuan terhadap prospek margin keuntungan kumpulan itu pada 2027.
Menurutnya, pertumbuhan keuntungan Nestlé yang mengatasi peningkatan hasil turut disokong kecekapan perolehan, pengurusan kos yang lebih baik dan peningkatan produktiviti, dengan margin keuntungan bersih berkembang sebanyak 2.6 mata peratusan kepada 10% bagi sembilan bulan pertama tahun ini.
Margin keuntungan tertinggi dalam lima tahun
Sebaliknya, RHB Investment Bank (RHB Investment) lebih optimis terhadap prospek Nestlé selepas margin keuntungan kasarnya meningkat kepada 34.1% pada suku ketiga 2026, paras tertinggi dalam tempoh lima tahun, didorong penjimatan kos bahan mentah dan pergerakan kadar pertukaran asing yang menggalakkan.
Penganalisis RHB Investment, Soong Wei Siang berkata, Nestlé berada pada landasan untuk meneruskan pemulihan prestasinya, disokong oleh dasar fiskal kerajaan yang menyokong perbelanjaan pengguna, sentimen pengguna yang bertambah baik terhadap jenamanya serta kawalan kos yang berdisiplin bagi melindungi margin keuntungan.
RHB turut menaikkan unjuran keuntungan Nestlé masing-masing sebanyak 6%, 4% dan 3% bagi tahun kewangan 2026 hingga 2028, dengan menjangkakan keuntungan bersih berulang sebanyak RM691 juta pada 2026, RM725 juta pada 2027 dan RM768 juta pada 2028.
Sementara itu, MBSB Research turut mengekalkan pandangan positif terhadap Nestlé dengan menaikkan harga sasaran sahamnya kepada RM118.90 daripada RM116.10, selepas keputusan suku ketiga mengatasi jangkaan berikutan margin keuntungan lebih kukuh, kos komoditi yang menggalakkan dan permintaan domestik yang sihat.
Menurut firma penyelidikan itu, jualan domestik Nestlé meningkat kira-kira 7.5% bagi sembilan bulan pertama 2026, manakala eksport berkembang 4.3%. Bagaimanapun, pertumbuhan dijangka sederhana pada suku keempat berikutan asas perbandingan yang lebih tinggi, sementara persekitaran harga komoditi berpotensi menjadi lebih mencabar pada 2027.
Belanjawan 2027 dijangka sokong permintaan pengguna
MBSB Research turut berpandangan langkah Belanjawan 2027 yang menyokong kuasa beli isi rumah dijangka memberi manfaat kepada perbelanjaan pengguna, manakala kenaikan gaji minimum dijangka memberi kesan langsung yang terhad kepada Nestlé memandangkan kebanyakan pekerjanya sudah menerima gaji melebihi paras minimum baharu.
Dari segi prestasi kewangan, hasil Nestlé meningkat 6.7% kepada RM5.55 bilion bagi sembilan bulan pertama 2026, manakala keuntungan bersih suku ketiga melonjak 73.2% kepada RM197.5 juta daripada RM114 juta setahun sebelumnya. Kumpulan itu turut mengisytiharkan dividen interim kedua sebanyak 80 sen sesaham, menjadikan jumlah dividen bagi sembilan bulan pertama sebanyak RM1.60 sesaham.
Dari sudut penilaian saham, RHB mengekalkan saranan 'beli' dengan harga sasaran RM119, MBSB Research turut mengekalkan saranan 'beli' pada RM118.90, manakala BIMB Securities lebih berhati-hati dengan saranan 'pegang' dan harga sasaran RM93.20, mencerminkan perbezaan pandangan mengenai kemampuan Nestlé mengekalkan momentum pemulihan keuntungan dalam persekitaran kos yang tidak menentu. - DagangNews.com