 liza18/11/2026 - 09:35 Oleh KAMALIZA KAMARUDDIN liza@dagangnews.com
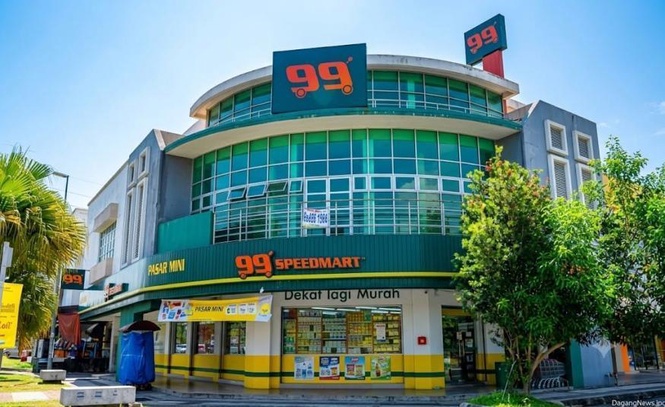
KUALA LUMPUR 18 Nov – Kenaikan gaji minimum dijangka meningkatkan kos operasi 99 Speed Mart Retail Holdings Berhad antara RM70 juta hingga RM80 juta dengan kesannya turut diambil kira dalam semakan turun unjuran keuntungan kumpulan bagi tahun kewangan 2027 hingga 2028 oleh RHB Research.
Firma penyelidikan itu berkata, kenaikan gaji minimum yang dijadualkan berkuat kuasa pada separuh kedua 2027 dijangka memberi kesan kepada perbelanjaan operasi kumpulan yang mendorongnya menyemak turun unjuran keuntungan bagi FY27 dan FY28 sebanyak kira-kira 2%.
Menurut RHB Research, walaupun peningkatan kos berkenaan memberi tekanan kepada perbelanjaan kumpulan, kesannya dijangka dapat dikurangkan menerusi peningkatan penggunaan susulan pertumbuhan gaji serta penambahbaikan kecekapan operasi.
Sementara itu, MBSB Research menganggarkan kesan kenaikan gaji minimum terhadap 99 Speedmart adalah sekitar 0.6% hingga 0.7% daripada hasil kumpulan.
Firma itu turut mendedahkan kira-kira separuh daripada tenaga kerja 99 Speedmart ketika ini menerima gaji di bawah RM2,000 sebulan, dengan purata gaji pekerja sekitar RM1,800.
MBSB Research berpandangan kesan kenaikan gaji itu masih boleh diuruskan, disokong peningkatan produktiviti, kelebihan skala operasi serta penjimatan kos elektrik sebagai peratusan daripada hasil kumpulan.
Kedua-dua firma penyelidikan itu mengekalkan saranan 'Beli' terhadap saham 99 Speedmart, dengan RHB Research menetapkan harga sasaran RM3.67 berbanding RM4.02 sebelum ini, manakala MBSB Research menyemak turun harga sasaran kepada RM3.59 daripada RM4.37.
ARTIKEL BERKAITAN: 99 Speedmart catat jualan RM9.45 bilion, untung bersih meningkat 19.8% pada 9MFY26
Dalam perkembangan berkaitan, 99 Speedmart mencatatkan peningkatan hasil sebanyak 13% kepada RM9.45 bilion bagi tempoh sembilan bulan berakhir 30 September 2026 (9MFY26), berbanding RM8.36 bilion dalam tempoh sama tahun sebelumnya.
MBSB Research berkata, prestasi suku berkenaan disokong pembukaan cawangan baharu, peningkatan jumlah transaksi pelanggan dan campuran produk yang lebih baik, sekali gus menyumbang kepada pertumbuhan margin keuntungan.
Pembukaan cawangan dan transaksi sokong pertumbuhan
Dari segi operasi, kumpulan menamatkan September 2026 dengan 3,217 cawangan, meningkat sebanyak 251 cawangan berbanding tahun sebelumnya.
Jumlah transaksi pelanggan bagi 3QFY26 meningkat 10.2% tahun ke tahun kepada 156.3 juta, manakala bagi 9MFY26, jumlah transaksi meningkat 13.7% kepada 443.8 juta.
Pertumbuhan jualan kedai sama (SSSG) pula mencapai 6.8% bagi tempoh sembilan bulan berkenaan, manakala perniagaan jualan pukal (Bulksales) terus menunjukkan perkembangan dengan hasil tambahan RM28.5 juta dan pertumbuhan hasil sebanyak 56.6%.
MBSB Research berkata, pihak pengurusan menyasarkan pembukaan kira-kira 250 cawangan baharu setiap tahun untuk tempoh tiga tahun akan datang, dengan kawasan Pantai Timur dan utara Semenanjung Malaysia masih menawarkan ruang pengembangan.
Firma itu turut menjangkakan pertumbuhan keuntungan kumpulan terus disokong permintaan terhadap barangan keperluan harian, penambahbaikan campuran produk dan kecekapan operasi.
Antara peluang pertumbuhan lain termasuk penambahan produk peralatan elektrik Midea, penyediaan rak khusus ubat-ubatan tanpa preskripsi serta pengembangan platform Bulksales bagi meluaskan pangkalan pelanggan kumpulan. - DagangNews.com