 liza10/11/2026 - 12:24 Oleh KAMALIZA KAMARUDDIN liza@dagangnews.com
KUALA LUMPUR 10 Nov – Kerugian operasi ladang tenusu Agrivalley di Gemas, Negeri Sembilan yang dijangka berlanjutan melepasi tahun kewangan 2028 (FY2028), selain kelemahan pasaran Thailand dan tekanan kos bahan mentah terus membayangi prospek pemulihan keuntungan Fraser & Neave Holdings Berhad (F&N).
TA Research berkata, keuntungan F&N dijangka pulih secara sederhana pada FY2027 selepas mencatat prestasi terendah pada FY2026 namun persekitaran operasi yang mencabar dijangka mengehadkan kadar pemulihan berkenaan.
Sehubungan itu, firma penyelidikan berkenaan mengurangkan unjuran keuntungan bagi FY2027 dan FY2028 masing-masing sebanyak 20.7% dan 16.2%, berikutan jangkaan pemulihan perniagaan yang lebih perlahan daripada unjuran terdahulu.
TA Research turut menurunkan saranan saham F&N kepada 'Pegang' daripada 'Beli' selain mengurangkan harga sasaran kepada RM24.80 sesaham berbanding RM32.80 sebelum ini.
Kerugian Agrivalley dijangka berlarutan
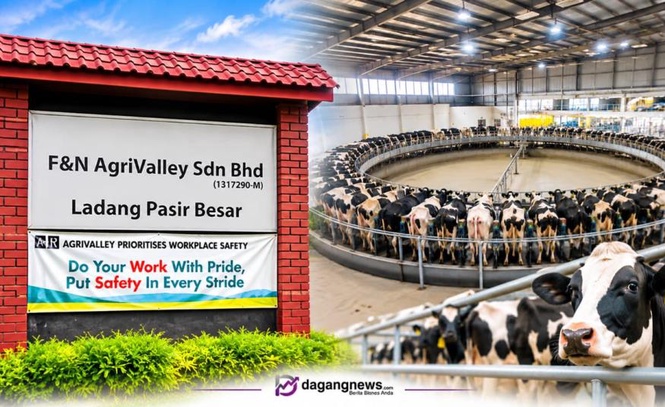
Menurut firma penyelidikan itu, perniagaan makanan dan minuman (F&B) Malaysia mencatatkan peningkatan hasil sebanyak 3.3% pada FY2026, namun keuntungan sebelum faedah dan cukai (EBIT) merosot 28.3% tahun ke tahun, terutamanya disebabkan kerugian operasi daripada projek penternakan tenusu Agrivalley.
Pengurusan F&N bagaimanapun kekal komited terhadap pembangunan ladang tenusu bersepadu itu sebagai platform pertumbuhan jangka panjang dengan memberi keutamaan kepada penstabilan operasi sebelum meningkatkan kapasiti pengeluaran.
Ketika ini, Agrivalley menempatkan kira-kira 8,000 ekor lembu termasuk sekitar 3,000 ekor lembu tenusu dengan purata pengeluaran susu sebanyak 30 liter sehari bagi setiap ekor lembu.
TA Research berkata, kos makanan ternakan kekal sebagai komponen kos berubah terbesar bagi setiap liter susu, manakala kemungkinan fenomena El Niño pada FY2027 boleh menjejaskan hasil tanaman dan meningkatkan kebergantungan kepada makanan ternakan import.
Gabungan kos makanan ternakan yang tinggi, ketidaktentuan pengeluaran akibat cuaca serta tempoh diperlukan untuk meningkatkan produktiviti ternakan dijangka terus menjejaskan usaha Agrivalley mencapai keuntungan operasi. Firma itu menjangkakan titik pulang modal projek berkenaan hanya dapat dicapai selepas FY2028, berbanding jangkaan terdahulu pada FY2028.
Pemulihan Kemboja belum mampu imbangi kelemahan Thailand
Dalam perkembangan lain, perniagaan F&N di Indochina menunjukkan perkembangan bercampur apabila pasaran Kemboja mula pulih namun prestasi Thailand masih lemah berikutan keadaan ekonomi yang perlahan dan pergerakan mata wang asing yang tidak memihak kepada syarikat.
Susulan ketegangan sempadan Thailand-Kemboja yang menjejaskan eksport rentas sempadan dari Thailand, F&N beralih mendapatkan bekalan produk dari Malaysia bagi memulihkan keyakinan pengguna dan kehadiran pasarannya di Kemboja.
Sejak penghantaran awal dari Malaysia pada akhir Februari 2026, trend jualan produk di Kemboja menunjukkan peningkatan beransur-ansur. Susu steril Bear Brand menyumbang kira-kira 73% daripada jualan produk tenusu F&N di negara itu, manakala Carnation turut mencatatkan paras jualan tertinggi.
Selain itu, operasi kilang Kandal membolehkan F&N memulakan pengeluaran tempatan produk Gold Coin dengan jualan komersial bermula pada 2 Oktober 2026. Tempahan yang diterima daripada pengedar ketika persidangan pengedar juga melebihi jangkaan pengurusan sebanyak kira-kira 30%.
Bagaimanapun, TA Research menjangkakan pemulihan perniagaan di Kemboja hanya mampu mengimbangi sebahagian kelemahan Thailand, dengan prestasi F&B Indochina dijangka bertambah baik daripada paras terendah pada FY2027.
Kenaikan harga produk mungkin diteruskan
Sementara itu, tekanan harga komoditi yang masih tinggi sehingga November 2026 telah memberi kesan kepada prestasi F&N pada separuh kedua FY2026.
Bagi mengurangkan kesan kenaikan kos, pengurusan telah mempertimbangkan untuk melaksanakan pelarasan harga jualan purata (ASP) antara 3% hingga 4% bagi beberapa produk terpilih di Malaysia dan Indochina.
TA Research berkata, F&N tidak menolak kemungkinan melaksanakan kenaikan harga tambahan pada FY2027 sekiranya harga bahan mentah kekal tinggi. Bagaimanapun, syarikat dijangka berhati-hati bagi mengelakkan kenaikan harga menjejaskan momentum jualan dan daya saing pasaran.
Firma penyelidikan itu menjangkakan margin keuntungan kasar F&N berada pada 29.5% bagi FY2027, turun 0.9 mata peratusan berbanding tahun sebelumnya, meskipun menunjukkan peningkatan berbanding 28.0% yang dicatatkan pada suku keempat FY2026.
Susulan semakan unjuran keuntungan dan peningkatan kadar pulangan yang diperlukan, TA Research menurunkan harga sasaran saham F&N kepada RM24.80 sesaham daripada RM32.80 sebelum ini, berdasarkan kaedah penilaian model diskaun dividen (DDM). - DagangNews.com