 liza18/11/2026 - 09:15 Oleh KAMALIZA KAMARUDDIN liza@dagangnews.com
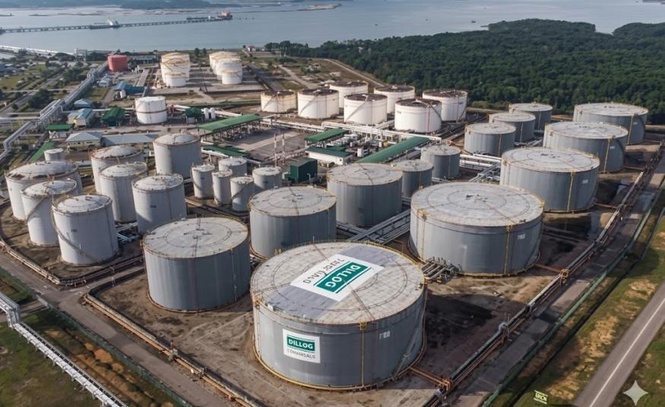
KUALA LUMPUR 18 Nov – Kapasiti terminal penyimpanan Dialog Group Berhad yang meningkat lebih 23% melebihi 6.8 juta meter padu daripada 5.5 juta meter padu ketika ini serta pertambahan pengeluaran minyak dan gas daripada medan baharu akan terus menjadi pemacu pertumbuhan kumpulan itu dalam beberapa tahun akan datang, kata penganalisis.
Unjuran itu dikemukakan penganalisis yang melihat pengembangan aset perniagaan pertengahan (midstream) dan peningkatan pengeluaran huluan (upstream) sebagai pemacu utama pertumbuhan Dialog, selain membuka lebih banyak peluang kontrak kejuruteraan, perolehan, pembinaan dan pentauliahan (EPCC).
BIMB Securities mengunjurkan keuntungan bersih teras Dialog meningkat 10% kepada RM677 juta bagi tahun kewangan berakhir 30 Jun 2027 (FY27), berbanding RM617 juta pada FY26.
“Antara projek utama ialah pembangunan terminal PDT Fasa 3 berkapasiti 614,000 meter padu yang dijangka siap menjelang pertengahan 2028, selain kemudahan penyimpanan berkapasiti 272,000 meter padu bagi projek biopenapisan Petronas-Eni-Euglena yang disasarkan siap pada separuh pertama 2028.
“Dialog turut mengembangkan terminal Langsat 3 dengan kapasiti tambahan 100,000 meter padu yang dijangka siap menjelang pertengahan 2029, sekali gus menyumbang kepada peningkatan kapasiti penyimpanan Kumpulan,” kata BIMB Securities dalam nota kajiannya.
Firma penyelidikan itu berkata pertambahan projek terminal bersama pembangunan medan minyak dan gas akan meningkatkan peluang kerja EPCC dalaman yang memberikan keterlihatan pendapatan lebih baik dalam jangka sederhana.
Sementara itu, MBSB Research pula melihat pendapatan berulang daripada kontrak pajakan terminal penyimpanan berasaskan konsep ‘take-or-pay’sebagai faktor penting yang menyokong kestabilan keuntungan Dialog, dengan kadar penggunaan terminal penyimpanan bebas kekal melebihi 90% pada 1QFY27.
Pengeluaran medan baharu tambah sumbangan
Dalam segmen huluan, pertumbuhan Dialog turut disokong permulaan pengeluaran daripada Kontrak Perkongsian Pengeluaran (PSC) Cendramas pada September 2026 dan medan gas Salbiah pada Oktober 2026.
Selain itu, pembangunan kelompok Fatimah dan RAJA yang telah mencapai keputusan pelaburan akhir (FID) dijangka menyumbang kepada pengembangan portfolio pengeluaran minyak dan gas kumpulan.
MBSB Research berkata pengeluaran gas pertama daripada Baram Junior Cluster dijangka pada suku kedua FY27, selain sumbangan daripada kepentingan 25% Dialog dalam PSC Cendramas yang mula diiktiraf pada 23 September 2026.
Firma penyelidikan itu turut menyatakan harga minyak mentah Brent yang mencatat purata AS$91 setong pada 1QFY27 berbanding AS$68 setong pada 4QFY26 memberi manfaat kepada aset pengeluaran huluan Dialog.
Keuntungan bersih meningkat 18%
Dari segi prestasi kewangan, Dialog mencatat keuntungan selepas cukai dan kepentingan bukan kawalan (PATAMI) sebanyak RM165.1 juta bagi suku pertama berakhir 30 September 2026 (1QFY27), meningkat 18% berbanding RM140 juta pada tempoh sama tahun sebelumnya.
Hasil kumpulan meningkat 20% kepada RM787 juta berbanding RM657 juta, manakala keuntungan bersih teras meningkat 16% kepada RM160.1 juta daripada RM138 juta, disokong prestasi lebih baik segmen hiliran EPCC serta peningkatan sumbangan syarikat usaha sama dan syarikat bersekutu sebanyak 32% kepada RM81 juta.
Susulan keputusan itu, BIMB Securities Research mengekalkan saranan BELI terhadap Dialog dengan harga sasaran RM2.40, manakala MBSB Research menaik taraf penarafan saham kumpulan itu daripada NEUTRAL kepada BELI dengan harga sasaran tidak berubah pada RM2.23. - DagangNews.com