 johardy10/11/2026 - 08:00 Oleh Badan Pengawas Pemegang Saham Minoriti (MSWG) editor@dagangnews.com
Di Malaysia, kegiatan pinjaman wang masih dikaitkan dengan cat merah yang disimbah ke premis perniagaan, mesej ugutan dan ancaman “ah long”.
Memiliki lesen daripada Kementerian Perumahan dan Kerajaan Tempatan (KPKT) tidak bermakna sesebuah syarikat sudah mempunyai kepakaran seperti bank. Lesen itu sekadar membenarkan syarikat memberikan pinjaman, bukannya menjamin mereka tahu cara mendapatkan semula wang yang dipinjamkan.
Namun, bagi sesetengah syarikat tersenarai awam yang sukar mengembangkan perniagaan teras, kegiatan pinjaman wang kelihatan sebagai pilihan yang menarik.
Mengapa perlu terus bergelut dengan margin yang semakin mengecil, permintaan lemah atau operasi yang kurang memberangsangkan jika pendapatan faedah boleh dijadikan cerita baharu untuk meyakinkan pelabur tentang prospek pertumbuhan?
Persoalannya, adakah hasil daripada kegiatan ini setimpal dengan risiko yang ditanggung?
Wang keluar mesti kembali
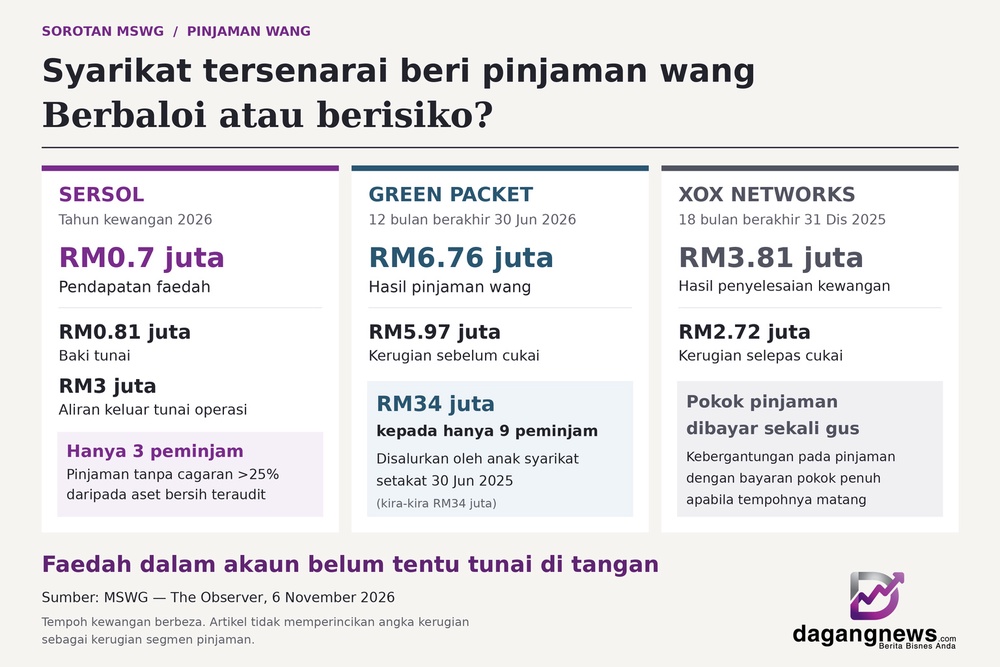
Sersol Berhad, misalnya, perlu diingatkan supaya tidak mengabaikan pengiraan asas. Syarikat itu baru-baru ini mendapatkan pengesahan pemegang saham selepas seolah-olah terlepas pandang bahawa jumlah pinjaman tanpa cagaran yang belum dibayar balik telah melebihi 25% daripada aset bersih terauditnya.
Baki pinjaman yang perlu dikutip itu tertumpu pada hanya tiga peminjam, dengan pendapatan faedah keseluruhan kira-kira RM0.7 juta bagi tahun kewangan 2026.
Namun, apabila dibandingkan dengan aliran keluar tunai operasi sebanyak RM3 juta dan baki tunai hanya RM0.81 juta, angka pendapatan faedah itu tidak lagi kelihatan begitu menarik.
Jika peminjam lewat membayar, pendapatan faedah mungkin masih mencantikkan akaun syarikat. Namun, pembekal dan pemiutang perlu dibayar dengan wang tunai.
Green Packet Berhad pula merekodkan hasil pinjaman wang sebanyak RM6.76 juta bagi tempoh 12 bulan berakhir 30 Jun 2026, di samping kerugian sebelum cukai sebanyak RM5.97 juta.
Setakat 30 Jun 2025, anak syarikatnya telah menyalurkan kira-kira RM34 juta kepada hanya sembilan peminjam, yang menjana pendapatan faedah sebanyak RM0.9 juta sepanjang 15 bulan sebelumnya.
Ertinya, sejumlah besar wang bergantung pada keputusan hanya sembilan peminjam untuk membayar balik pinjaman mereka.
Nasib wang bergantung pada segelintir peminjam
XOX Networks Berhad pula mencatatkan hasil segmen penyelesaian kewangan sebanyak RM3.81 juta bagi tempoh kewangan 18 bulan berakhir 31 Disember 2025, berbanding kerugian selepas cukai sebanyak RM2.72 juta.
Syarikat itu bergantung pada pinjaman yang memerlukan keseluruhan pokok dibayar sekali gus apabila tempohnya matang. Kaedah ini menambahkan risiko kerana bayaran balik pokok tertumpu pada satu tarikh.
Pinjaman seperti ini tidak semestinya bermasalah. Namun, apabila tiba tarikh pembayaran, keyakinan terhadap peminjam sahaja tidak mencukupi. Wang tunai mesti benar-benar tersedia.
Siapa mengawasi pengurusan?
Ada kalanya, istilah “kepelbagaian perniagaan” digunakan untuk mengalihkan perhatian daripada perniagaan teras yang sedang bermasalah.
Kerugian berterusan dijenamakan semula sebagai “penyelesaian kewangan”. Beberapa instrumen hutang dengan pulangan tinggi dimasukkan ke dalam kunci kira-kira, lalu pengurusan mempunyai cerita pemulihan untuk diketengahkan.
Semuanya bergantung pada masa pendapatan diiktiraf dalam akaun. Faedah terakru dicatat sekarang, pertumbuhan dilaporkan pada suku semasa, manakala urusan sukar mengutip semula wang ditangguhkan.
Namun, pinjaman tanpa cagaran bukan sesuatu yang boleh dibanggakan begitu sahaja. Selagi belum dibayar balik, wang itu masih berada di tangan orang lain.
Wang yang terikat pada segelintir peminjam tidak dapat digunakan untuk mengurangkan hutang, menyokong perniagaan teras atau membayar dividen. Lebih membimbangkan apabila syarikat mendapatkan modal ekuiti baharu daripada pemegang saham, kemudian menyalurkannya untuk memberikan pinjaman.
Di manakah pengarah bebas ketika semua ini berlaku?
Lembaga pengarah mesti berani menyoal
Tugas lembaga pengarah bukan sekadar menyambut baik setiap pembentangan pengurusan. Mereka perlu menguji cadangan itu, mencari kelemahannya dan mengemukakan soalan sukar sebelum berjuta-juta ringgit dilepaskan.
Siapa yang menilai cagaran? Bagaimanakah rekod kredit sebenar peminjam? Bagaimanakah peruntukan dikira mengikut MFRS 9? Apakah langkah pengurusan untuk mendapatkan semula wang daripada peminjam yang gagal membayar?
Pemberian pinjaman bukan perniagaan sampingan yang boleh diuruskan sambil lewa. Ia memerlukan penilaian kredit yang kukuh, pemantauan penghutang yang rapi dan kesediaan menghadapi proses penguatkuasaan yang rumit.
Kepakaran itu tidak datang dengan sendirinya hanya kerana seseorang eksekutif tertarik dengan margin faedah yang ditawarkan.
Syarikat tersenarai perlu membuktikan bahawa wang yang dipinjamkan boleh diperoleh semula tanpa menjejaskan keupayaan syarikat menjelaskan hutangnya sendiri.
Selagi itu belum dibuktikan, keadaan ini wajar disebut sebagaimana adanya: bukan kepelbagaian perniagaan, tetapi kegagalan tadbir urus yang ditanggung menggunakan wang orang lain.
Mengapa peminjam memilih syarikat anda?
Ada satu soalan yang mungkin pengurusan tidak mahu ditanya oleh pemegang saham: jika peminjam ini begitu layak diberikan kredit, mengapa institusi kewangan konvensional tidak berebut-rebut membiayai mereka?
Sudah tentu, pemberi pinjaman bukan bank mempunyai peranannya. Permohonan yang ditolak bank juga tidak semestinya bermakna pemohon itu peminjam bermasalah.
Namun, timbul persoalan tentang risiko menerima peminjam yang sudah ditolak pihak lain. Bank telah menilai mereka dan memutuskan bahawa risiko tersebut tidak berbaloi untuk ditanggung.
Apakah yang membuatkan pengurusan yakin mereka mampu membuat penilaian lebih baik, sedangkan kepakaran dan sumber mereka tidak setanding dengan bank?
Pasaran yang kelihatan belum diterokai itu mungkin sebenarnya terdiri daripada risiko yang sudah dielakkan oleh pemberi pinjaman lain.
Mengenakan kadar faedah yang tinggi juga tidak menghapuskan masalah asas pada keupayaan peminjam membayar. Pulangan yang menarik dalam pengiraan belum tentu menjadi wang yang benar-benar diterima.
Pemegang saham bukan pembiaya eksperimen
Kadar faedah lebih tinggi mungkin menambah potensi pulangan. Namun, ia tidak meningkatkan keupayaan atau kesediaan peminjam untuk membayar balik.
Apabila syarikat daripada industri yang tidak berkaitan beralih kepada kegiatan pinjaman wang, pemegang saham mungkin terpaksa menanggung kos pengurusan belajar mengendalikan perniagaan baharu itu.
Pemegang saham bukan bertanggungjawab membiayai latihan pengurusan dalam penilaian kredit. Mereka juga tidak sepatutnya menanggung kos eksperimen untuk mengetahui mengapa pemberi pinjaman konvensional enggan membiayai peminjam berkenaan sejak awal lagi.
Pemberian pinjaman tidak menyelesaikan masalah perniagaan teras yang sudah goyah. Ia hanya mempercepatkan syarikat berdepan dengan akibatnya.
Lesen tidak menjamin kepakaran menilai kredit. Pendapatan faedah yang tercatat dalam akaun pula belum tentu menjadi wang tunai di tangan.
Apabila pinjaman ini akhirnya gagal dibayar balik, tiada siapa patut berpura-pura terkejut. Ini tidak pernah menjadi strategi pertumbuhan. Ia sekadar modal yang semakin lesap, tetapi diberi gambaran seolah-olah sedang berkembang. - DagangNews.com