 amree05/10/2026 - 09:45 Oleh AMREE AHMAD amree@dagangnews.com
KUALA LUMPUR 5 Okt — Operasi pengangkutan maritim Orkim Berhad masih terdedah risiko tinggi secara langsung kepada ancaman lanun dan kes rompakan bersenjata di laut, di samping potensi gangguan akibat konflik geopolitik global yang berterusan, menurut RHB Research.
Selain isu keselamatan maritim, kumpulan itu turut berdepan risiko penurunan kadar sewaan harian (DCR) kapal, kejatuhan permintaan terhadap produk minyak penapis, cabaran penyelenggaraan luar jangka, serta peningkatan kos pembaikan dan penyelenggaraan kapal.
Meskipun isu ancaman jenayah samun di laut dan risiko kejatuhan DCR ini berlegar sebagai cabaran utama industri, firma itu kekal yakin dengan ketahanan perniagaan syarikat, serta memulakan liputan ke atas syarikat dengan saranan 'beli' pada harga sasaran (TP) RM1.14.
"Saranan positif ke atas Orkim dibuat berasaskan gandaan harga kepada pendapatan (P/E) 12 kali bagi tahun kewangan 2027 (FY27), dan turut didukung oleh kadar pulangan dividen menarik sebanyak 7% serta aliran pendapatan berulang stabil," kata RHB Research.
Firma berkenaan turut mengunjurkan keuntungan bersih teras Orkim bakal mencatatkan kadar pertumbuhan tahunan dikompaun (CAGR) sebanyak 5% bagi tempoh FY25 hingga FY28, dengan perolehan dijangka mencecah RM95 juta pada FY27 dan RM99 juta pada FY28.
Pertumbuhan perolehan berkenaan dipacu terutamanya oleh sumbangan setahun penuh daripada dua buah kapal baharu iaitu Orkim Jade dan Orkim Ruby, purata kadar DCR yang lebih tinggi, penambahan hari operasi, serta program pembaharuan armada secara selektif.
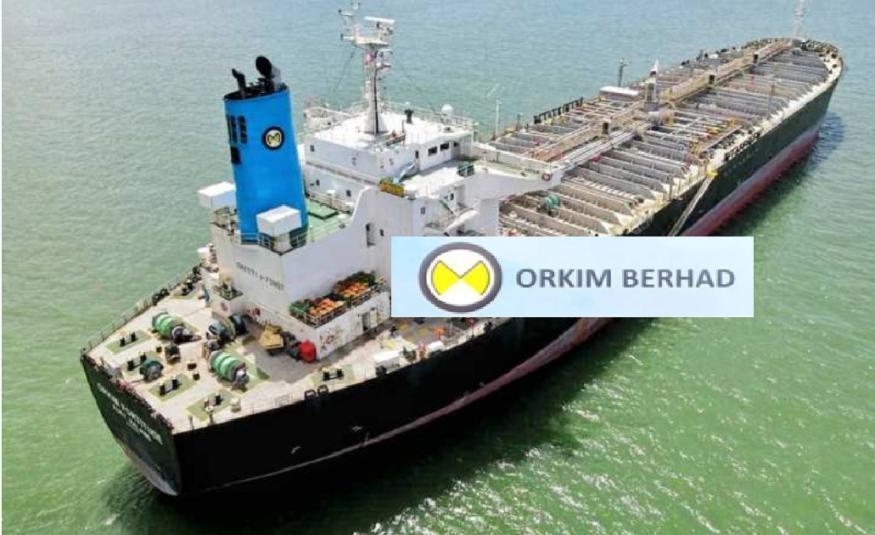
Sebagai pemilik dan pengendali terkemuka kapal tanker petroleum bersih (CPP) dan gas petroleum cecair (LPG) di Malaysia, Orkim kini mengendalikan 19 kapal dengan jumlah kapasiti muatan sebanyak 253,000 deadweight tonnage (DWT) menerusi 25 lokasi domestik dan 65 lokasi antarabangsa.
"Kumpulan memegang keterlihatan pendapatan jangka panjang hasil hubungan strategik sehingga 17 tahun bersama syarikat tenaga gergasi seperti PETRONAS, disokong 19 kontrak sedia ada dan nilai perolehan tempahan penyewaan masa (TC) berjumlah RM593 juta setakat Ogos," katanya.
Armada Orkim mempunyai purata umur relatif muda iaitu sekitar 12 tahun berserta keupayaan yang membolehkan kapal berlabuh di pelabuhan kecil, sekali gus meningkatkan fleksibiliti operasi, kecekapan enjin, pengurangan karbon, dan pengekalan pendapatan sewaan lebih tinggi.
Ujar RHB Research, kadar penggunaan armada syarikat yang kukuh pada paras 90% sepanjang empat tahun lalu dijangka kekal bertahan, meskipun lima buah kapal dijadualkan menjalani proses penyelenggaraan atau dok kering pada FY26/FY27 secara bertingkat.
Secara keseluruhannya, keupayaan Orkim menghasilkan margin kasar melebihi 50% dan pulangan atas ekuiti (ROE) melepasi 13% mengukuhkan penilaian syarikat sejajar dengan purata rakan industri, di samping memperoleh skor ESG 3.0 yang setara dengan median negara. - DagangNews.com