 sarah19/11/2026 - 09:57 Oleh SARAH NADLIN ROHIM editor@dagangnews.com
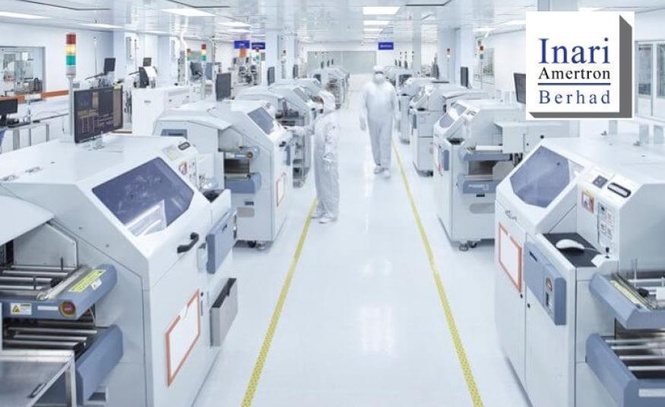
KUALA LUMPUR 19 Nov - Pemulihan keuntungan Inari Amertron Bhd dijangka mengambil masa lebih panjang daripada jangkaan awal apabila unjuran keuntungan kumpulan bagi tahun kewangan 2027 hingga 2029 dipotong sehingga 18.9%, meskipun permintaan cip semikonduktor semakin menunjukkan peningkatan.
BIMB Securities Research berkata, pihaknya menurunkan unjuran keuntungan Inari sebanyak 18.9% bagi FY2027, 17.7% bagi FY2028 dan 15.7% bagi FY2029 selepas mengambil kira andaian margin keuntungan yang lebih berhati-hati berikutan kadar pemulihan yang lebih sederhana daripada dijangkakan.
Menurut firma penyelidikan itu, walaupun permintaan bagi produk frekuensi radio (RF) semakin pulih, peningkatan keuntungan masih belum cukup kukuh untuk mengembalikan prestasi Inari kepada paras tertinggi ketika kitaran pertumbuhan industri semikonduktor sebelum ini.
Pemulihan belum capai tahap sebelumnya
BIMB Securities berkata, keuntungan bersih teras Inari bagi suku pertama berakhir 30 September 2026 meningkat 12.7% tahun ke tahun kepada RM61.1 juta, namun angka itu masih jauh daripada keuntungan suku tahunan sekitar RM100 juta yang pernah dicatatkan ketika kitaran pertumbuhan FY2022 hingga FY2023.
Firma itu menjelaskan, peningkatan jumlah penghantaran modul RF premium yang sudah memasuki pengeluaran komersial membantu menyokong prestasi terkini, tetapi momentum pemulihan masih belum mencapai tahap yang dijangkakan sebelum ini.
Sehubungan itu, BIMB Securities menurunkan harga sasaran saham Inari kepada RM2.35 daripada RM2.90, walaupun mengekalkan saranan beli kerana masih melihat peluang pertumbuhan jangka panjang menerusi pengembangan perniagaan fotonik dan produk semikonduktor baharu.
Firma penyelidikan berbeza pandangan
Bagaimanapun, MBSB Research mengambil pandangan lebih optimis dengan mengekalkan harga sasaran RM2.95 dan saranan beli, disokong jangkaan peningkatan jumlah pengeluaran dalam perniagaan RF serta pertumbuhan segmen komunikasi data yang berpotensi meningkatkan margin keuntungan dalam beberapa suku akan datang.
RHB Research turut mengekalkan saranan beli dengan harga sasaran RM2.77 apabila menjangkakan FY2027 menjadi tahun pemulihan bagi Inari, dipacu pertumbuhan perniagaan komunikasi data, automotif dan perindustrian serta peningkatan permintaan produk optoelektronik.
Menurut RHB Research, hasil segmen komunikasi data meningkat 39% tahun ke tahun, manakala automotif dan perindustrian masing-masing berkembang 43% dan 57%, sekali gus membantu mengimbangi pemulihan lebih perlahan dalam perniagaan RF yang hanya meningkat 5%.
Keuntungan suku pertama meningkat
Bagi suku pertama FY2027, Inari mencatatkan hasil sebanyak RM368.5 juta, meningkat kira-kira 13% berbanding tempoh sama tahun sebelumnya, manakala keuntungan bersih yang boleh diagihkan kepada pemegang saham meningkat 18.5% kepada RM61 juta daripada RM51.5 juta.
Walaupun keputusan itu menunjukkan peningkatan jumlah pengeluaran dan penggunaan kapasiti yang lebih baik, BIMB Securities berkata, keuntungan teras RM61.1 juta hanya memenuhi 18.9% daripada unjuran tahunannya, berbanding 22.2% daripada anggaran konsensus pasaran, sekali gus menunjukkan pemulihan masih memerlukan momentum lebih kukuh.
Secara keseluruhan, ketiga-tiga firma penyelidikan mengekalkan saranan beli terhadap Inari, namun perbezaan harga sasaran antara RM2.35 hingga RM2.95 mencerminkan pandangan berbeza mengenai kelajuan pemulihan keuntungan, keupayaan meningkatkan margin dan sumbangan perniagaan baharu kepada prestasi kumpulan.
- DagangNews.com