amree21/09/2026 - 10:40 Oleh AMREE AHMAD amree@dagangnews.com
KUALA LUMPUR 21 Sept — Pengambilalihan Chemical Company of Malaysia Berhad (CCM) bernilai RM939.9 juta dijangka mengubah kedudukan kewangan TMK Chemical Berhad daripada tunai bersih kepada hutang bersih, menurut TA Research.
Firma penyelidikan tersebut menganggarkan penggearan kumpulan itu meningkat kepada kira-kira 0.22 kali selepas transaksi diselesaikan jika baki RM339.4 juta daripada pertimbangan tunai dibiayai sepenuhnya melalui pinjaman bank.
Ujarnya, setakat 30 Jun 2026, kumpulan tersebut berada dalam kedudukan tunai bersih sebanyak RM58.5 juta, bersamaan dengan penggearan bersih iaitu negatif 0.07 kali.
"Selain peningkatan hutang, penerbitan saham baharu bagi membiayai sebahagian pemerolehan turut menyebabkan pencairan kepada pemegangan dalam kalangan pemegang saham sedia ada," jelas TA Research.
Situasi berkenaan jelasnya, disebabkan sebanyak 262.5 juta saham baharu akan diterbitkan, meningkatkan jumlah saham TMK yang diperbesarkan sebanyak 26.3% kepada kira-kira 1.26 bilion saham.
Tambahnya, Batu Kawan Berhad (BKB), selaku penjual CCM, akan menerima saham baharu itu dan memegang 20.8% kepentingan langsung dalam TMK selepas transaksi selesai.
Menurut firma penyelidikan berkenaan, peningkatan hutang serta pencairan saham menjadi antara pertimbangan utama dalam menilai kesan pemerolehan terhadap kumpulan tersebut.
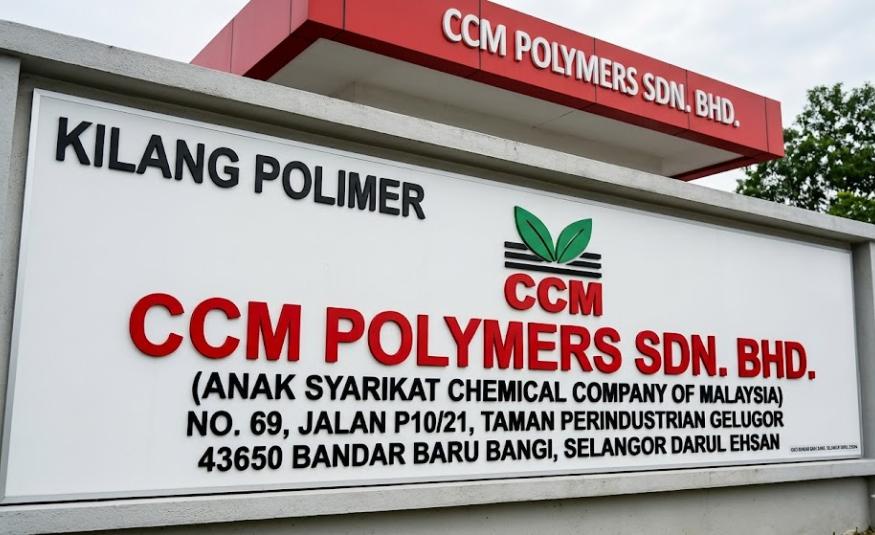
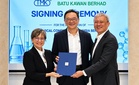
"TMK memeterai perjanjian jual beli bersyarat untuk mengambil alih 100% ekuiti CCM daripada BKB pada harga RM939.9 juta, merangkumi nilai ekuiti dipersetujui RM920 juta secara bebas tunai dan hutang, dengan bakinya mencerminkan kedudukan tunai bersih CCM pada 31 Mei 2026," katanya.
Pertimbangan tersebut menurut TA Research, akan diselesaikan menerusi RM438.5 juta tunai dan penerbitan sebanyak 262.5 juta saham baharu TMK pada harga RM1.908 sesaham.
Daripada bayaran tunai itu, RM99.1 juta akan menggunakan hasil IPO yang sudah diperuntukkan, manakala baki RM339.4 juta akan dibiayai melalui pinjaman bank atau sumber dana dalaman.
TA Research berkata, pemerolehan itu sememangnya dijangka selepas TMK mengumumkan cadangan untuk mengambil alih CCM pada Jun 2026, dan perjanjian terbaharu mengesahkan transaksi selepas proses usaha wajar dengan rundingan antara kedua-dua pihak selesai.
"Dari segi penilaian, harga pemerolehan RM939.9 juta dilihat sejajar penilaian indikatif terdahulu. Berdasarkan keuntungan bersih selepas cukai dan kepentingan minoriti (PATMI) diselaraskan CCM sebanyak RM72.7 juta bagi FY25, transaksi itu membayangkan nisbah harga kepada pendapatan (P/E) 12.9 kali," katanya.
TA Research turut menganggarkan nilai pemerolehan itu bersamaan nisbah harga kepada nilai buku (P/B) kira-kira 1.4 kali berdasarkan ekuiti CCM yang boleh diagihkan kepada pemilik sebanyak RM673.4 juta. Dengan margin bersih sekitar 10.9% dan pulangan atas ekuiti (ROE) 11.4% bagi FY25, firma itu menyifatkan penilaian tersebut sebagai munasabah.
Pemerolehan dijangka selesai pada suku pertama FY27, tertakluk antara lain kelulusan pemegang saham TMK yang tidak berkepentingan, kelulusan Suruhanjaya Sekuriti Malaysia (SC) bagi pengecualian BKB daripada tawaran pengambilalihan mandatori serta syarat terdahulu lain.
Sehubungan itu, ia mengekalkan unjuran keuntungan bersih TMK kerana sumbangan pendapatan CCM sudah dimasukkan dalam ramalan sebelum ini.
"Bagaimanapun, kami menurunkan sedikit harga sasaran (TP) kepada RM3.44 sesaham daripada RM3.48, terutama bagi mengambil kira pencairan saham lebih tinggi daripada jangkaan, sambil mengekalkan saranan *‘beli’ ke atas saham TMK," katanya. - DagangNews.com