 amree15/09/2026 - 10:20 Oleh AMREE AHMAD amree@dagangnews.com
KUALA LUMPUR 15 Sept — Permintaan penjagaan kesihatan yang semakin kukuh dijangka membantu UMediC Group Berhad mengimbangi tekanan peningkatan kos operasi serta perbelanjaan pemasaran dan pentadbiran, sekali gus menyokong prospek pertumbuhan kumpulan dalam tempoh akan datang.
Penganalisis berpandangan, pertumbuhan kumpulan berkenaan disokong positif trend jangka panjang seperti kesesakan pesakit di hospital awam, aktiviti pelancongan perubatan dan peningkatan populasi warga emas yang dijangka mencapai 21% menjelang 2044.
Antaranya MBSB Research yang menilai hasil bagi tahun kewangan 2026 (FY26) naik 21% tahun ke tahun (YoY) kepada RM58.7 juta, didorong prestasi lebih baik dalam segmen pengedaran, walaupun keuntungan teras susut kira-kira 6% YoY kepada sebanyak RM7.9 juta.
Ujarnya, keuntungan sebelum cukai (PBT) segmen pembuatan turut meningkat 28% kepada RM4.7 juta, manakala PBT pengedaram melonjak 80% kepada RM9 juta. Keuntungan teras suku keempat FY26 turut naik 26% suku ke suku (QoQ) kepada RM2.3 juta, menunjukkan pemulihan operasi.
"Kami melihat prospek FY27 kekal positif susulan sokongan perbelanjaan kerajaan terhadap sektor penjagaan kesihatan, termasuk peruntukan RM47 bilion di bawah Belanjawan 2026 dan RM40 bilion menerusi Rancangan Malaysia Ke-13 sehingga 2030," kata nota MBSB Research.
Bagi memanfaatkan peluang itu, UMediC dijangka mengembangkan perkhidmatan penjagaan ambulatori, termasuk menambah ambulans, memperluas pusat pembelajaran kesihatan komuniti serta mempelbagaikan perniagaan ke pasaran makmal dan segmen khusus menerusi anak syarikatnya, Akiteck dan Ateria.
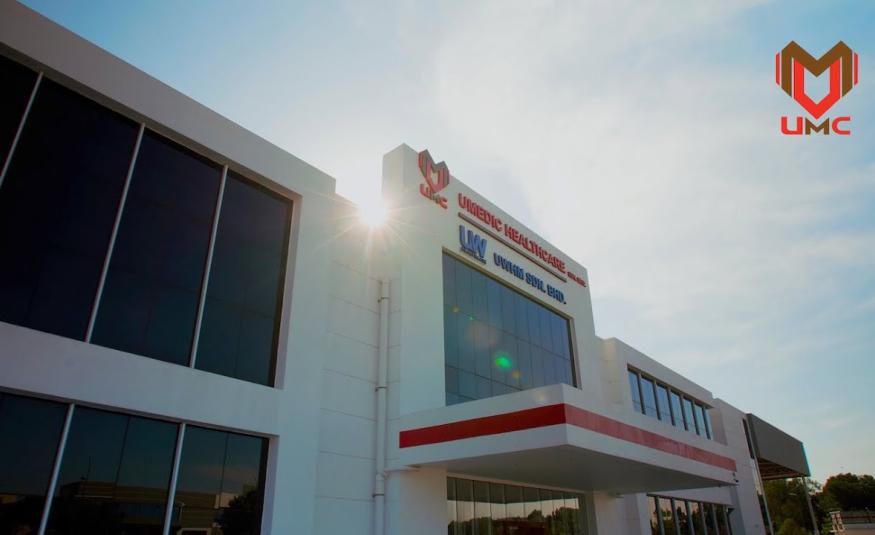
Kumpulan juga jelasnya, berusaha memperkukuh asas pembuatan menerusi pemerolehan tanah industri seluas tiga ekar, peningkatan kapasiti bilik bersih dan penggunaan automasi lanjutan bagi memenuhi permintaan produk perubatan yang semakin meningkat di pasaran domestik dan global.
Susulan keputusan kewangan FY26, MBSB Research menaikkan unjuran pendapatan UMediC bagi FY27 dan FY28 sebanyak 2%, selain menaikkan harga sasaran (TP) kepada 43 sen daripada 42 sen serta mengekalkan saranan 'beli' ke atas saham berkenaan.
Sementara itu, Phillip Capital berkata peningkatan hasil UMediC bagi FY26 disokong pertumbuhan segmen pengedaran sebanyak 26% dan pembuatan 11%, susulan permintaan lebih tinggi terhadap peranti perubatan daripada hospital awam dan swasta serta penyedia perkhidmatan kesihatan.
Bagaimanapun, margin kasar susut 4.5 mata peratusan kepada 23.7% berikutan kos pemasaran dan pentadbiran yang lebih tinggi, menyebabkan keuntungan bersih teras FY26 turun 7% YoY kepada RM7.7 juta, namun masih menepati jangkaan firma itu dan konsensus pada 96%.
Justeru, berdasarkan perkembangan tersebut, Phillip Capital mengekalkan saranan 'beli' dan TP 12 bulan iaitu 43 sen, disokong pertumbuhan segmen pembuatan, pengembangan kapasiti dan permintaan global yang kukuh.
Firma penyelidikan berkenaan turut menjangkakan kilang ketiga di Batu Kawan Industrial Park, Pulau Pinang yang disasarkan siap pada 2029, menyediakan kapasiti tambahan untuk fasa pertumbuhan UMediC seterusnya. - DagangNews.com