 liza30/09/2026 - 10:36 Oleh KAMALIZA KAMARUDDIN liza@dagangnews.com
KUALA LUMPUR 30 Sept – Yinson Holdings Berhad semakin menunjukkan kemajuan dalam usaha mengurangkan beban hutang apabila aliran tunai operasi bertambah baik dan kedudukan tunainya meningkat, menurut RHB Research.
Perkembangan itu menjadi antara perubahan penting dalam kedudukan kewangan kumpulan, selepas aliran tunai daripada operasi beralih kepada RM3.05 bilion pada FY2026 daripada aliran keluar RM3.02 bilion pada tahun sebelumnya.
Pada masa sama, tunai dan setara tunai Yinson meningkat kepada RM4.82 bilion, manakala hutang jangka panjang berkurang kepada RM14.29 bilion daripada RM14.81 bilion.
Peningkatan penjanaan tunai itu turut membantu mengurangkan tekanan kos pembiayaan, dengan perbelanjaan faedah bagi separuh pertama FY2027 turun 12% kepada RM784 juta berbanding tempoh sama sebelumnya.
Menurut RHB Research, peningkatan penjanaan tunai dan pengurangan kos faedah menjadi antara faktor yang menyokong pertumbuhan keuntungan Yinson walaupun hasil kumpulan masih berdepan tekanan.
Bukan sekadar hasil, margin mula memainkan peranan
Perkara itu jelas dalam keputusan suku kedua FY2027 apabila hasil Yinson susut 17% tahun ke tahun kepada RM1.14 bilion, tetapi keuntungan teras melonjak 61% kepada RM142 juta.
Keuntungan bersih pula meningkat 27% kepada RM128 juta, manakala bagi separuh pertama FY2027, keuntungan teras meningkat 43% kepada RM263 juta walaupun hasil turun 16%.
ARTIKEL BERKAITAN: Keuntungan Yinson naik 27% kepada RM128 juta pada 2Q27 disokong operasi FPSO
RHB Research menjangkakan margin yang lebih tinggi akan terus menyokong prestasi Yinson, dengan margin EBITDA (keuntungan sebelum faedah, cukai, susut nilai dan pelunasan) diunjurkan meningkat daripada 58.8% pada FY2026 kepada 63.8% pada FY2027.
RHB Research menjangkakan keuntungan bersih berulang meningkat daripada RM683 juta pada FY2026 kepada RM867 juta pada FY2027, sebelum terus berkembang kepada RM946 juta pada FY2028 dan RM1.01 bilion pada FY2029.
Projek baharu tentukan langkah seterusnya
Di sebalik kemajuan dari sudut kewangan, RHB Research melihat keupayaan Yinson mendapatkan projek baharu sebagai pemacu utama kepada pertumbuhan seterusnya.
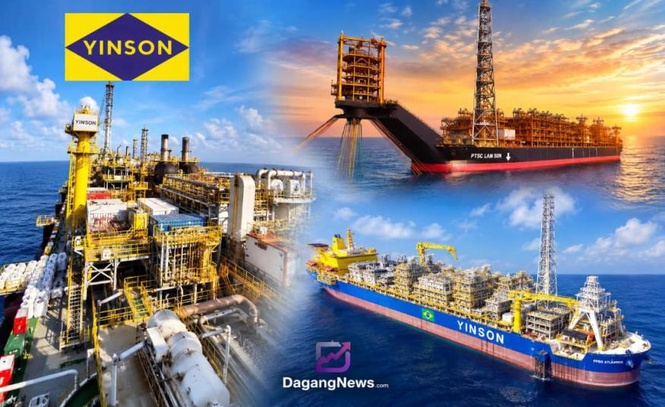
Yinson merupakan antara penyedia utama kapal pengeluaran, penyimpanan dan pemindahan terapung (FPSO) serta unit penyimpanan dan pemindahan terapung (FSO).
Portfolio asetnya merangkumi beberapa projek utama seperti FPSO Agogo, MQ, Anna Nery, FPSO John Agyekum Kufuor, Atlanta, FPSO Helang dan FPSO Abigail-Joseph, yang dinilai RHB Research menggunakan kaedah aliran tunai terdiskaun (DCF).
Dalam penilaiannya, RHB Research mengambil kira nilai aset-aset tersebut serta hutang bersih Yinson untuk mendapatkan nilai keseluruhan RM11.96 bilion, sebelum menetapkan harga sasaran RM3.83 sesaham.
Sehubungan itu, RHB Research mengekalkan saranan ‘Beli’ terhadap Yinson, dengan harga pasaran pada RM2.15 sesaham ketika laporan itu disediakan.
Namun, firma penyelidikan itu menyenaraikan kegagalan mendapatkan kontrak baharu serta penamatan kontrak sedia ada sebagai risiko utama yang boleh menjejaskan prospek kumpulan.
Secara keseluruhannya, RHB Research melihat pengurangan hutang, kos pembiayaan yang lebih rendah dan margin yang lebih baik sebagai faktor yang menyokong pertumbuhan keuntungan Yinson, manakala kejayaan mendapatkan projek baharu menjadi faktor penting kepada pertumbuhan kumpulan. - DagangNews.com