 hamden21/10/2026 - 09:48 Empangan Bukit Merah Oleh HAMDEN RAMLI editor@dagangnews.com
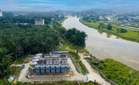
KUALA LUMPUR 21 Okt – Skim Bekalan Air Perak Utara (NPWSS) yang bakal dibangunkan Gamuda Bhd dan rakan usaha sama dirancang menyalurkan sehingga 1,500 juta liter air mentah sehari (MLD) dari Sungai Perak ke Empangan Bukit Merah bagi memenuhi keperluan pengairan, domestik dan perindustrian.
MBSB Research berkata, daripada jumlah itu, sebanyak 500 MLD diperuntukkan untuk pengairan, manakala baki 1,000 MLD bagi memenuhi permintaan domestik dan perindustrian, termasuk Taman Perindustrian Hijau Bersepadu Kerian (KIGIP).
Firma penyelidikan itu berkata, kepada Gamuda, perkembangan projek itu membuka prospek pendapatan berulang jangka panjang menerusi konsesi bekalan air, selain peluang kontrak kejuruteraan, perolehan, pembinaan dan pentauliahan (EPCC) yang dianggarkan bernilai RM4 bilion hingga RM5 bilion.
Semalam, Gamuda menerusi usaha sama (JV) 50:50 dengan Perbadanan Kemajuan Negeri Perak (PKNPk), Khazanah Air Perak (KAP), menandatangani perjanjian dengan Kerajaan Negeri Perak untuk melaksanakan NPWSS.
Artikel Berkaitan: Gamuda bangunkan loji rawatan air Fasa 1 Perak Utara dalam tempoh enam tahun
Di bawah perjanjian itu, KAP akan melaksanakan kerja infrastruktur air mentah, manakala anak syarikat milik penuhnya, Prasarana Air dan Irigasi Perak (PAIPP), akan membangunkan serta mengendalikan loji rawatan air.
Perkembangan berkenaan menyusuli pemeteraian perjanjian bekalan air pukal selama 40 tahun dengan Pulau Pinang pada Julai 2026, selepas skim itu pertama kali diumumkan pada Julai 2025.
Dijangka menjana pendapatan tahunan RM40 juta kepada Gamuda
Fasa pertama NPWSS merangkumi loji rawatan air berkapasiti 500 MLD, dengan 300 MLD sudah mendapat komitmen daripada Pulau Pinang dan kapasiti berpotensi ditingkatkan kepada 500 MLD.
Sementara itu, loji rawatan air tambahan berkapasiti 150 MLD dirancang di bawah Fasa 2 untuk memenuhi keperluan KIGIP, tertakluk kepada aturan pengambilan air dan pembiayaan.
Pulau Pinang telah memberikan komitmen untuk mengambil bekalan minimum 300 MLD bagi tempoh 40 tahun, dengan pembekalan disasarkan bermula pada 31 Mac 2032.
Berdasarkan caj kapasiti tahunan RM210 juta dan tarif bekalan RM1.70 bagi setiap meter padu, penganalisis menganggarkan hasil tahunan projek sekitar RM396 juta, dengan RM198 juta daripadanya boleh dikaitkan kepada Gamuda menerusi pegangan 50% dalam usaha sama itu.
Dengan andaian margin keuntungan selepas cukai antara 15% hingga 20%, projek berkenaan berpotensi menyumbang pendapatan tahunan RM30 juta hingga RM40 juta kepada Gamuda apabila operasi mencapai tahap stabil.
Konsesi itu menyasarkan kadar pulangan dalaman ekonomi (EIRR) sebanyak 10%, dengan potensi peningkatan hasil menerusi pelarasan tarif 11.75% setiap tiga tahun serta kemungkinan peningkatan pengambilan air Pulau Pinang kepada 500 MLD.
Potensi projek infrastruktur lain kekal cerah
Penganalisis turut menganggarkan kontrak EPCC bagi projek berkenaan berpotensi bernilai RM4 bilion hingga RM5 bilion, dengan penganugerahan mungkin berlaku dalam tempoh enam bulan akan datang, tertakluk kepada pemuktamadan pembiayaan.
Selain NPWSS, prospek projek domestik lain bagi Gamuda termasuk Langat 2 Fasa 2, pakej tambahan pusat data serta kontrak EPCC solar dan sistem penyimpanan tenaga bateri (BESS) di Perak di bawah mekanisme CRESS.
Dalam perkembangan berkaitan, penganalisis mengekalkan saranan BELI terhadap Gamuda dengan harga sasaran berasaskan jumlah bahagian (SOTP) tidak berubah pada RM5.60, bersamaan nisbah harga kepada pendapatan (PE) FY27F sebanyak 23.1 kali, iaitu dua sisihan piawai melebihi purata sejarah lima tahunnya.
Gamuda kekal sebagai pilihan utama penganalisis dalam sektor pembinaan, disokong nilai buku tempahan pro forma rekod RM63.9 bilion serta keterlihatan pendapatan yang semakin baik.
Pihak pengurusan menjangkakan hasil pembinaan dan keuntungan sebelum cukai meningkat kira-kira 60% tahun ke tahun pada FY27, dengan 90% hasil telah dilindungi oleh kontrak sedia ada.
Bagi segmen hartanah, jualan disasarkan meningkat lebih dua kali ganda kepada RM7 bilion pada FY27, disokong saluran pelancaran bernilai RM9.4 bilion di Vietnam, Singapura dan Malaysia sepanjang FY27 hingga FY28. Pendapatan hartanah dijangka mengukuh mulai FY28. - DagangNews.com