 amree11/09/2026 - 11:11 Oleh AMREE AHMAD amree@dagangnews.com
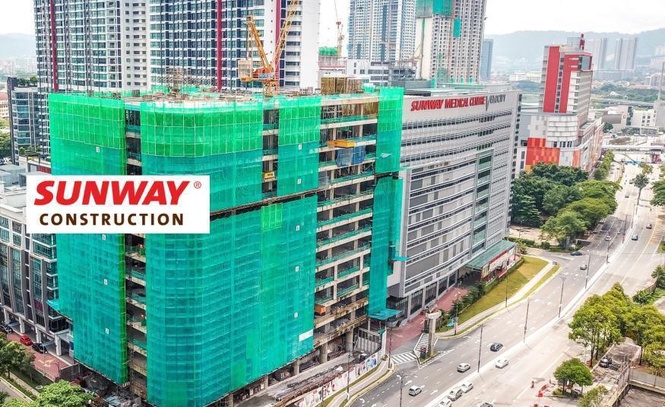
KUALA LUMPUR 11 Sept — Pulangan atas ekuiti (ROE) Sunway Construction Group Berhad (SunCon) dijangka merosot kepada 45.7% pada FY28 daripada paras kemuncak 56.6% pada FY26, disebabkan persaingan sengit tender yang berisiko menekan margin, menurut CGS International (CGSI).
Firma penyelidikan itu berkata, konsensus Bloomberg dilihat belum mengambil kira sepenuhnya kemerosotan profil ROE kumpulan berkenaan, terutama apabila tender pusat data (DC) menjadi semakin kompetitif dengan tempoh pelaksanaan lebih pendek dan terma penalti ganti rugi yang ketat.
Sehubungan itu, ia menjangkakan margin pendapatan sebelum faedah dan cukai (EBIT) kumpulan tersebut berdepan tekanan selepas margin pembinaan bagi suku tahunan mencapai kira-kira 15.6% hingga 16.5% pada 4QFY25 dan 1QFY26.
"Selain margin lebih rendah, kami turut menjangkakan penurunan asas kewangan dengan ruang peningkatan dividen yang terhad serta tiada lagi pembayaran dividen khas, sekali gus memberi tekanan tambahan kepada profil ROE SunCon," kata CGSI dalam notanya.
Susulan prospek tersebut, ia mengurangkan unjuran pendapatan sesaham (EPS) kumpulan itu bagi FY26 hingga FY28 sebanyak 1% hingga 9%, manakala unjuran hasil dipotong 5% hingga 9% bagi tempoh sama berikutan jangkaan tempoh pemberian kontrak yang lebih sederhana.
Ujarnya lagi, momentum kemenangan kontrak kumpulan itu dijangka kekal kukuh dalam tempoh enam bulan akan datang, disokong buku tender bernilai RM14 bilion, namun firma itu berpandangan prospek tersebut sudah banyak dicerminkan dalam harga saham.
Justeru CGSI kini mengunjurkan kemenangan kontrak baharu masing-masing RM6.5 bilion bagi FY27 dan FY28, berbanding kebergantungan SunCon kepada pertumbuhan projek DC yang dilihat semakin mencabar apabila persaingan tender meningkat.
"Berikutan penilaian itu, kami menurunkan penarafan saham kumpulan ini kepada ‘pegang’ daripada 'tambah' dengan harga sasaran (TP) lebih rendah iaitu RM8.30 berbanding RM9.00 sebelum ini.
Ia turut melihat profil risiko-ganjaran Gamuda Berhad dan IJM Corporation Berhad lebih menarik berbanding SunCon, dengan kedua-duanya menawarkan pertumbuhan EPS lebih tinggi.
Kumpulan tersebut ujar CGSI, dijangka mencatat pertumbuhan EPS pada kadar pertumbuhan tahun terkumpul (CAGR) dua tahun hanya 9% bagi FY26 hingga FY28, berbanding 23% bagi Gamuda dan 16% bagi IJM.
Menurut firma itu, SunCon perlu mempelbagaikan sumber pertumbuhan di luar projek DC dengan meningkatkan projek infrastruktur kerajaan, sektor perindustrian dan kilang semikonduktor bagi mengurangkan risiko jika kitaran perbelanjaan modal (capex) global mula perlahan.
"Kami mengingatkan risiko penurunan utama termasuk peningkatan kos dan pengurangan capex yang boleh menekan penilaian, manakala kemenangan lebih banyak projek DC di dalam dan luar negara menjadi pemangkin positif," jelasnya.
Selain itu, CGSI menganggarkan setiap penurunan satu mata peratusan dalam margin pembinaan memerlukan tambahan RM500 juta kontrak baharu bagi mengekalkan paras pendapatan sama. - DagangNews.com