 amree07/10/2026 - 18:10 Oleh AMREE AHMAD amree@dagangnews.com
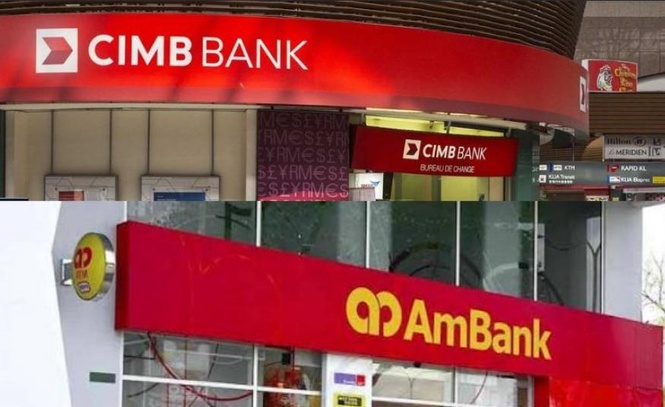
KUALA LUMPUR 7 Okt — Saham sektor perbankan berdepan kemerosotan apabila JPMorgan menurunkan penarafan CIMB Group Holdings Berhad kepada 'underweight' daripada 'neutral' dan AMMB Holdings Berhad kepada 'neutral' daripada 'overweight' susulan kebimbangan kenaikan hasil bon jangka panjang.
CIMB menjadi antara yang paling terjejas apabila saham bank kedua terbesar Malaysia dari segi aset itu jatuh ke paras terendah dalam tempoh tiga bulan, sebelum ditutup 37 sen atau 4.81% lebih rendah pada RM7.33.
Sementara itu, saham AMMB turut merosot 29 sen atau 4.48% kepada RM6.18, manakala Indeks Perkhidmatan Kewangan Bursa Malaysia yang turut merangkumi syarikat insurans dan broker saham jatuh ke paras terendah dalam tempoh 10 bulan.
Dalam nota mengenai sektor perbankan Asia Tenggara, JPMorgan berkata kenaikan mendadak hasil bon jangka panjang boleh menjejaskan keuntungan dagangan dan kedudukan modal bank, yang seterusnya berpotensi memberi kesan kepada pembayaran dividen bagi sesetengah bank.
"Peningkatan kos pembiayaan turut menjadi risiko, manakala pendapatan perbankan pelaburan mungkin terjejas susulan keadaan pasaran bon yang kurang menggalakkan," kata firma penarafan tersebut.
Ia turut memberi amaran bahawa sebarang kejutan dalam keputusan kewangan suku ketiga berkemungkinan lebih menjurus kepada arah negatif bagi beberapa bank di bawah liputannya.
Menurut JPMorgan bagi Malaysia, CIMB mempunyai pendedahan sekuriti terbesar sebagai peratusan aset, iaitu 29%, diikuti AMMB dan RHB Bank Berhad masing-masing sebanyak 25%.
Namun, dari segi portfolio hutang yang diklasifikasikan sebagai nilai saksama melalui keuntungan atau kerugian (FVTPL), RHB mempunyai bahagian lebih rendah iaitu 6%, berbanding CIMB yang tertinggi sebanyak 27%.
Sebagai perbandingan, Public Bank Berhad mempunyai bahagian portfolio hutang FVTPL paling rendah dalam kalangan bank Malaysia pada hanya 3%, sekali gus mengurangkan kesan perubahan nilai pasaran terhadap penyata pendapatannya.
"Hasil bon yang lebih tinggi lazimnya memberi tekanan kepada bank kerana penurunan harga bon yang dipegang boleh menyebabkan kerugian kertas lebih besar, menjejaskan modal dan memaksa bank mengiktiraf kerugian sekiranya sekuriti berkenaan dijual," katanya.
Keadaan itu turut berpotensi meningkatkan pulangan yang diminta pelabur bagi bon korporat, sekali gus boleh menjejaskan selera terhadap penerbitan bon baharu ketika hasil sekuriti hutang terus meningkat. - DagangNews.com