 liza22/10/2026 - 09:21 Oleh KAMALIZA KAMARUDDIN liza@dagangnews.com
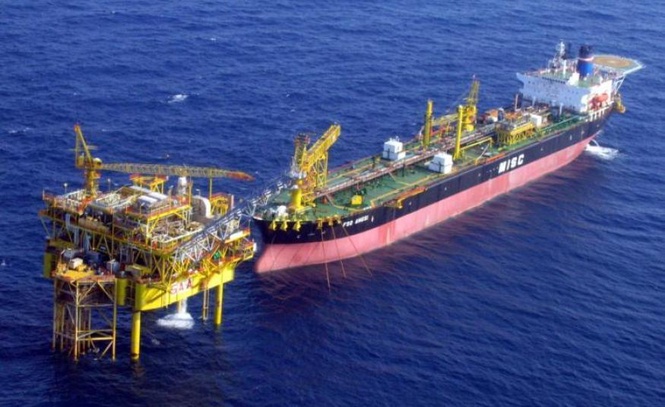
KUALA LUMPUR 22 Okt – Kenaikan kadar bayaran untuk pengangkutan minyak mentah menggunakan kapal tangki memberi manfaat kepada MISC Bhd, susulan gangguan bekalan dari Timur Tengah yang menyebabkan kos penghantaran terus meningkat, kata RHB Research.
Firma penyelidikan itu berkata, kadar pengangkutan kapal tangki minyak mentah melonjak ke paras tertinggi pada penghujung September dan awal Oktober didorong gangguan bekalan, laluan penghantaran yang semakin jauh, kos perlindungan risiko perang yang tinggi serta kekurangan kapal.
“Walaupun kadar itu mula menurun daripada paras tertinggi berikutan permintaan sewaan kapal yang lebih perlahan, ia masih menghampiri paras rekod. Ketidaktentuan geopolitik dan peningkatan permintaan yang lazimnya berlaku pada musim sejuk dijangka terus menyokong kadar berkenaan.
“Keadaan itu memberi peluang kepada MISC untuk meningkatkan pendapatan daripada perniagaan pengangkutan minyak dan produk petroleum, khususnya bagi bahagian perniagaan yang terdedah kepada perubahan kadar pasaran,” kata RHB Research dalam nota kajiannya.
Kira-kira 30% perniagaan petroleum MISC terdedah kepada pasaran spot membolehkan syarikat mendapat manfaat apabila pelanggan membayar kadar lebih tinggi untuk menggunakan kapal. Pada masa sama, hampir 100% kapal gas asli cecair (LNG) MISC mempunyai kontrak sewaan bertempoh yang membantu memastikan pendapatan segmen itu lebih stabil.
RHB Research kekalkan penarafan Overweight terhadap sektor
Berdasarkan perkembangan itu, RHB mengekalkan penarafan Overweight bagi sektor minyak dan gas bersepadu Malaysia dengan lapan saham diberikan penarafan Beli dan dua lagi Neutral dalam ringkasan awal laporan.
Bagaimanapun, prestasi syarikat dalam sektor itu dijangka berbeza mengikut jenis perniagaan, perkembangan projek dan keadaan operasi masing-masing.
Bagi Dialog Group Bhd, harga minyak yang lebih tinggi berpotensi meningkatkan sumbangan daripada aset pengeluaran minyaknya. Perniagaan terminal penyimpanan pula menyediakan pendapatan yang lebih stabil, manakala peluasan Fasa 3 terminal laut dalam Pengerang dijangka menambah kapasiti penyimpanan sebanyak 614,000 meter padu.
RHB Research berkata Dayang Enterprise Holdings Bhd pula dijangka mencatatkan pendapatan lebih rendah pada tahun kewangan 2026 berikutan penangguhan kerja penyelenggaraan berkaitan penutupan operasi. Namun, firma itu berpandangan kerja tersebut berkemungkinan ditunda ke tahun kewangan 2027 hingga 2028 dan bukannya dibatalkan.
Buku tempahan syarikat bernilai RM4.7 bilion dijangka membantu pemulihan pendapatan apabila kerja berkenaan disambung.
Sementara itu, Malaysia Marine and Heavy Engineering Holdings Bhd (MHB) dijangka mendapat manfaat daripada kemajuan projek sedia ada, termasuk projek penangkapan dan penyimpanan karbon Kasawari serta pembinaan platform pencawang luar pesisir. Buku tempahan syarikat berjumlah RM4.1 bilion pada suku kedua 2026, manakala nilai projek yang sedang ditender mencapai RM8.8 bilion.
Harga petrokimia tunjuk arah berbeza
Dalam industri petrokimia, RHB Research berkata harga produk menunjukkan pergerakan berbeza selepas kenaikan awal akibat konflik geopolitik.
Bagi Petronas Chemicals Group Bhd, RHB Research menjangkakan pendapatan stabil pada separuh kedua 2026, dibantu pemulihan operasi kilang selepas kerja penyelenggaraan besar-besaran pada suku kedua tahun kewangan 2026 serta harga metanol yang lebih tinggi. Bagaimanapun, harga urea yang rendah dan penutupan operasi loji keretakan olefin di Kerteh masih menjadi risiko.
Petronas Dagangan Bhd pula diunjur mendapat sokongan daripada permintaan bahan api domestik yang berdaya tahan, dibantu program BUDI95, aktiviti ekonomi dan pelancongan. Pengurusan syarikat menjangkakan permintaan petrol, diesel dan bahan api jet meningkat pada kadar pertumbuhan tahunan terkompaun 3% hingga 5% sepanjang 2026 hingga 2030.
Yinson dan Wasco disokong projek sedia ada
RHB Research turut mengekalkan penarafan Beli terhadap Yinson Holdings Bhd, Wasco Bhd, Sumisaujana Group Bhd dan Orkim Bhd.
Yinson disokong buku tempahan bernilai AS$18.9 bilion dengan sumbangan penuh projek Agogo dijangka meningkatkan pendapatan pada tahun kewangan 2027. Projek Lac Da Vang pula bakal memberikan sumbangan tambahan mulai tahun kewangan 2028.
Wasco mempunyai buku tempahan bernilai RM2.5 bilion, dengan aktiviti salutan paip akan meningkat pada separuh kedua 2026 apabila projek yang tertangguh disambung semula.
Bagi Sumisaujana, pemulihan pendapatannya didorong margin yang lebih baik selepas pelarasan harga, campuran produk yang lebih menguntungkan dan usaha mengawal kos. Orkim pula disokong kontrak sewaan kapal sedia ada serta kapasiti sukuk yang belum digunakan sebanyak RM600 juta untuk membiayai pengembangan dan pembaharuan armada.
Namun, RHB Research mengekalkan penarafan Neutral terhadap Bumi Armada Bhd kerana masalah operasi dan kerja penyelenggaraan beberapa kapal pengeluaran, penyimpanan dan pemunggahan terapung (FPSO), termasuk Armada Kraken dan Armada Olombendo, masih boleh menjejaskan pemulihan pendapatan.
Secara keseluruhan, RHB berkata prospek sektor minyak dan gas masih bergantung pada perkembangan geopolitik, pemulihan bekalan dan pergerakan harga produk. Risiko utama termasuk penurunan harga minyak mentah, kelewatan pengumuman projek peluasan serta penurunan kadar sewaan terminal tangki. - DagangNews.com