 liza03/11/2026 - 10:37 Oleh KAMALIZA KAMARUDDIN liza@dagangnews.com
KUALA LUMPUR 3 Nov – TA Research optimis Coraza Integrated Technology Berhad mampu mencatatkan satu lagi tahun keuntungan tertinggi bagi tahun kewangan berakhir 31 Disember 2026 (FY2026) disokong aliran tempahan yang kukuh serta permintaan berterusan daripada sektor semikonduktor.
Firma penyelidikan itu berkata, keyakinan terhadap prospek kumpulan berkenaan turut disokong buku tempahan tertunggak bernilai kira-kira RM220 juta dengan lebih separuh daripadanya berkaitan sektor semikonduktor.
Menurutnya, Coraza terus mendapat manfaat daripada peningkatan aktiviti dalam industri semikonduktor yang didorong terutamanya oleh pelaburan berkaitan kecerdasan buatan (AI) dan perubahan aliran perdagangan.
“Kumpulan itu juga mempunyai keterlihatan tempahan yang baik daripada pelanggan utama dalam keseluruhan rangkaian segmen semikonduktor.
“Selain itu, pengenalan produk baharu mula menyumbang dengan lebih ketara kepada perniagaan kumpulan, disokong peningkatan keupayaan pengeluaran susulan pelaburan dalam mesin dan peralatan baharu yang membolehkan penghasilan komponen lebih besar serta kompleks,” kata TA Research dalam nota kajiannya.
Bagi FY2025, Coraza mencatatkan hasil tertinggi sebanyak RM160.2 juta dan keuntungan teras RM16.8 juta. Dalam separuh pertama FY2026, keuntungan teras kumpulan meningkat 31.5% kepada RM10.2 juta, manakala hasil berkembang 21.5% kepada RM95.2 juta berbanding tempoh sama tahun sebelumnya.
Pengurusan Coraza kekal yakin terhadap prestasi separuh kedua FY2026, disokong aliran tempahan yang tinggi, peningkatan skala operasi serta kecekapan pengeluaran yang lebih baik.
Kilang baharu tambah kapasiti pengeluaran
Sementara itu, Coraza meneruskan rancangan pengembangan kapasiti menerusi kemudahan baharu P6 di Nibong Tebal, Pulau Pinang, yang dijangka mula beroperasi menjelang pertengahan 2027 selepas kerja-kerja pengubahsuaian selesai.
Pada Mei 2026, kumpulan itu memperoleh sebidang tanah di kawasan berkenaan pada harga RM13.5 juta bagi menyokong rancangan pengembangan tersebut.
Kemudahan P6 dijangka menambah kira-kira 90,000 kaki persegi ruang pengeluaran kepada operasi kumpulan.
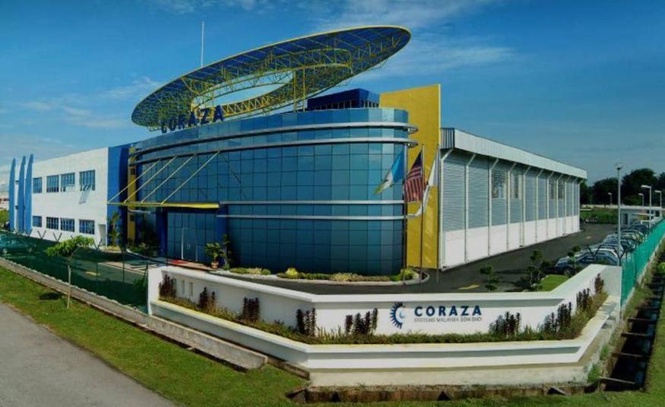
Susulan permulaan operasi kemudahan P3, Coraza kini mengendalikan enam kemudahan dengan keluasan ruang pengeluaran keseluruhan kira-kira 415,000 kaki persegi.
TA Research menyemak naik unjuran keuntungan Coraza bagi FY2026, FY2027 dan FY2028 masing-masing sebanyak 18.9%, 20.7% dan 18.7%, selepas mengambil kira andaian jualan lebih tinggi daripada pelanggan utama.
Firma penyelidikan itu mengunjurkan keuntungan bersih kumpulan sebanyak RM22.3 juta bagi FY2026, RM27.4 juta pada FY2027 dan RM30 juta pada FY2028.
Sehubungan itu, TA Securities menaik taraf saranan saham Coraza kepada 'Beli' daripada 'Pegang' serta menaikkan harga sasaran kepada RM1.56 daripada RM1.29, berdasarkan nisbah harga kepada pendapatan (P/E) 28 kali bagi tahun kalendar 2027.
Selain semikonduktor, Coraza turut mempunyai pendedahan kepada industri instrumentasi, sains perubatan dan aeroangkasa, yang dikenal pasti sebagai antara sektor yang menyokong prospek pertumbuhan kumpulan. - DagangNews.com