amree22/09/2026 - 09:20 Oleh AMREE AHMAD amree@dagangnews.com
KUALA LUMPUR 22 Sept — Harga bahan mentah yang lebih rendah bagi pengeluaran sarung tangan getah asli (NR) dijangka menyokong pertumbuhan jualan Top Glove Corporation Berhad dalam tempoh satu hingga tiga bulan akan datang, menurut CGS International (CGSI).
Tambahnya, penurunan kos input berpotensi mendorong perubahan campuran produk kepada sarung tangan NR, sekali gus membantu dalam meningkatkan jumlah jualan kumpulan dalam tempoh terdekat, ketika permintaan industri semakin menunjukkan tanda pemulihan.
Ujar firma penyelidikan itu, harga beberapa bahan mentah utama bagi sarung tangan NR susut antara 10% hingga 45% pada September 2026 berbanding Ogos 2026, manakala kos bahan mentah sarung tangan nitril secara am kekal tidak berubah secara bulanan.
"Situasi ini dilihat boleh menggalakkan pelanggan beralih kepada sarung tangan NR yang menawarkan kos rendah, dengan Top Glove sendiri merekodkan peningkatan bahagian jualan sarung tangan NR kepada 38% pada 3QFY8/26 daripada 36% pada 2QFY8/26," jelas CGSI.
Peningkatan tersebut katanya, berkemungkinan turut mencerminkan kebimbangan pelanggan terhadap kos sarung tangan nitril yang lebih tinggi susulan gangguan bekalan berkaitan perkembangan semasa di rantau Timur Tengah ketika ini.
Dalam pada itu, taklimat penganalisis syarikat tersebut pada 18 Jun 2026 menunjukkan industri semakin menuju pemulihan dari segi permintaan dan kadar penggunaan kapasiti, walaupun ruang kenaikan harga jualan purata (ASP) dijangka terhad.
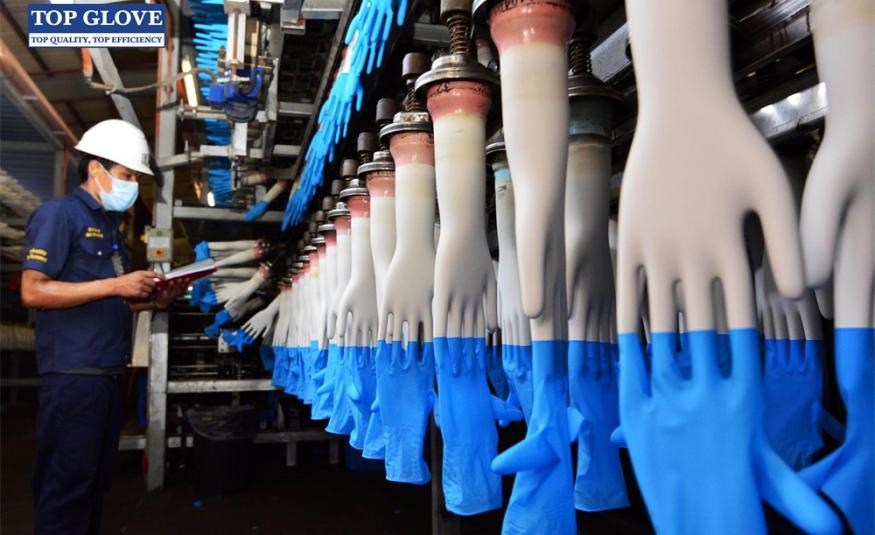
Cabaran utama kepada Top Glove ujar CGSI, kekal persaingan oleh pengeluar China, khususnya dari segi tekanan harga, namun kumpulan itu kelihatan lebih yakin dapat menghadapi cabaran menerusi kelebihan kos dan usaha mengekalkan bahagian pasaran.
"Kami mengekalkan unjuran hasil kasar bagi setiap 1,000 unit meningkat daripada AS$1.90 (RM7.74) pada FY8/27F kepada AS$2.70 (RM11) pada FY8/29F, dengan peningkatan itu dijangka dipacu kecekapan operasi dan keupayaan mengekalkan pasaran," tambahnya.
Firma penyelidikan berkenaan menjangkakan keuntungan kumpulan tersebut berpotensi melebihi purata AS$2.40 (RM9.78) bagi tempoh FY12 hingga FY19, disokong perubahan industri ke arah produk sarung tangan yang lebih berorientasikan nilai.
Dari segi penilaian, CGSI menurunkan penarafan saham Top Glove kepada ‘pegang’ daripada ‘tambah’, namun mengekalkan harga sasaran (TP) pada 82 sen sesaham, dengan penilaian semasa dianggap lebih mencerminkan prospek pertumbuhan syarikat.
Pulangan ekuiti (ROE) FY29F dijangka sederhana pada 9.2%, berbanding purata 16% sebelum wabak Covid-19, dengan ia menilai kelebihan kumpulan itu termasuk kelewatan kapasiti baharu China di luar negara dan penyusutan ringgit berbanding dolar Amerika Syarikat (AS).
"Bagaimanapun, kami mengingatkan risiko utama kumpulan ini antaranya persaingan harga yang murah daripada pengeluar China serta isu peningkatan kos akibat kekangan pengambilan pekerja asing," jelas firma tersebut. - DagangNews.com