 liza03/11/2026 - 11:16 Oleh KAMALIZA KAMARUDDIN liza@dagangnews.com
KUALA LUMPUR 3 Nov – Strategi memperluas jualan digital menerusi siaran langsung, pemasaran berasaskan kecerdasan buatan (AI) dan rangkaian pemasaran gabungan (affiliate) akan terus menjadi pemacu utama pertumbuhan Oasis Home Holding Berhad dalam tempoh dua tahun akan datang, kata Mercury Securities.
Firma penyelidikan itu menjangkakan keuntungan teras kumpulan berkembang pada kadar pertumbuhan tahunan terkumpul (CAGR) sebanyak 24% bagi tahun kewangan 2027 hingga 2028 (FY2027-FY2028) disokong peningkatan jualan menerusi platform pihak ketiga, pemasaran digital dan pengembangan pasaran.
Firma itu turut mengunjurkan hasil kumpulan meningkat pada CAGR 17% dalam tempoh sama, daripada RM99.3 juta pada FY2026 kepada RM117.6 juta pada FY2027 dan RM135.8 juta pada FY2028.
Menurut Mercury Securities, pertumbuhan itu turut disokong usaha Oasis Home memperluas penembusan pasaran pengguna Melayu menerusi perdagangan berasaskan AI, selain pelancaran produk baharu dan pengembangan ke segmen penjagaan haiwan peliharaan.
Ekosistem perniagaan siaran langsung terus berkembang
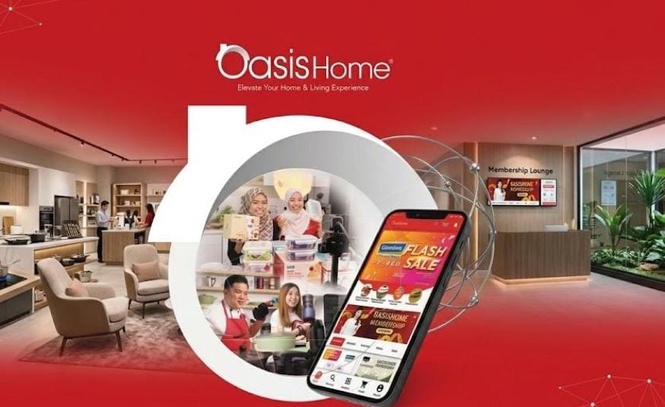
Oasis Home membina kehadiran digital sejak memasuki perniagaan perdagangan siaran langsung pada 2019 dengan kini mempunyai lebih satu juta pengikut media sosial serta rangkaian melebihi 600 pempengaruh dalam pelbagai platform.
Kumpulan itu turut mengendalikan siaran langsung selama 36 jam menerusi 17 saluran setiap hari yang membolehkannya berinteraksi secara langsung dengan pelanggan, memperkenalkan produk dan meningkatkan keterlihatan jenama.
Selain itu, Oasis Home mempunyai lebih 38,400 ahli gabungan (affiliate) yang membantu meluaskan capaian pemasaran digital menerusi kandungan promosi dan pemasaran berasaskan komisen.
Mercury Securities berkata, strategi jualan berbilang saluran (omnichannel) kumpulan itu turut disokong kira-kira 5,590 unit simpanan stok (SKU) merangkumi produk kelengkapan rumah dan gaya hidup, kecantikan, kesihatan serta penjagaan diri.
Model perniagaan yang menggabungkan produk jenama sendiri dan pihak ketiga menerusi saluran dalam talian serta luar talian itu membolehkan Oasis Home meluaskan capaian pelanggan dan mengurangkan kebergantungan kepada satu kategori produk atau saluran jualan sahaja.
Kempen video AI jana RM6.8 juta nilai dagangan
Dari segi penggunaan teknologi, Oasis Home memanfaatkan kandungan video yang dijana AI serta pemasaran affiliate bagi memperluas capaian digital dan menarik segmen pengguna baharu.
Kempen perdagangan video berasaskan AI kumpulan itu berjaya menjana nilai dagangan kasar (GMV) sebanyak RM6.8 juta, sekali gus menunjukkan sumbangan saluran pemasaran berkenaan terhadap aktiviti jualan.
Bagi FY2026, hasil kumpulan meningkat kira-kira 37% kepada RM99.3 juta, berbanding tahun sebelumnya, disokong pertumbuhan jualan menerusi platform pihak ketiga dan pemasaran digital sebanyak 106% serta perdagangan siaran langsung sebanyak 10.5%.
Perdagangan siaran langsung kekal sebagai penyumbang hasil terbesar kumpulan dengan bahagian 53.4%, diikuti platform pihak ketiga dan pemasaran digital sebanyak 32.1%.
Keuntungan FY2026 meningkat 68.1%
Dari segi keuntungan, Oasis Home mencatatkan keuntungan selepas cukai dan kepentingan minoriti (PATAMI) sebanyak RM13.1 juta pada FY2026, meningkat 68.1% berbanding tahun sebelumnya. Keuntungan kasar kumpulan turut meningkat 44.3% kepada RM47.8 juta, manakala margin keuntungan kasar bertambah 2.5 mata peratusan kepada 48.2%, disokong campuran produk yang lebih baik serta pengurangan produk yang menawarkan margin lebih rendah.
Mercury Securities menjangkakan margin keuntungan kasar kumpulan kekal sekitar 45% mulai FY2027, disokong penawaran produk dengan margin lebih tinggi serta peningkatan penekanan terhadap produk kesihatan dan kesejahteraan (wellness).
Firma itu turut menjangkakan margin keuntungan sebelum cukai dan PATAMI masing-masing kekal sekitar 24% dan 16% pada FY2027, sebelum mencatatkan kira-kira 23% dan 15% pada FY2028.
Dalam pada itu, Mercury Securities menetapkan nilai saksama (fair value) Oasis Home pada 45 sen sesaham berdasarkan gandaan harga kepada keuntungan (P/E) sasaran 11 kali terhadap unjuran keuntungan sesaham (EPS) FY2028 sebanyak kira-kira empat sen. - DagangNews.com