 amree02/10/2026 - 09:41 Foto kredit EdgeProp Singapore Oleh AMREE AHMAD amree@dagangnews.com
KUALA LUMPUR 2 Okt — Pengambilalihan Shenton House di Singapura bernilai RM696.4 juta bakal menambah tekanan kepada kedudukan kewangan IOI Properties Group Berhad dengan nisbah hutang bersih kumpulan dijangka meningkat kepada 0.91 kali daripada 0.88 kali, menurut MBSB Research.
Firma penyelidikan itu berkata, walaupun pengambilalihan tersebut membuka peluang nilai jangka panjang menerusi pembangunan semula aset strategik berkenaan, kumpulan hartanah itu perlu menanggung komitmen kewangan tambahan serta kerugian syarikat pemilik aset berkenaan.
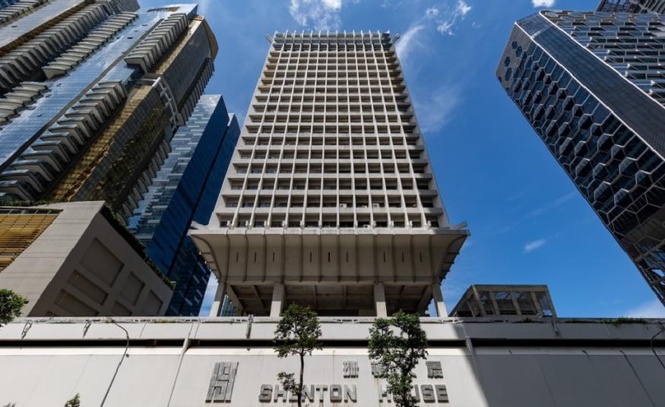
Jelasnya, perkara tersebut susulan langkah pemerolehan 100% kepentingan dalam Shenton 101 Pte Ltd, pemilik Shenton House, melalui anak syarikat milik penuhnya, Boulevard View Pte Ltd.
"Harga pembelian saham Shenton 101 hanya S$1 (RM3.18), namun IOI Properties akan membayar balik kira-kira S$217.1 juta (RM696.4 juta) iaitu tanggungan hutang syarikat berkenaan kepada Datuk Lee Yeow Seng," jelas MBSB Research dalam nota analisisnya.
Langkah itu memberikan kumpulan berkenaan hak pemilikan penuh bangunan komersial 25 tingkat tersebut yang terletak di kawasan daerah pusat perniagaan (CBD) Singapura, selain akses kepada potensi pembangunan semula aset pada masa depan.
Menurut firma berkenaan, pengambilalihan ini merupakan percubaan kedua kumpulan tersebut untuk memiliki Shenton House selepas cadangan pertama pada 2024 ditolak susulan komitmen pelaburan dan modal besar yang diperlukan ketika itu.
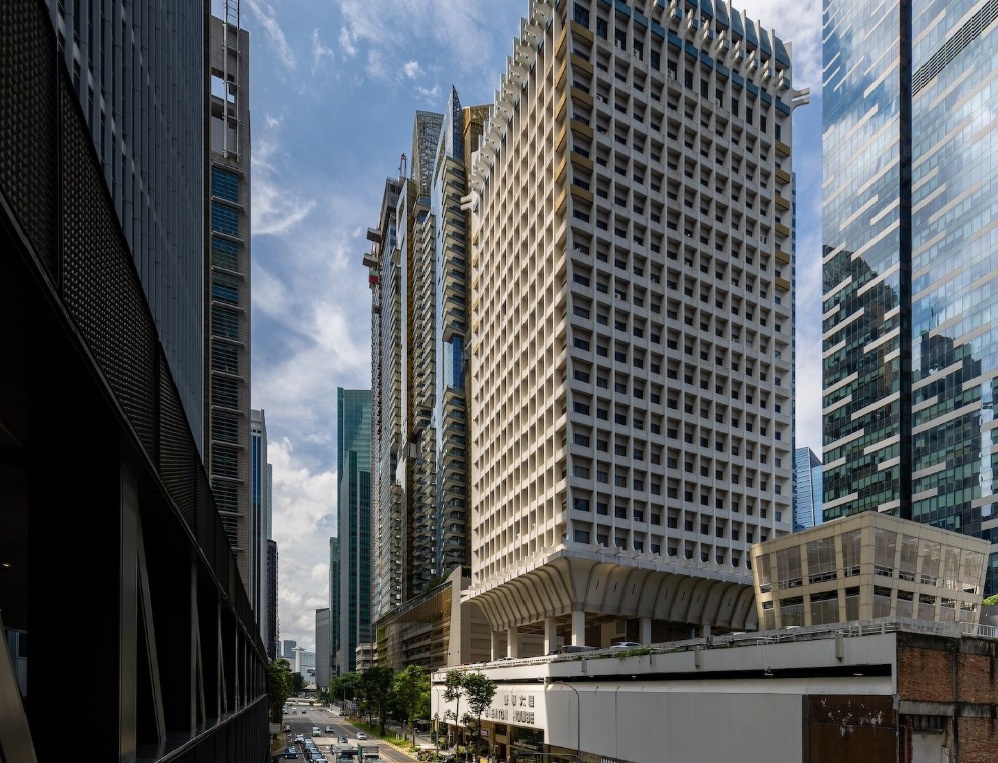
Namun ujar MBSB Research, IOI Properties kekal terlibat dalam aset tersebut sebagai pengurus projek dan kini berada dalam kedudukan lebih kukuh selepas mengembangkan portfolio Singapura menerusi aset seperti IOI Central Boulevard Towers, South Beach dan Asia Square Tower 2.
"Di bawah rancangan pembangunan semula, Shenton House bakal diubah menjadi pembangunan bercampur 35 tingkat yang merangkumi ruang pejabat Gred A, unit runcit serta hotel mewah 165 bilik, dengan nilai pembangunan kasar (GDV) dianggarkan S$1.61 bilion (RM5.2 bilion)," katanya.
Bagaimanapun firma itu menganggarkan pengambilalihan ini boleh menekan hasil FY27 sekitar 8%, manakala manfaat daripada pembangunan semula hanya dijangka direalisasikan dalam tempoh lebih panjang, serta perlu menyerap kerugian selepas cukai S$23 juta (RM73.36 juta) bagi FY25.
Justeru, MBSB Research mengekalkan unjuran pendapatan IOI Properties dan menunggu pengambilalihan dimuktamadkan, namun menurunkan harga sasaran (TP) kepada RM4.24 daripada RM4.64, susulan peningkatan risiko nisbah hutang bersih dan meluaskan diskaun kepada 25% daripada 18%.
Ia namun mengekalkan saranan ‘beli’ ke atas saham kumpulan itu dengan menyatakan usaha untuk mengoptimumkan bank tanah serta potensi penyenaraian IOI Properties REIT kekal sebagai antara pemangkin yang perlu diperhatikan dalam tempoh terdekat. - DagangNews.com