 hamden22/10/2026 - 10:22 Oleh HAMDEN RAMLI editor@dagangnews.com
KUALA LUMPUR 22 Okt - Petra Energy Berhad dijangka kembali mencatat pertumbuhan kukuh selepas melalui tempoh mencabar pada tahun kewangan 2025 (FY25) dan separuh pertama FY26, dengan keuntungan bersih kumpulan diunjurkan melonjak lebih 400% kepada RM44 juta pada FY27, menurut MBSB Research.
Pemulihan itu dijangka bermula pada suku ketiga tahun kewangan 2026 (3QFY26), disokong peningkatan aliran pesanan kerja di bawah kontrak pengurusan, pembinaan dan penyelenggaraan (MCM) serta pengubahsuaian dan penyiapan luar pesisir (HUC), selain sumbangan pengeluaran minyak yang kembali beroperasi di medan Banang.
Firma penyelidikan itu berkata, pemulihan operasi Banang susulan pengaktifan semula unit pengeluaran luar pesisir mudah alih (MOPU) Petra Orion, bersama pengembangan margin hasil peningkatan skala operasi, dijangka menjadi pemangkin kepada prestasi kewangan kumpulan.
"Pengeluaran di Banang disambung semula pada April 2026 selepas dihentikan selama 15 bulan sejak Januari 2025 berikutan penghantaran Petra Orion untuk menjalani kerja pengedokan kering mandatori.
"Medan itu melengkapkan dua aktiviti pengangkatan minyak pada 3QFY26, manakala satu lagi aktiviti pengangkatan disasarkan pada suku keempat tahun kewangan 2026 (4QFY26).
Dengan pengeluaran kembali berjalan, segmen huluan Petra dijangka kembali mencatat keuntungan mulai 3QFY26, sekali gus memberikan sumbangan hasil dan keuntungan yang lebih ketara kepada kumpulan," katanya dalam nota penyelidikan hari ini.
MBSB Research berkata, selain menyokong pemulihan pendapatan, operasi Banang turut memberikan Petra pendedahan langsung kepada pergerakan harga minyak mentah.
Pemangkin kedua: pembangunan medan gas Adong Kechil West
Menurut MBSB Research, satu lagi pemangkin pertumbuhan ialah pembangunan medan gas Adong Kechil West (AKW) dalam Blok SK433, yang dimiliki 50% oleh Petra dan dijangka mencapai pengeluaran gas pertama pada Mei hingga Jun 2027.
Medan AKW mempunyai rizab terbukti dan berkemungkinan (2P) sebanyak 64.3 bilion kaki padu gas, yang diperuntukkan untuk loji janakuasa turbin gas kitaran gabungan berkapasiti 500 megawatt (MW) milik Petros di Miri.
Loji itu disasarkan mula beroperasi menjelang akhir 2027.
Berdasarkan penyelidikan MBSB Research, gas berkenaan dijangka dijual kepada Petros menerusi perjanjian pembelian jangka panjang, berkemungkinan pada harga tetap bagi setiap unit isipadu, yang dapat memberikan kestabilan aliran tunai dan pendapatan tanpa terdedah kepada turun naik harga gas.
Bagaimanapun, sumbangan pendapatan daripada pengeluaran gas pertama itu diunjurkan hanya bermula FY28E secara konservatif.
Pelupusan aset tidak aktif
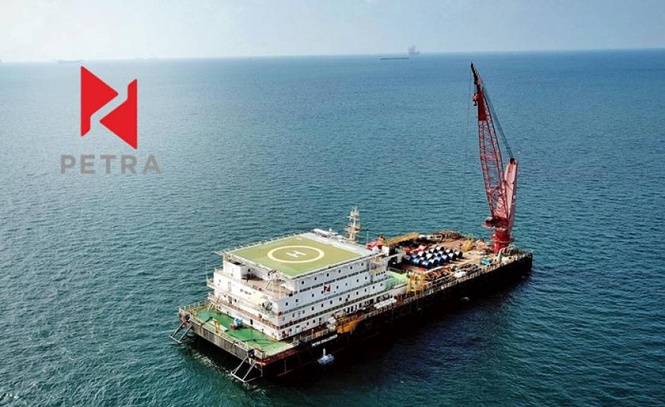
Dalam segmen Marin, pelupusan tiga tongkang penginapan dan kerja yang tidak aktif turut dijangka membantu meningkatkan keuntungan kumpulan pada FY27E.
Sejak Julai 2026, Petra bersetuju menjual Petra Orbit pada harga AS$7.25 juta, Petra Endeavour (AS$7.75 juta) dan Petra Challenger (AS$4.5 juta).
Urus niaga itu dijangka menjana hasil keseluruhan kira-kira RM80 juta serta keuntungan pelupusan terkumpul sekitar RM6.3 juta.
Menurut MBSB Research, kadar penggunaan kapal yang rendah merupakan antara faktor utama kerugian kumpulan pada FY25 hingga 1HFY26.
Pelupusan aset tidak produktif itu akan mengurangkan kos penambatan ketika kapal tidak beroperasi, pengaktifan semula dan pengedokan kering tahunan, selain menurunkan caj susut nilai.
Dengan armada yang lebih kecil, segmen Marin dijangka kembali mencatat keuntungan pada FY27E, didorong terutamanya oleh pengurangan kos tetap dan bukannya pemulihan kadar sewaan kapal.
Hasil pelupusan pula akan digunakan untuk modal kerja serta pembaharuan armada secara berperingkat menerusi pembelian satu hingga dua kapal tunda pengendalian sauh, bekalan dan penundaan (AHTS) baharu dalam tempoh dua hingga tiga tahun akan datang.
Penilaian saham
Bagi penilaian saham, MBSB Research menetapkan nilai saksama indikatif Petra Energy pada RM0.69 berdasarkan nisbah harga kepada pendapatan (PER) sebanyak lima kali unjuran pendapatan sesaham FY27E.
Penilaian itu lebih rendah berbanding Dayang Enterprise, syarikat setara terdekatnya, yang mencatat PER FY27E sebanyak 7.3 kali berdasarkan konsensus Bloomberg.
Penganalisis berpendapat diskaun berkenaan wajar berikutan permodalan pasaran Petra yang lebih kecil serta kecairan dagangan saham yang lebih rendah.
Bagaimanapun, Petra masih dilihat menawarkan penilaian menarik berdasarkan rekod prestasinya dalam sektor perkhidmatan huluan minyak dan gas, selain potensi hasil dividen sebanyak 6.7% berdasarkan andaian nisbah pembayaran dividen 30%.
Antara risiko utama terhadap unjuran itu ialah pengurangan perbelanjaan PETRONAS, risiko kegagalan memperoleh kontrak gantian serta penurunan harga minyak. - DagangNews.com